- トップ
- 税務調査ブログ
税務調査ブログ
決算月の会費年払いは経費にならない?短期前払費用の注意点と税務調査対策
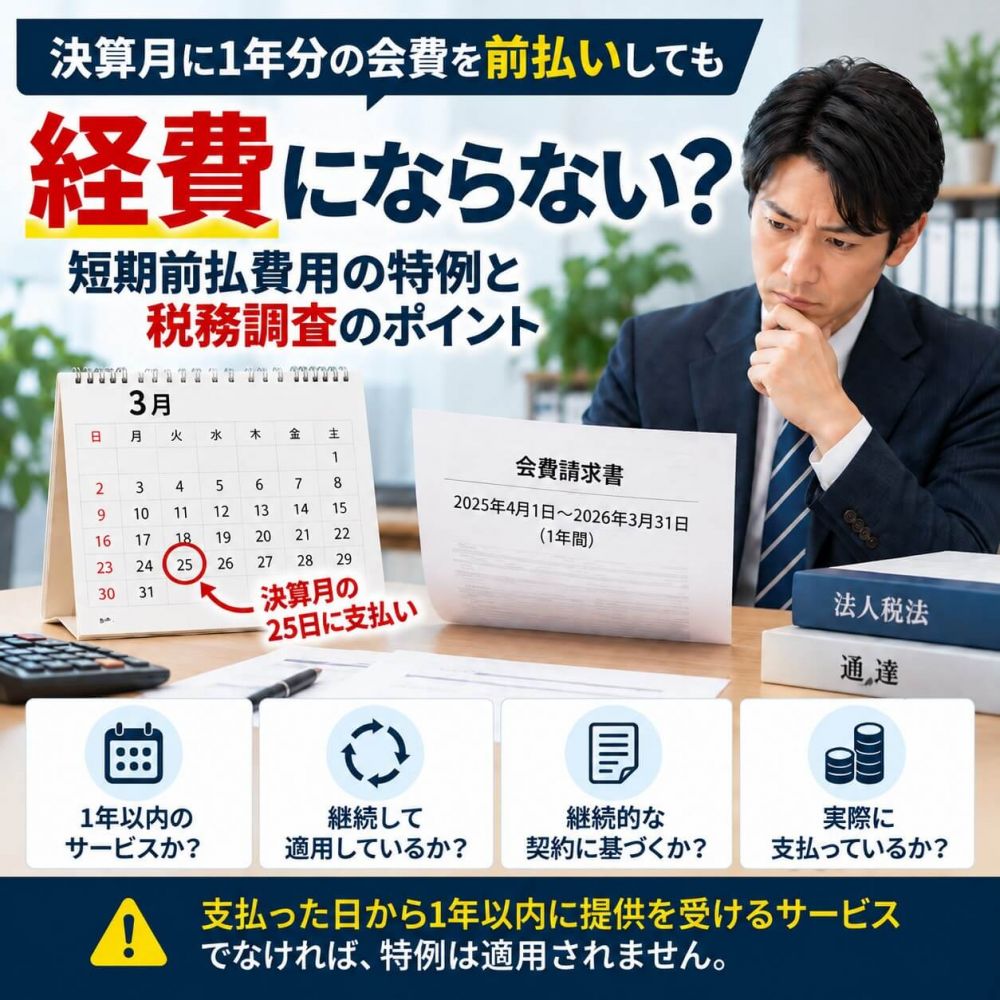
💡 この記事のポイント(30秒でわかる要点)
- 短期前払費用の特例:一定の条件を満たせば、1年以内の前払い費用を支払った期の損金(経費)にできる制度。
- 陥りやすい落とし穴:「契約期間1年」ではなく「実際の支払日からサービス終了日までの期間」が1年以内である必要がある。
- 否認事例の典型:決算月(3/25)に翌月(4/1〜翌3/31)の1年分を支払うと、期間が1年と数日となり特例対象外(全額損金不算入)となる。
- 税務調査対策:契約書・振込控えなどの客観的証拠を揃え、支払日とサービス終了日の日数計算・経理の継続性を確認しておくことが重要。
決算月に1年分の会費を前払いしても経費にならない?短期前払費用の特例と税務調査のポイント
はじめに
会社の決算期末が近づくと、節税対策の一環として来年分の費用を年払いで支払うことを検討される経営者や経理担当者の方も多いのではないでしょうか。税法には「短期前払費用の特例」という仕組みがあり、一定の要件を満たせば、原則として資産に計上すべき前払費用を、支払った期の経費(損金)として処理することが認められています。
しかし、決算期末の直前に支払った1年分の費用が、すべてこの特例の対象になるわけではありません。たとえば、決算月の25日に、翌月1日から始まる1年分の会費を支払ったケースにおいて、税務調査で特例の適用が認められなかった事例が存在します。
この記事では、どのようなケースで短期前払費用の特例が認められず、税務調査で指摘を受けることになるのかについて解説します。専門用語や法律の考え方についても分かりやすく説明します。税務調査は、単なる感情論や交渉ではなく、法律と客観的な証拠に基づいて事実関係を確認する手続きです。事前に対象となる取引の性質を整理し、適正な会計処理を行っていきましょう。
1. 短期前払費用とは何か
会社が事業を行ううえで、翌期以降のサービスに対して事前に代金を支払うことがあります。会計や税務では、これを「前払費用」と呼びます。原則として、まだ提供を受けていないサービスの費用は、支払った時点では経費にならず、資産として計上し、サービスを受けた期に経費化する必要があります。
これに対して「短期前払費用の特例」とは、支払った日から1年以内に提供を受ける役務(サービス)に対する費用であり、かつ一定の要件を満たしている場合、支払った時点で全額を経費(損金)として処理することを認める特例です。
📚 税務用語の基本整理
- 損金(そんきん):法人税を計算するときに、会社の利益(益金)から差し引くことができる費用のこと。
- 損金不算入(そんきんふさにゅう):会社の帳簿で費用処理していても、税金計算上は経費として認められないこと。
- 否認(ひにん):申告した経費などを、税務調査において「税法上認められない」と税務署が判断すること。
この特例は、企業が継続的に行う取引の手間を省くという実務上の配慮から設けられた制度です。しかし、節税のために意図的に決算直前だけ前払いを行った場合などは、税務調査で否認される可能性が高くなります。
2. 短期前払費用の特例が認められるための主な要件
税務上、短期前払費用の特例を適用するためには、法人税基本通達2-2-14などに定められた複数の要件をすべて満たす必要があります。要件を一部でも満たしていない場合、経費処理は認められません。
✅ 特例適用における5つの必須要件
- 継続して適用していること:毎期継続して同様の処理を行っていること(利益が出た期のみの前払いは不可)。
- 支払った日から1年以内に提供を受けるサービスであること:代金支払日から1年を超える期間のサービスは対象外。
- 一定の契約に基づき継続的にサービスの提供を受けること:地代家賃や保険料など、契約に基づく継続的役務であること。
- 収益と対応させるべき費用ではないこと:売上原価や商品仕入ではなく、一般的な期間費用(販売管理費等)に限る。
- 実際に代金の支払いが完了していること:未払金計上ではなく、銀行振込等で支払いが完了していること。
3. 決算月25日の支払い事例で何が問題となったのか
ここで、実際のトラブル例として「決算月の25日に、翌月1日から1年間の会費を前払いしたケース」を考えてみます。
⚠️ 否認された支払スケジュール(3月決算法人の例)
- 支払日: 3月25日
- 役務提供期間: 4月1日 〜 翌年3月31日(1年間)
- 実際の経過期間: 3月25日 〜 翌年3月31日 = 1年 + 約1週間(1年を超過)
契約上の対象期間は1年間(4/1〜翌3/31)であっても、「代金を支払った日(3/25)」から「サービス終了日(翌3/31)」までの期間を計算すると1年を超過するため、特例要件を満たさなくなります。
税務調査では、契約書、請求書、銀行の通帳、振込明細などの客観的な資料が細かく確認されます。調査官は、単に「1年分の会費か」という点だけでなく、「何月何日に支払いが行われ、そのサービスはいつまで続くのか」という日付の整合性を厳密にチェックします。
4. 税法上の根拠と通達の解釈
短期前払費用に関する取扱いについて、国税庁の法人税基本通達2-2-14では次のように定められています。
📜 法人税基本通達2-2-14(短期前払費用)
「法人が、前払費用の額でその支払った日から1年以内に提供を受ける役務に係るものを継続して同項の規定の例により損金の額に算入している場合には、その支払に係る前払費用の額は、当該事業年度の損金の額に算入することを認める。」
簡単に言うと、この通達は「お金を払った日から1年以内に終わるサービスの費用であれば、毎期同じように処理することを条件に、払った期の経費にしてよい」というルールを示しています。
ここで極めて重要なのは「サービスの契約期間」ではなく、「支払った日」を起点として1年以内かどうかを判断するという点です。3月25日に支払った場合、1年経過日は翌年3月24日となり、サービス終了日の3月31日までは7日間超過することになります。
5. 類似する判例・裁決例の考え方
過去の国税不服審判所における裁決事例や裁判例においても、支払日からサービス終了までの期間計算については厳格に判断されています。
「裁決(さいけつ)」とは、国税不服審判所という機関が、税務署の処分に対する納税者からの不服申し立て(審査請求)に対して下した判断のことです。裁判所の判決とは性質が異なりますが、税務行政の統一的な運運用についての重要な判断基準となります。
平成26年1月15日の国税不服審判所の裁決事例などにおいても、年払いの保険料や各種会費の支払日と契約期間の関係が争点となりました。審判所は、通達の文言通り「支払った日から1年以内」にサービスの提供が完了するかどうかを物理的な日数で判断し、支払日から役務提供終了日までの期間が1年を数日でも超えている場合には、短期前払費用の特例の適用を認めないという判断を下しています。
つまり、「わずか数日のずれだから認められるだろう」という考え方は税務上通用しません。税務調査においては、法律や通達の要件に形式的・実質的に適合しているかが客観的証拠に基づいて判断されます。
6. 税務調査で指摘を受けないための具体対策
決算期末の前払いに関して、税務調査で誤りを指摘されないためには、日頃の経理業務において次のポイントを整理しておくことが大切です。
1. 支払日と役務提供期間の確認
年払い契約時は、支払日から起算して1年以内にすべてのサービス提供が終了するか、契約書・請求書の記載を確認します。
2. 自動引き落としや振込時期の調整
クレジットカード決済や口座振替は、実際の引き落とし日や振込実行日が支払日とみなされます。資金移動のタイミングに注意してください。
3. 処理の継続性の維持
翌期以降も継続して同じ前払い処理を行います。「黒字の期だけ前払いする」処理は継続性要件を満たさず否認リスクが高まります。
4. 客観的証拠の保存
契約書、請求書、会員規約、振込控え、通帳などを整理し、いつどのようなサービスに支払ったかを説明できる状態に整えます。
まとめ
税務調査は、調査官の感情や印象で進められるものではなく、税法や通達という明確な基準と、契約書や通帳などの客観的な証拠に基づいて事実関係を確認する手続きです。
今回ご紹介したように、決算月の25日に翌月1日からの1年分の会費を支払った場合、「支払った日から1年以内」という短期前払費用の要件を満たさなくなり、全額を経費処理することが認められない可能性があります。
税務上の取扱いで不明な点がある場合や、自社の処理が要件を満たしているか判断に迷う場合は、あらかじめ帳簿や契約資料を確認し、事実関係を正確に把握することが重要です。適切な知識を持ち、客観的な証拠に基づいた会計処理を行うことが、結果として会社を守ることにつながります。
💬 短期前払費用に関するよくある質問
Q. 1日でも支払日とサービス終了日がズレたら否認されますか?
A. はい。国税不服審判所の裁決例でも、物理的な日数で計算して1年を数日でも超えている場合は特例が否認されています。
お問い合わせ窓口のご案内
当事務所では、税務調査における事実関係の整理や、税法・判例・裁決に基づく適正な申告処理について、納税者の正当な権利を守る立場からご相談をお受けしております。
現在の経理処理や税務調査での指摘内容に疑問をお持ちの場合、セカンドオピニオンをご活用いただくことも有効な選択肢です。セカンドオピニオンは、現在の顧問税理士様との関係を否定するものではなく、異なる角度から専門的な意見を確認し、経営者様が冷静で妥当な判断を行うための材料を増やすための手段です。
「自社の前払処理が適正かどうか確認したい」「税務署からの指摘に対して客観的な根拠を整理したい」とお考えの方は、お気軽にご相談ください。


3月決算の官公庁工事で引落が4月になった場合の売上計上時期を解説
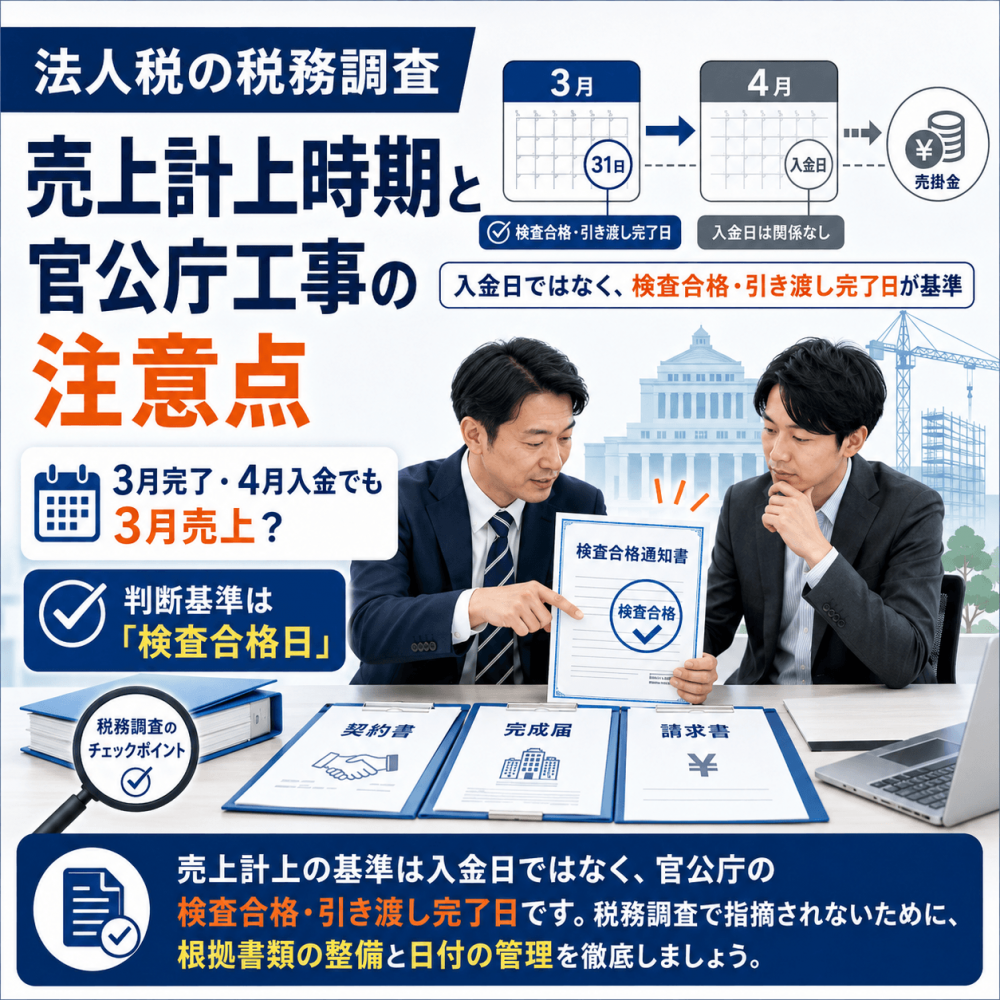
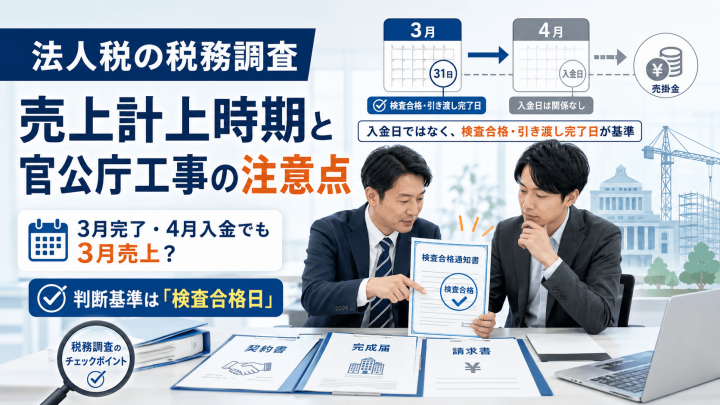
💡 この記事のポイント(30秒でわかる結論)
- 売上の計上時期は、入金日や振込日ではなく「引き渡しが完了し権利が確定した日」(権利確定主義)で判断する。
- 官公庁工事では、作業完了日ではなく「検査合格通知書」や「指定検査員の確認日」などの客観的日付が基準となる。
- 3月中に検査合格・引き渡しが完了していれば、実際の入金が4月であっても3月期の売上(期ずれ注意)。
- 税務調査の指摘にはその場で記憶で答えず、契約書・完成届・検査通知書などの客観的資料を基に冷静に対応する。
法人税の税務調査で指摘されやすい売上計上時期と官公庁工事の注意点
はじめに
3月決算の会社において、3月に完了した工事や取引の代金が4月に銀行口座から引き落とされたり振り込まれたりした場合、その収益はどちらの事業年度に計上すべきでしょうか。特に相手先が官公庁や行政機関である場合、民間企業との取引とは異なる手続きや確認が行われるため、売上の計上時期について判断に迷う経営者や経理担当者様は少なくありません。
税務調査において、収益の計上時期が正しくないという指摘を受けるケースは非常に多く存在します。これは「期ずれ」と呼ばれるもので、税務署と納税者の間で認識のズレが生じやすい典型的な分野です。「期ずれ」とは、税務上で本来売上や経費を計上すべき事業年度と、実際に会社が帳簿で処理した事業年度がズレていることを指します。
税務調査の連絡が来ると不安を感じるかもしれませんが、直ちに不正や申告漏れが確定するわけではありません。税務調査は、調査官の感情や個人的な感覚ではなく、国税通則法や法人税法といった法律と客観的な証拠に基づいて事実関係を確認する手続きです。
この記事では、3月決算の法人が手掛けた官公庁向けの請求工事を例に、収益の帰属時期(どの事業年度の売上とするか)に関する税務上の原則や、実際の判断基準について分かりやすく解説します。専門的な用語や法律の考え方も丁寧に噛み砕いて説明しますので、正しい知識を身につけ、落ち着いて事実関係を整理するための参考にしてください。
1. 収益の帰属時期を決める基本原則と「権利確定主義」
税務上、収益をいつの事業年度の売上として計上すべきかについては、明確なルールが存在します。結論から申し上げますと、原則として「代金が入金された日」や「引き落としが行われた日」ではなく、「物やサービスの提供が完了し、代金を請求する権利が確定した日」が属する事業年度の売上となります。
会計や税務の分野では、代金の回収日ではなく、取引が完了したタイミングで収益を認識する考え方を採用しています。これを「権利確定主義」と呼びます。簡単に言うと、実際に口座へお金が入ってきた日ではなく、仕事が終わって「お金を請求できる権利が得られた日」を基準にするということです。
📜 法人税法第22条第2項
「第二項 内国法人の各事業年度の所得の金額の計算上益金の額に算入すべき金額は、別段の定めがあるものを除き、資産の販売、有償又は無償による役務の提供、無償による資産の譲渡その他の取引で資本等取引以外のものに係る当該事業年度の収益の額とする。」
この条文は、会社が事業活動によって得た収益を、原則としてその取引が行われた事業年度の益金(税務上の収入・売上)として計算することを定めています。「役務の提供」、つまり工事やサービスの提供が完了した事業年度の収益として計上しなければならないという根拠になる条文です。
例えば、会社の通帳を確認して「4月に引き落とし(または振込)があったから4月の売上だ」と判断してしまうと、税務上の原則とはズレが生じる可能性があります。3月中に工事が完了し、検査も合格して引き渡しが終わっているのであれば、入金が4月であっても3月期の売上として計上するのが原則的な考え方となります。
2. 官公庁工事における「引渡しの完了」と「検査」の重要性
工事請負や業務委託の場合、どの時点で「サービスの提供が完了した(権利が確定した)」とみなされるかが重要になります。特に相手が官公庁の場合、民間取引以上に手続きのステップが厳格に定められています。
📋 官公庁工事における標準的な取引手順
- 工事の完成
- 会社から官公庁への完成通知の提出
- 官公庁による現地検査および書類審査
- 検査合格通知書の交付と引き渡し(★最重要基準日)
- 請求書の提出および代金の支払・引落手続き
税務上、工事による収益の帰属時期は、原則として「工事が完成して相手方に引き渡された日」となります。実務において、この引き渡しが行われた日を証明する客観的な証拠となるのが、官公庁から交付される「検査合格通知書」や「指定検査員の確認日」、「引き渡し完了書」などの書類です。
仮に、3月中に工事の作業自体が終わっていたとしても、官公庁側の検査が4月に実施され、合格・引き渡しが4月になった場合、税務上の引き渡し日は4月となります。この場合、収益は翌期(4月以降の事業年度)に帰属すると判断されるのが一般的です。
一方で、3月25日に官公庁の検査が完了して引き渡しを受け、請求書も発注済みであったにもかかわらず、公金の支払手続きの関係で口座振込や引落処理が4月10日になったというケースではどうでしょうか。この場合は、引き渡しという事実が3月中に完了しているため、お金の移動が4月であっても3月期の売上(売掛金または未収入金)として処理する必要があります。
判断のポイントは、通帳の日付ではなく、「いつ検査に合格し、引き渡しが完了したか」という客観的な日付です。会社の請求書控え、官公庁からの検査結果通知、やり取りしたメール記録などを確認することが極めて重要になります。
3. 不服審判所における裁決事例に見る判断の分かれ目
税務調査で主張が食い違った場合、国税不服審判所という機関で審理が行われることがあります。ここで示される判断を「裁決」と呼びます。裁決は裁判所の判決とは異なり、国税庁の内部組織による行政上の不服申立てに対する判断ですが、実務における事実認定の基準として大変参考になります。
🏛 官公庁委託業務の裁決事例(要点)
平成19年12月13日裁決(裁決事例集第74号)
納税者が代金の支払受領手続の完了日(行政側の公金処理時期)を基準に売上計上していたのに対し、国税不服審判所は以下の理由から「追徴課税処分(税務署側の主張)を正当」と判断しました。
- 契約書に「指定検査員による検査に合格したときをもって引き渡しを完了する」と定められていた点
- 官公庁の検査員による合格通知の日付が当期末(3月)以前であった点
- 完了届および検査合格通知書という客観的書類で引き渡し完了が確認できる点
この事例から分かることは、当事者の都合や「入金があった日」という感覚的な認識ではなく、「契約書でどのような引き渡し条件が定められており、実際にその手続きがいつ完了したか」という客観的な事実と証拠が何より重視されるということです。
4. 税務調査で調査官がチェックする具体的な帳簿と資料
税務調査が入ると、調査官は「売上漏れ」や「売上計上時期のズレ(期ずれ)」がないかを確認するために、様々な帳簿や証拠資料を照らし合わせます。
🔍 調査官が確認する3期周辺(3月〜5月)の主な資料
- 会社名義の通帳(3月〜5月前後の入出金履歴)
- 売上帳、売掛金元帳、未収入金勘定の明細
- 官公庁へ提出した完成届、工事完了報告書
- 官公庁から受領した検査合格通知書、検査実施記録
- 官公庁へ送付した請求書の控え
- 社内メールや、官公庁の担当者・監督員とのやり取りメール
- 現場写真や勤怠記録、作業日報(実際の作業日程を確認するため)
例えば、4月の通帳に「官公庁からの入金(あるいは公金引き落とし関連の振込)」が記載されているのを見つけた場合、調査官は「この工事の検査はいつ終わっていますか?」と確認してきます。
その際、記憶だけに頼ってその場で曖昧な回答をするのは避けるべきです。社内に保管してある請求書、契約書、官公庁からの検査完了書類などを引っ張り出し、日付を確認した上で事実を回答することが大切です。
もし、3月に検査が完了していたことが書類で判明した場合は、4月の入金であっても3月期の売上として修正申告(自ら申告内容を訂正する手続き)の検討が必要になる場合があります。反対に、3月中に現場作業が終わっていても、官公庁の都合で正式な検査が4月に持ち越されていたことが検査通知書などで証明できれば、4月期の売上として処理していたことの正当性を冷静に説明することができます。
5. 税務調査で調査官から指摘を受けた際の正しい対応方法
税務調査の現場で、調査官から「この官公庁工事の売上は3月期に計上すべきでしたので、申告漏れです」と指摘されることがあります。そのような場面に直面した際、納税者としてどのように対応すべきかを整理しておきましょう。
まず大切なことは、調査官から指摘されたからといって、その場ですぐに「分かりました、こちらのミスです」と同意したり、根拠を確認せずに書類にサインしたりしないことです。また、逆に感情的になって反論することも賢明ではありません。
Step 1. 指摘の法律上の根拠と前提となる事実を確認する
調査官がどの事実を根拠に「期ずれ」と判断しているのかを質問して明確にします。
Step 2. 該当する工事の客観的書類を手元に揃える
契約書、完成届、検査合格通知書、通帳の該当項目を一括して確認します。
Step 3. 引き渡し確定日と代金決定時期を再確認する
書類上の日付と法律上の要件が一致しているかを丁寧に確かめます。
Step 4. その場で即答せず「資料を確認して後日回答する」と伝える
記憶や推測だけで答えると事実との食い違いを生む原因になります。確認時間を確保しましょう。
事実と異なる説明をしないこと、そして「分からないことは資料を確認してから正確に答える」という姿勢を徹頭徹尾貫くことが、適正な調査対応の基本となります。
まとめ
3月決算法人における官公庁請求工事の収益帰属時期について、重要なポイントを整理します。
- 収益の帰属時期は、入金日や通帳の引き落とし日ではなく「引き渡しが完了し、権利が確定した日」で判断する
- 官公庁工事では、契約書上の引き渡し条件や「検査合格通知書」の日付などの客観的証拠が判定の基準となる
- 3月中に検査合格・引き渡しが完了していれば、代金の支払処理が4月であっても3月期の売上となる
- 3月中に作業が終わっていても、官公庁の公式検査が4月であれば、原則として4月以降の売上となる
- 税務調査では感情や感覚ではなく、契約書、請求書、通帳、検査通知書などの客観的資料に基づいて冷静に会話する
- その場で分からない質問に対しては無理に推測で答えず、資料を確認してから正確に回答する
税務調査は、法律と客観的な証拠に基づいて正しく申告が行われているかを確かめる手続きです。専門的な用語や税法の解釈について判断に迷う場合でも、一つひとつの事実と書類を丁寧に整理していけば、過剰に恐れる必要はありません。修正申告などに応じる前には、必ず指摘内容の根拠と事実関係が一致しているかを確認してください。
お問い合わせ窓口のご案内
税務調査の連絡が届いて対応に不安を感じている方や、過去の売上計上時期(期ずれ)について税務署から指摘を受け、対応に困っている経営者様・経理担当者様は、当事務所までお気軽にご相談ください。
当事務所では、納税者様の正当な権利を守りつつ、税法と客観的な証拠資料に基づいた適正な申告・対応をサポートしております。税務調査における調査官の指摘が法律や事実関係に照らして妥当なものかどうか、提出された資料を精査し、冷静かつ論理的な対応策をご提案いたします。
役員報酬の未払い計上は認められる?税務調査で否認されないための要件と注意点
💡 この記事のポイント(30秒でわかる結論)
- 役員報酬の決算未払い計上は、原則として税法上の経費(損金)として認められにくい。
- 税法(法人税法第34条)では「定期同額給与」などの厳格なルールがあり、実態を伴わない未払い処理は否認の対象。
- 最高裁判例でも、単なる帳簿上の振替処理だけでは損金として認められないことが示されている。
- 税務調査では口頭説明ではなく、議事録や通帳などの「客観的な証拠」が最重視される。
役員報酬の未払い計上は認められる?税務調査で否認されないための要件と注意点
はじめに
決算を迎えるにあたり、資金繰りの都合や業績の状況から「確定した役員報酬を一旦、未払い費用として計上したい」と考える経営者や経理担当者の方は少なくありません。会社の帳簿上で未払いとして処理しておけば、当期の費用を増やして利益を抑えられるのではないかと考えがちです。
しかし、税務調査において「役員報酬の未払い計上」は非常に厳しくチェックされるポイントの一つです。処理の方法や実態によっては、税務署から経費として認められず、あとから多額の税金を請求されるリスクがあります。税務署から連絡が来たり、指摘を受けたりすると不安になるかもしれませんが、直ちに不正や申告漏れが確定するわけではありません。
この記事では、役員報酬を未払いに計上することがなぜ税法上問題になりやすいのか、実際の裁判例や法律の根拠を交えながら分かりやすく解説します。税務調査は感情や雰囲気で行われるものではなく、法律と客観的な証拠に基づいて進められます。不安や思い込みだけで判断せず、正しい知識と事実関係を整理して対応しましょう。
1. 役員報酬の未払い計上が税理士や税務調査で厳しく見られる理由
結論から申し上げますと、役員報酬を決算で未払い計上することは、原則として税法上の損金(経費)として認められにくい傾向にあります。
会社の会計上、発生した費用を未払い費用として帳簿に載せること自体は珍しくありません。しかし、法人税を計算する上での経費(損金)と、会社の帳簿上の費用は必ずしも一致しません。
📌 実務でよく使われる重要税務用語
- ・損金(そんきん)
- 法人税の計算において、売上などの収益から差し引くことが認められている経費のこと。
- ・否認(ひにん)
- 納税者が経費として申告した内容を、税務署が税法上認められないと判断することを指します。
役員報酬は、会社と役員との間の契約に基づいて支払われるものです。経営者が自身の判断で自由に未払い金額や支払時期を決められる状態にしておくと、利益が出そうな決算直前に任意に役員報酬を未払い計上して利益を調整できてしまいます。このような意図的な利益操作を防ぐため、税法では役員報酬を損金に含めるための要件を非常に厳格に定めているのです。
2. 役員報酬を損金にするための法律上の基本ルール
役員報酬が税法上の経費(損金)として認められるためには、法人税法で定められた特定のルールをクリアする必要があります。
📜 法人税法第34条第1項(抜粋)
「内国法人がその役員に対して支給する給与の額のうち、次に掲げる給与のいずれにも該当しないものの額は、その内国法人の各事業年度の所得の金額の計算上、損金の額に算入しない。」
簡単に言うと、この条文は会社が役員に払う給与(役員報酬)は、税法が認めた特定のパターン(定期同額給与など)に該当しない限り、原則として経費から差し引くことを認めないと定めています。
役員報酬を経費にするための最も代表的なルールが「定期同額給与(ていきどうがくきゅうよ)」です。これは、支給時期が1か月以下の一定の期間ごとであり、かつ、各支給時期における支給額が同額である給与を指します。
もし、数か月間にわたって役員報酬の支払いがストップし、決算時に一括して未払い計上された場合、税務署からは「定期的に同額が支給されている実態がない」「単なる利益調整ではないか」と疑われることになります。
3. 役員報酬の未払い計上が否認された具体的な裁判例
実際に、決算において役員報酬を未払いに計上したことが争われ、税務署側の主張(未払い計上の否認)が認められた有名な裁判例があります。
⚖ 昭和54年 最高裁判決(要点)
- 裁判所名:最高裁判所第一小法廷
- 判決日:昭和54年11月22日判決
- 事件番号:昭和51年(行ツ)第60号
この裁判では、会社が決算にあたり帳簿上に計上した「未払い役員報酬」が損金(経費)に該当するかどうかが争われました。最高裁判所は、会社が単に帳簿上で計算(振替処理)をしただけであり、実際に役員へ金銭が支払われていないことや、支払うための資金的な裏付け・明確な手続きが不十分であったことなどを重視し、税法上の損金としては認められないと判断しました。
この判決からは、会社の帳簿や決算書に「未払い費用」と記載されている形式的な事実だけでは不十分であり、客観的な支給の実態や明確な債務の確定がなければ、税法上の経費として認められないということが分かります。
4. 実務で重要となる「客観的な証拠」とチェックポイント
税務調査では、口頭での説明だけでなく、会社に残されている書類や記録といった「客観的な証拠」が何より重視されます。調査官は、次のような身近な業務資料を細かく確認します。
✅ 税務調査での主な確認疎明資料
- 株主総会議事録や取締役会議事録(額や改定が適正に決定されているか)
- 会社名義の通帳(実際の資金の動き、過去の支給実績)
- 役員貸付金や役員借入金の帳簿(資金のやり取りが不透明になっていないか)
- 決算書および勘定科目内訳明細書
例えば、資金繰りが厳しく、どうしても役員報酬を現金で支払えない期間が発生することもあります。その場合でも、単に帳簿の数値だけを操作して未払い処理を行うのは非常に危険です。
本当に未払いにせざるを得ない事情があったのか、会社として支払義務が確定していたのか、将来的にいつ支払う見込みなのかなど、取引の実態を示す証拠が揃っていなければ、税務調査で「実態のない経費」と判断され、加算税などが課されるリスクが生じます。
※加算税(かさんぜい):申告漏れや計算ミス、隠蔽行為などがあった場合に、本来支払うべき税金に上乗せして課される罰則的な税金のこと。
5. 税務調査で調査官から指摘を受けた際の正しい対応方法
もし税務調査で「この未払い役員報酬は損金として認められません」と指摘された場合、パニックにならず、落ち着いて手順を踏むことが大切です。
まず、その場で焦って曖昧な記憶だけで回答したり、相手の言う通りに認めたりする必要はありません。「その場で分からないことは、資料を確認してから回答します」と伝え、事実関係を整理する時間を確保してください。
調査官の指摘に対応する際は、以下のステップを意識しましょう。
Step 1. 指摘の法律的な根拠と理由を確認する
なぜ未払い計上が認められないと判断されたのか、条文や具体的な事実関係の理由を調査官に確認します。
Step 2. 会社側の資料と事実関係を整理する
議事録、通帳の履歴、資金繰り表などの証拠を集め、当時の決定プロセスや支給実態に誤解がないかを確認します。
Step 3. 納税者側と税務署側の事実認識に違いがないか確かめる
調査官が把握している事実と、実際の会社の状況にズレがないかを精査します。
Step 4. 修正申告を行う前に専門家へ確認する
一度修正申告を提出すると、後からその内容を取り消すことは原則としてできません。納得がいかない場合や判断が難しい場合は、修正申告書を出す前に税務調査に詳しい税理士などの専門家に相談することをおすすめします。
※修正申告(しゅうせいしんこく):一度提出した申告内容の誤りを自ら訂正して正しく申告し直す手続き。
6. 個別の事情によって税務上の判断は変わる
役員報酬の扱いについては、「こうすれば絶対に大丈夫」という万能な答えが存在するわけではありません。税務上の判断は、会社の規模、資金状況、役員会議事録の記載内容、過去の支給実績、実際の資金の動きなど、個別具体的な事情によって大きく異なります。
形式的な書類の整備だけでなく、実態としてどのような取引が行われていたのかを総合的に考慮して判断されるため、自己判断で処理を進めるのではなく、事実関係を客観的に見直す姿勢が求められます。
まとめ
税務調査における役員報酬の未払い計上について、重要となるポイントを整理します。
- 役員報酬の未払い計上は、任意な利益調整とみなされやすく、税法上の損金として認められないリスクが高い。
- 税法(法人税法第34条)では定期同額給与などの厳格なルールが定められており、実態を伴わない未払い処理は否認の対象となる。
- 最高裁判所の判決においても、単なる帳簿上の振替処理だけでは損金として認められないことが示されている。
- 税務調査は感情ではなく、議事録や通帳などの客観的な証拠と法律に基づいて判断される。
- 調査官の指摘に対しては、その場で推測で答えず、資料や事実関係を整理した上で誠実に対応する。
- 一度提出した修正申告は取り消せないため、疑問や不安がある場合は慎重に判断する。
お問い合わせ窓口のご案内
当事務所では、納税者の方の正当な権利を守り、適正な申告が行われるよう、客観的な証拠と税法に基づいたサポートを行っております。
現在の処理に不安がある方や、税務署からの指摘内容についてセカンドオピニオンを求めたい方は、お気軽にお問い合わせください。セカンドオピニオンは、既存の顧問税理士の先生を否定するものではなく、経営者の方が冷静で最適な選択をするための有効な手段です。
貸倒損失は税務調査でどう見られる?回収不能・債権放棄の条件と内容証明等の証拠を解説
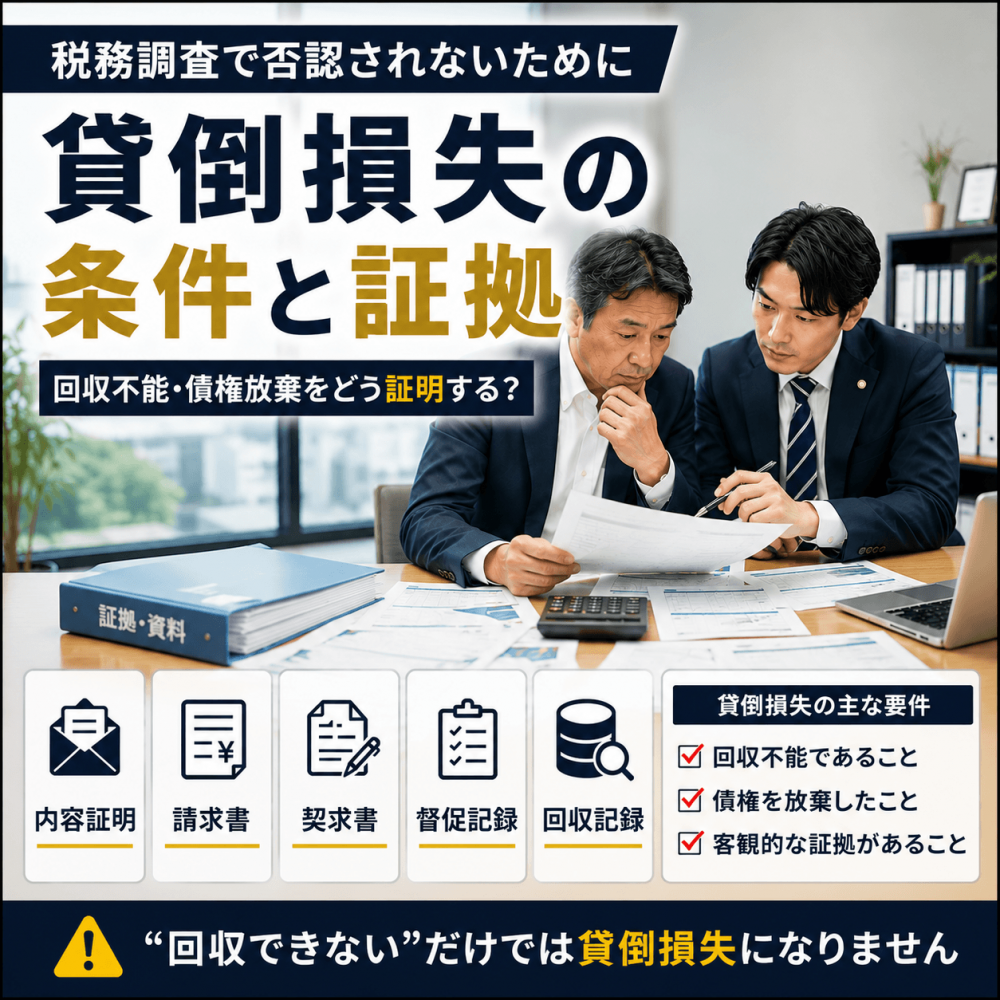
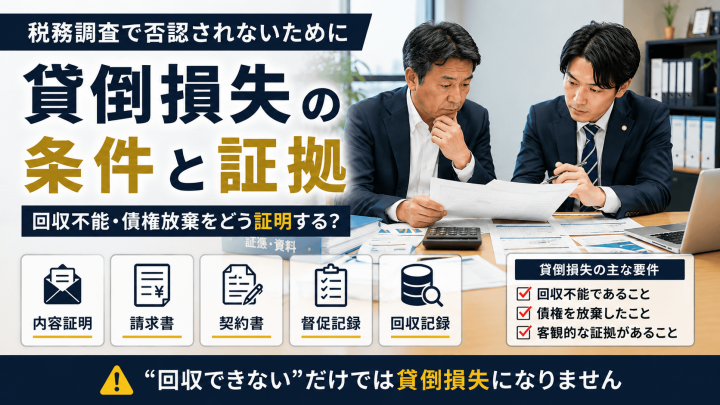
💡 この記事のポイント(30秒でわかる結論)
- 回収不能な債権を処理する「貸倒損失」は、税務調査で最も厳しく確認される重点項目のひとつ。
- 「全額の回収不能」「担保の処分」「決算での損金経理」の3条件を満たすことが必須。
- 債権放棄(債務免除)を行う場合は、経済的合理性と「内容証明郵便」等の客観的証拠(エビデンス)が必要。
- 損金処理後に請求を継続していると、税務調査で一発否認されるリスクがあるため厳重注意。
貸倒損失は税務調査でどう見られる?回収不能・債権放棄の条件と内容証明等の証拠を解説
はじめに
会社を経営していると、取引先の経営状態が悪化し、売上代金や貸付金が回収できなくなるトラブルに直面することがあります。このように回収できなくなったお金を税務上の経費として処理することを「貸倒損失(かしだおれそんしつ)」といいます。
売上金が入ってこないにもかかわらず、その金額に対して税金がかかり続けることは、企業経営にとって大きな負担です。そのため、回収できない債権を適切なタイミングで経費(損金)にすることは、資金繰りを守るうえで極めて重要になります。
しかし、税務調査において貸倒損失や債権放棄(債務免除)は、調査官が最も厳しく確認する項目のひとつです。税務署から「まだ回収できる可能性があるのではないか」「勝手に債権を放棄しただけで、実質的な寄附ではないか」と指摘を受け、あとから多額の税金を請求されるケースも少なくありません。
税務調査の連絡が入ると、「自社の処理が間違っていたのではないか」と強い不安を感じる経営者や経理担当者の方も多いでしょう。しかし、税務調査は調査官の個人的な感情で決まるものではありません。国税通則法や法人税法などの法律や、客観的な証拠資料に基づいて事実関係を冷静に確認していく手続きです。
この記事では、法律の根拠や国税庁の通達、過去の裁判例を踏まえながら、どのような条件を満たせば貸倒損失や債権放棄が認められるのか、そして税務調査で否認されないためにどのような資料を準備すべきかを分かりやすく解説します。
1. 貸倒損失と税務調査で重視される基本的な考え方
取引先からお金が回収できなくなったとき、会社としては一刻も早く経費として処理して税負担を減らしたいと考えるのが自然です。しかし、税務上は「会社が諦めたから」という理由だけで自由に変えることはできません。
本当は回収できる見込みがあるにもかかわらず、当期の利益を小さくして税金を減らすために勝手に債権を処理したのではないかと、税務署から疑われる可能性があるからです。
税務調査では、その債権が法律上または事実上、本当に回収できなくなっているのかという「客観的な事実」が徹底的に確認されます。口頭での説明だけでなく、取引先との契約書、請求書、相手方の財務状況を示す資料、これまでの回収交渉の記録など、形に残る証拠があるかどうかが判断の分かれ目となります。
📌 実務でよく使われる重要税務用語
- ・損金(そんきん)
- 税金を計算する際に売上などの収益から差し引くことができる、税務上の経費のこと。会社の決算書上の「費用」と税金計算上の「損金」は一致しないことがあります。
- ・損金不算入(そんきんふさにゅう)
- 会社の帳簿で費用として処理していても、税金の計算上は経費として認められず、利益に足し戻される処理のこと。
- ・損金経理(そんきんけいり)
- 会社が確定した決算において、帳簿上で費用や損失として記帳して処理することを指します。
- ・否認(ひにん)
- 納税者が経費として申告した内容を、税務署が税法上の要件を満たしていないとして認めないことを言います。
2. 全額回収不能による貸倒れ(通達9-6-2)の条件
国税庁の基本通達である法人税基本通達9-6-2では、債務者の資産状況や支払能力等からみて、金銭債権の全額が回収できないことが明らかになった場合の取扱いについて定められています。この通達に基づいて貸倒損失を計上するためには、次の条件を正確に満たす必要があります。
(1)債権の「全額」が回収不能であること
この取扱いでは、債権の一部ではなく「全額」が回収できない状態になっていることが求められます。わずかでも回収できる見込みが残っている場合は、全額を貸倒損失として損金にすることはできません。
(2)担保や保証がないこと(または処分後であること)
回収したい債権に対して不動産などの担保が設定されている場合や、保証人がいる場合は注意が必要です。担保物を処分して現金化したり、保証人に返済を求めたりした後の残額でなければ、「全額が回収できない」とは認められません。処分に時間がかかる場合は、貸倒損失ではなく「貸倒引当金(かしだおれひきあてきん)」の計上を検討することになります。
(3)決算で「損金経理」をしていること
税務上、経費として認めてもらうためには、その事業年度の決算において、帳簿上で貸倒損失として損失処理(損金経理)しておく必要があります。
3. 破産手続の開始と実際の回収可能性の違い
取引先が破産したという情報を聞くと、すぐに貸倒損失にできると考えがちです。しかし、破産手続が始まったという事実だけで、直ちに税務上の貸倒損失が認められるわけではありません。
破産手続においては、裁判所から選任された破産管財人が相手方の財産を調査し、債権者に配当するための手続きが進められます。たとえ破産手続中であっても、少しでも配当が行われる可能性がある間は、「全額が回収できないことが確定した」とは言えません。
したがって、破産などの事実が生じた場合であっても、相手方の資産状況や配当の見込みを確認し、全額回収不能であることが明らかになってから貸倒損失を計上する必要があります。
📜 法人税法第22条第3項(抜粋)
「内国法人の各事業年度の所得の金額の計算上損金の額に算入すべき金額は、別段の定めがあるものを除き、次に掲げる額とする。
一 当該事業年度の売上原価、完成工事原価その他これらに準ずる原価の額
二 前号に掲げるもののほか、当該事業年度の販売費、一般管理費その他の費用(別段の定めがあるものを除く。)の額
三 当該事業年度の損失の額で資本等取引以外の取引に係るもの」
簡単に言うと、この条文は会社が得た利益から差し引くことができる経費や損失の範囲を定めています。売上を作るための原価や人件費だけでなく、事業活動のなかで生じた債権の回収不能といった損失も、適切な要件を満たせば損金として認められることを示しています。
4. 債権放棄(債務免除)による処理と内容証明郵便の重要性
回収不能になるのを待つだけでなく、自社の回収コストを削減するためや、取引先の再建を支援するために、こちらから「債権放棄(債務免除)」を行うケースもあります。
法律上、債権放棄(基本通達9-6-1等)によって法律上の債権が消滅した場合、その消滅した金額は貸倒損失として損金処理することができます。しかし、何らの合理的理由もなく任意に債権を放棄した場合は、貸倒損失ではなく相手方への「寄附金」や「贈与」とみなされ、経費にできる金額が大きく制限されるリスクがあります。
債権放棄を貸倒損失として認めてもらうためには、次の2点が極めて重要になります。
✅ 債権放棄で貸倒損失が認められるための2大要件
- ① 経済的合理性があること:
例えば、取引先を再建させなければ自社へのさらなる損害につながる場合や、回収にかかる弁護士費用や人件費が回収見込額を上回ってしまう場合など、放棄することが会社にとって合理的であるという理由が必要です。 - ② 法的確定性と伝達の証拠:
単に口頭や社内打合せで「もう払わなくていいよ」と伝えただけでは、本当に法律上の債権が消滅したかを証明できません。そのため、実務上は「内容証明郵便(配達証明付き)」を用いて、債務免除の意思表示を相手方に送達します。公的に証明されるため、税務調査においても債権が法律上消滅した強力な証拠となります。
5. 裁判例から学ぶ客観的証拠の重要性
貸倒損失や債権放棄が認められるかどうかについては、過去に多くの裁判で争われてきました。裁判所が判断の際に最も重視するのは、納税者の感情や主張ではなく、具体的な事実関係と客観的な証拠です。
東京地方裁判所平成17年12月20日判決(平成15年(行ウ)第507号)をはじめとする裁判例においても、債務者の客観的な資産状況、支払能力、事業の継続性、他の債権者への返済状況などが総合的に考慮されています。裁判所は、単に回収が困難であるというレベルにとどまらず、客観的にみて全額が回収できない状態に至っているかを厳密に判断しています。
これらの裁判例や実務から言える重要なポイントは、次の2点です。
⚠️ 裁判例・実務から導く超重要注意点
- 行方不明の場合も調査記録を残す:
相手方の行方が分からない場合や連絡が取れない場合でも、会社として調査を行った記録を残す必要があります。現地を訪問した際の写真や現地確認メモ、宛先不明で返送されてきた簡易書留の封筒などが重要な証拠となります。 - 【最重要】経費処理後の「請求継続」は厳禁:
一番注意しなければならないのは「貸倒損失として経費処理した後に、相手方に対して請求を続けている場合」です。会社が帳簿上で「回収不能」として損金処理しているにもかかわらず、相手方に請求書を送り続けたり、催促のメールを送信したりしていると、税務調査で「会社自身がまだ回収できると考えて請求を続けているのだから、全額回収不能とは言えない」と判断され、一発で否認されるリスクが非常に高まります。
6. 税務調査に備えて準備しておくべき具体的な疎明資料
税務調査で調査官から貸倒損失や債権放棄について質問された際、口頭だけの説明で納得してもらうことは困難です。事前に次のような「疎明資料(そめいしりょう:事実を推測させるための資料)」を準備し、整理しておくことが重要です。
📁 準備すべき疎明資料チェックリスト
- ✔ 取引の発生を示す資料:
原本の契約書、注文書、納品書、請求書控え、売上帳など - ✔ 回収交渉の経緯を示す資料:
催促状の控え、電話や直接訪問の履歴メモ、電子メールの送信履歴、送達確認できる郵便物の控えなど - ✔ 相手方の状態を示す資料:
破産手続開始決定書、登記事項証明書、支払停止の通知書、現地訪問の確認記録、相手方の決算書など - ✔ 債権放棄を示す資料:
内容証明郵便による債務免除通知書の控え、配達証明書、相手方との協議書、取締役会議事録などの社内決定文書 - ✔ 決算時の処理を示す資料:
総勘定元帳、決算書、貸倒損失の計算根拠を示した社内稟議書など
調査当日に調査官から質問を受けた場合、記憶だけで曖昧に答える必要はありません。「当時の資料を確認して正確にお答えします」と伝え、これらの書類を提示しながら事実関係をひとつずつ説明することが、適法かつ誠実な対応となります。
まとめ
取引先からの売掛金や貸付金が回収できなくなった場合の貸倒損失や債権放棄について、重要事項を整理します。
- 税務調査は、感情や雰囲気ではなく、法律と客観的な証拠に基づいて判断されます。
- 全額回収不能による貸倒損失(通達9-6-2)は、債権の「全額」が回収不能であり、担保等の処分も終わっていることが条件です。
- 破産手続が始まったことだけで直ちに全額回収不能とは認められず、配当の有無や相手方の資産状況を確認する必要があります。
- 債権放棄を行う場合は、経済的合理性とともに、内容証明郵便などを活用して法的確定性を証明することが不可欠です。
- 経費処理した後に相手方へ請求を継続していると、税務調査で否認されるリスクが高まります。
- 契約書、催促の記録、内容証明郵便の控えなど、客観的な証拠を日頃から保存しておくことが大切です。
税務調査は、納税者と税務署の双方が、事実関係と税法上の取扱いを冷静に確認する手続きです。提示された指摘内容に疑問や不安がある場合は、根拠となる法律や資料を一つずつ確認して整理していきましょう。
お問い合わせ窓口のご案内
当事務所では、税務調査における主張の整理や、貸倒損失・債権放棄をはじめとする複雑な税務処理についてのセカンドオピニオンを含めたご相談を承っております。
セカンドオピニオンは、現在の顧問税理士の先生との契約を否定するものではなく、経営者様やご担当者様が冷静な判断を行うための客観的な選択肢や法的な視点を増やすための仕組みです。
税務署からの指摘内容に不安がある場合や、今後の対応について客観的な資料に基づいて整理したいとお考えの経営者・担当者様は、どうぞお気軽にお問合せください。
従業員の横領で重加算税?「同一利害集団」で税務署に対抗する方法
3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
カテゴリタグ▼3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
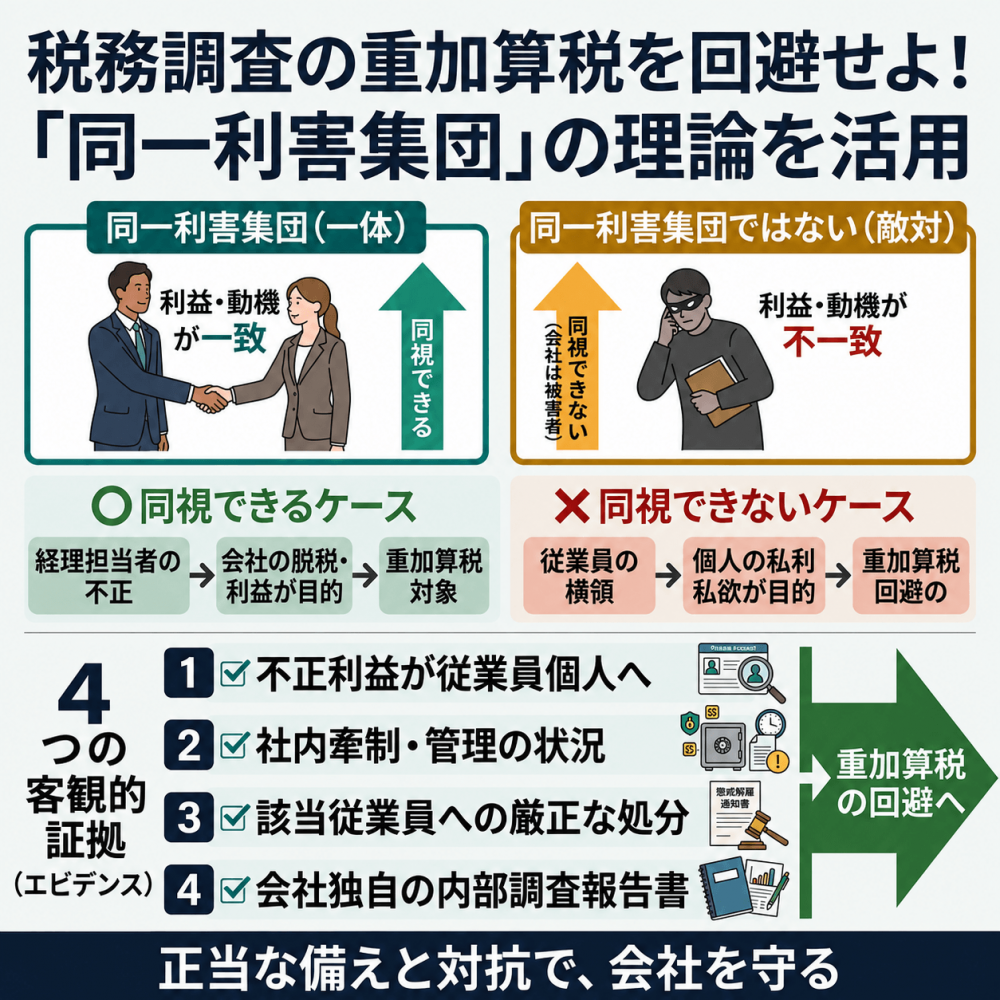
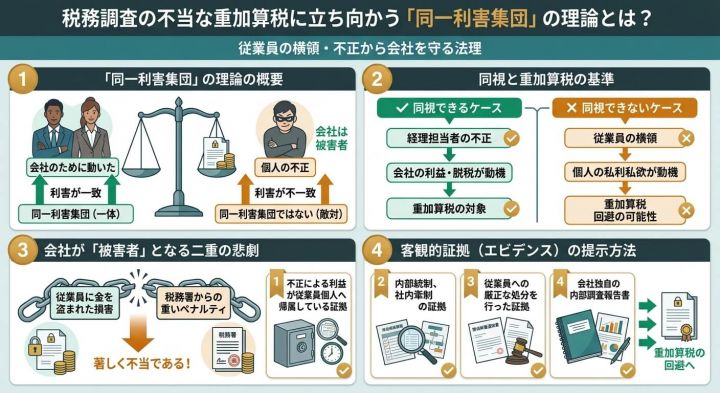
💡 この記事のポイント(30秒でわかる結論)
- 従業員の単独不正(横領など)で会社が被害者である場合、「同一利害集団」ではないとして重加算税の回避が可能。
- 「会社のため」の不正か、「個人の私利私欲」のための不正かで法的な扱いが大きく分かれる。
- 回避には「利益が100%個人帰属」「社内牽制」「厳正な処分」「内部調査報告」の4つの客観的証拠が不可欠。
税務調査の不当な重加算税に立ち向かう「同一利害集団」の理論とは?従業員の横領・不正から会社を守る法理
税務調査において、従業員や役員が勝手に行った不正行為(売上の着服や架空経費の計上など)を理由に、税務署から「重加算税」を言い渡されるケースは少なくありません。
前回の記事では、最高裁などの判例(京都地裁平成4年判決など)に基づき、たとえ社長が知らなくても「従業員(補助者)の不正は、原則として会社の不正と同視される」という厳しい現実をお伝えしました。
しかし、この原則には「会社が完全に被害者である場合まで、一律に重加算税を課すのは不当である」という強力な反論の理論が存在します。それが、税務訴訟や専門的な学説で極めて重要視される「同一利害集団(どういつりがいしゅうだん)」の理論です。
今回は、この理論がどのようなもので、どのような客観的証拠があれば税務署のペナルティを回避できるのか、法律と証拠の観点から深掘りして解説します。
1. 「同一利害集団」の理論とは何か?
「同一利害集団」の理論とは、一言で言えば「その不正を行った従業員と会社は、同じ利益を共有するチーム(利害集団)であったか、それとも完全に敵対する関係であったか」を区別する考え方です。
重加算税(国税通則法第68条)は、納税者本人が「隠蔽・仮装」を行った場合に課される行政制裁です。従業員がやった行為を「納税者(会社)自身の行為」と同視してペネルティを課すためには、その従業員と会社との間に「一体性」が認められなければなりません。
⭕ 同視できるケース(同一利害集団に該当する ➔ 重加算税対象)
- 事例: 経理担当者が「会社の利益をよく見せたい」「会社の税金を減らしてあげたい」という動機で、売上を除外したり経費を水増ししたりした。
- 結果: この場合、従業員は「会社のため(=会社と同一の利害)」に動いているため、社長が知らなかったとしても、従業員の隠蔽・仮装は「会社の行為」と同視され、重加算税の対象となります。
❌ 同視できないケース(同一利害集団に該当しない ➔ 回避の可能性あり)
- 事例: 従業員が「会社の金を横領して自分のポッケに入れたい」という個人的な目的のために、架空の請求書を作って会社から現金を騙し取った。
- 結果: この場合、従業員は「自分自身の個人的な利益」のためだけに動いており、会社を騙す「加害者」です。会社は税金を免れるどころか、財産を奪われた「被害者」です。このように利害が完全に相反している場合、従業員の行為を「会社の行為」と同視することは法的に許されない、というのが本理論の核心です。
2. なぜ「会社も被害者」なら重加算税を免れうるのか?
国税庁の「重加算税通達」には、行為者が誰であるかについての明確な限定がありません。そのため、税務署の現場の調査官は「社内で不正(隠蔽・仮装)の事実があったのだから、理由を問わず一律に重加算税だ」と主張してくることがほとんどです。
しかし、裁判例や有力な法学の世界では、この「一律課税」にストップをかけています。
もし、会社を裏切った従業員の単独犯罪(横領など)にまで重加算税を課してしまうと、会社は「従業員に金を盗まれた」という損害に加えて、「税務署から35%〜40%の重いペナルティを課される」という二重の悲劇に見舞われることになります。
本来、重加算税は「悪質な脱税行為に対する制裁」です。騙されて被害を受けた会社に対して、「お前が脱税した」として重い制裁を課すことは、国税通則法の目的に照らし合わせても、社会的正義(公平性)の観点からも著しく不当である、と判断される余地があるのです。
3. 税務署に「同一利害集団ではない」と認めさせるための4つの客観的証拠
税務調査の現場で、「これは従業員の個人的な横領であり、会社は被害者です。だから重加算税は免除されるべきです」と口頭で主張しても、調査官は絶対に納得しません。
税務調査は「法と証拠」の世界です。従業員と会社が「同一利害集団ではなかった(一体ではなかった)」ことを証明するためには、以下の客観的な証拠(エビデンス)を揃えて提示する必要があります。
① 不正による利益が「100%従業員個人」に帰属している証拠
横領された役員報酬や売上金が、会社の口座ではなく、その従業員個人の私的な銀行口座や競馬・ギャンブル等の遊興費に直接流れていたことを示す通帳のコピーや、資金移動の履歴です。「会社には1円の利益も残っていない」ことを数字で証明します。
② 会社が不正を「容認・放置」していなかったことを示す社内体制の証拠
会社が日頃から不正を防ぐ努力(内部統制)をしていたかどうかが問われます。
- 定期的に社長や外部の人間が不意打ちで金庫や帳簿のチェックを行っていた記録
- 業務マニュアルや、職務権限(一人の人間にすべての権限を集中させない仕組み)の規程
➔ 「会社は適切な管理を行っていたが、それを巧みにすり抜けた従業員の単独犯である」と言える状態が必要です。
③ 不正発覚後、会社が該当従業員に対して「厳正な処分」を行った証拠
会社が不正を知った後、身内をかばわずに厳しく対処した実績は、利害が相反している何よりの証拠になります。
- 就業規則に基づく「懲戒解雇通知書」
- 弁護士を交えた「示談書」や「損害賠償請求(民事訴訟)」の記録
- 警察への「被害届」や「告訴状」の提出
④ 会社が独自に「調査・解明」を行ったプロセスを示す証拠
不正発覚後、社内調査委員会や顧問税理士・弁護士が作成した「内部調査報告書」です。いつ、誰が、どのような手口で会社を騙し、いくら着服したのかが客観的にタイムラインでまとめられている書類は、税務署に対する強力な反論資料となります。
4. まとめ:主観的なペナルティには「理論とエビデンス」で対抗する
従業員による社内不正は、経営者にとってそれだけで計り知れないショックと実害を伴うものです。それに乗じるかのように、税務調査で不当な重加算税のペナルティまで押し付けられる筋合いはありません。
税務署が「従業員のやったことだから会社の責任だ」と一辺倒な主張をしてきたときは、「国税通則法の本来の趣旨」と「同一利害集団の法理」、そしてそれを裏付ける「客観的な証拠」を突きつけることで、正当に重加算税を回避できる可能性は十分にあります。
税務調査・重加算税のお悩みは当事務所へご相談ください
当事務所では、万が一の社内不正に伴う税務リスクに対し、法律のロジックと強固なエビデンス構築の双方から、経営者様の権利を徹底的にお守りします。納得のいかない指摘を受けたら、サイン(修正申告)をする前にぜひ一度ご相談ください
24時間365日対応!

【7月人事異動】新体制の税務署が本格化する年末までの税務調査ラッシュと対策
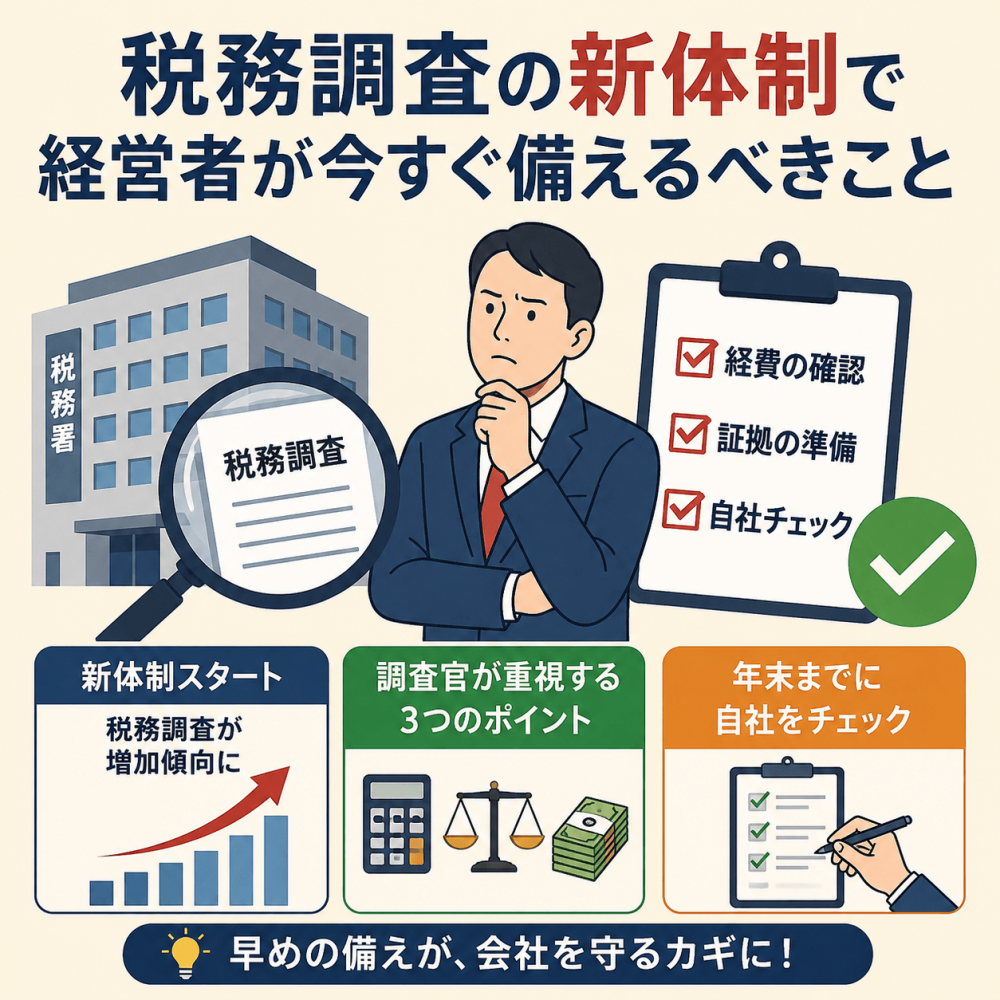
「税務調査なんて、うちはまだ先の話だろう」
「確定申告の時期以外、税務署はそんなに動かないのでは?」
そうお考えなら、認識をアップデートしておく必要があります。国税組織にとって6月末はひとつの区切りであり、7月からは新しい体制のもとで、年末に向けた税務調査が本格化していく時期だと言われています。
税務調査は、調査官の主観や雰囲気で決まるものではありません。あくまで「税法・国税通則法」と「客観的な証拠(帳簿や書類)」に基づいて、適正な申告が行われているかを確認する手続きです。
この記事では、なぜ7月から年末にかけて税務調査が増える傾向にあるのか、その背景と、経営者が今のうちに済ませておくべき備えを解説します。
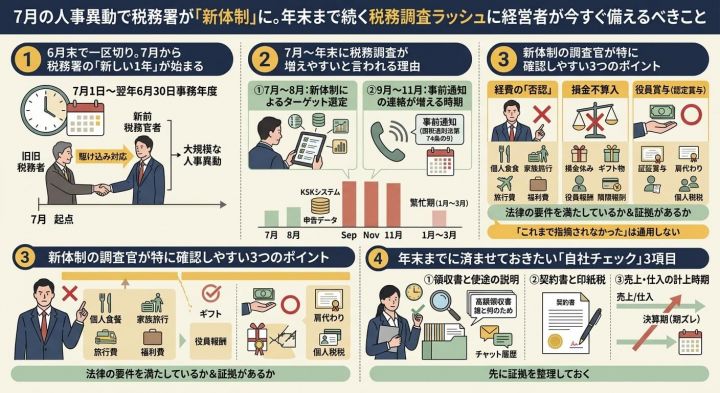
1. 6月末で一区切り。7月から税務署の「新しい1年」が始まる
多くの企業は3月や4月を決算期としていますが、国税局・税務署などの国税組織は「7月1日から翌年6月30日」を1事務年度としています。
📌 税務署のスケジュールにおける7月の意味
① 6月末までの「駆け込み対応」
5月〜6月は、その事務年度の未処理案件を片づける動きが強まる時期だと言われています。これが6月末で一区切りとなります。
② 7月上旬の大規模な人事異動
区切りを迎えると同時に、7月上旬には署長や統括官、実際に現場を担当する調査官を含む大規模な人事異動が例年行われています。
つまり7月は、税務署が新体制でスタートを切るタイミングです。新しく着任した調査官が、これから年末にかけて調査対象の選定や実地調査を進めていく、その起点にあたります。
2. 7月〜年末に税務調査が増えやすいと言われる理由
「異動直後は引き継ぎで忙しいはず」と油断するのは禁物です。実務上、7月から12月は年間を通じて税務調査の連絡が比較的多い時期だと言われています。
- 7月〜8月:新体制によるターゲット選定
新しく着任した調査官は、過去の申告データやKSK(国税総合管理)システムなどを活用しながら、調査対象の選定作業を進めていくとされています。 - 9月〜11月:事前通知の連絡が増える時期
対象の絞り込みが進む9月以降、国税通則法第74条の9に基づく事前通知(税務調査を行いたい旨の連絡)が増える傾向にあります。
💡 年末までに決着をつけたい背景
1月〜3月は個人の確定申告で税務署自体が繁忙期に入るため、法人や大口の個人事業主に対する調査は、7月から年末までの間に一定の決着をつけたいという事情があると言われています。3. 新体制の調査官が特に確認しやすい3つのポイント
調査官が重点的に見るのは、常に「法律の要件を満たしているか」と「それを裏づける証拠があるか」の2点です。特に確認されやすい代表的な論点を整理します。
- ・経費の「否認(ひにん)」
会社の経費として認められない支出のことです。社長個人の飲食代や家族旅行の費用を「旅費交通費」「福利厚生費」として処理していると、指摘の対象になりやすい典型例です。 - ・「損金不算入(そんきんふさんんにゅう)」
会計上は支出していても、税務上は経費(損金)として認められない取扱いです。交際費の限度額を超えた贈答品や、役員への不相当に高額な給与などが該当し得ます。 - ・「役員賞与(認定賞与)」
事前の届出なく役員に支払われた臨時のボーナスや、経費の肩代わりとみなされる支出は、会社の経費にできないだけでなく、役員個人への給与として課税対象になり得ます。
新しく着任した調査官は、過去の引き継ぎ資料だけでなく、あらためて過去数年分の帳簿を確認するケースが多いとされています。「これまで指摘されなかったから大丈夫」という判断は、必ずしも通用するとは限りません。
4. 年末までに済ませておきたい「自社チェック」3項目
税務署が新体制で動き始めているこの時期、経営者にできる備えは「先に証拠を整理しておくこと」です。以下の3点を確認しておくことをおすすめします。
| チェック項目 | 確認内容 |
|---|---|
| ① 領収書と使途の説明 | 高額な領収書(飲食代・コンサル費・外注費など)について、誰と何のために使ったか説明できる記録が残っているか |
| ② 契約書と印紙税 | 業務委託契約書などに、適正な金額の収入印紙が貼付・消印されているか |
| ③ 売上・仕入の計上時期 | 決算期をまたぐ取引で、計上時期にズレ(期ズレ)がないか |
税務調査の連絡が来てから慌てて書類を探しても、対応できることは限られます。比較的余裕のある7月・8月のうちに、税理士など専門家を交えて事前確認を行い、弱点を洗い出しておくことが実務上の備えになります。
5. よくある質問
Q. 7月〜12月の間で、特に連絡が来やすいのはいつ頃ですか?
A. 8月後半から9月にかけての時期が比較的多いと言われています。7月に着任した調査官が対象選定を終え、9月以降に事前通知の連絡を始めるケースが多いためです。ただし対象や状況によって異なるため、あくまで傾向としてご参考ください。
Q. 12月に調査が入った場合、何か特徴はありますか?
A. 年内に一定の区切りをつけたいという事情から、比較的早期に協議が進みやすい傾向があるとされています。もっとも、内容によって進み方は大きく異なるため、個別の状況に応じた対応が必要です。
まとめ:本格化する前に、専門家によるチェックを
6月末の区切りを経て、7月からの新体制のもとで、税務署は年末に向けて調査対応を進めていきます。突然の連絡に慌てるか、今のうちに準備しておくか。その分かれ目は「今」にあります。
税務調査自体は、必要以上に恐れるものではありません。法律の知識を持ち、日頃から客観的な証拠を整理しておけば、どのような調査官が来ても落ち着いて対応できます。
❓ このようなご不安をお持ちではありませんか?
- 過去の処理で気になる取引が残っている
- 現在の顧問税理士が税務調査にどこまで強いか分からない
- 年末の調査シーズンに入る前に、一度セカンドオピニオンとして帳簿を見てほしい
このようなお悩みがあれば、当事務所までお気軽にご相談ください。法と証拠に基づいた客観的な視点から、事前の帳簿チェックや税務調査対策のご相談を承っております。まずは現状をお聞かせいただくところから、一緒に備えていきましょう。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
【税務調査対策】経費の計上漏れを防ぐチェックリストと証拠の残し方
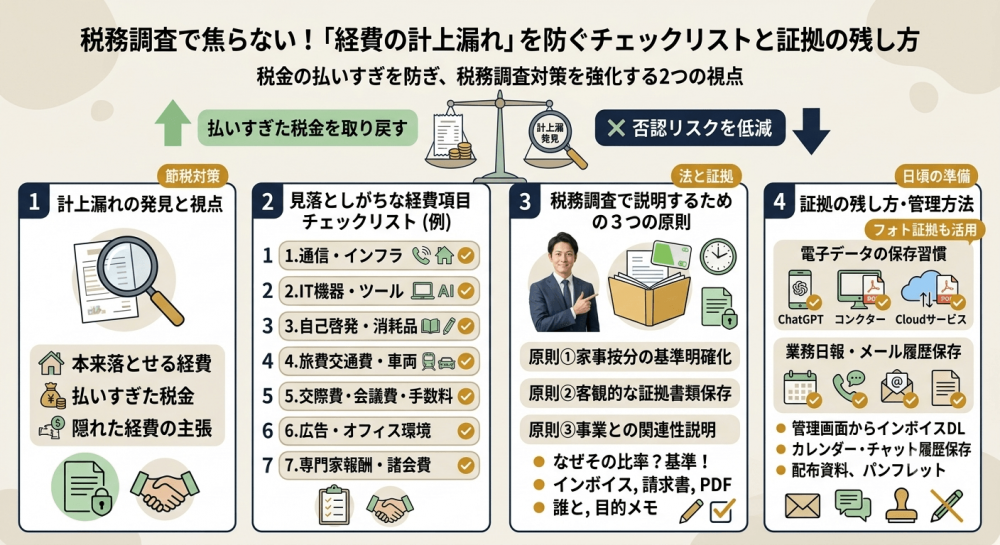
「税務調査が入るかもしれない」と聞くと、多くの経営者・個人事業主の方は「ペナルティを受けたらどうしよう」「経費が否認されたらどうしよう」と、不安が先に立ってしまうものです。
しかし税務調査で本当に大切なのは、税務署の指摘に怯えることではありません。むしろ中小企業や個人事業主にとって見落とされがちなのは、「本来落とせるはずの経費を計上し忘れ、税金を払いすぎていないか」という視点です。
税務調査は、法律と証拠に基づいて正しく納税しているかを確認する手続きです。これを機に自社の経理を見直し、正当な経費を漏れなく計上できる体制を整えることは、結果として有効な節税対策にもつながります。
今回は、日々の業務で見落としがちな「経費の計上漏れチェックリスト」と、税務調査の際に自信を持って説明できる「客観的な証拠」の残し方について解説します。
税務調査の不安を解消する「2つの視点」
税務調査を前にすると、「これは経費として認められるだろうか」という否認リスクにばかり目が向きがちです。
🔍 用語解説:「否認(ひにん)」とは?
税務署から「事業の経費(損金)としては認められません」と判断され、税額の修正を求められることをいいます。しかし、税務調査に強い経理体制をつくるためには、もう一つの視点が欠かせません。それが「計上漏れの発見」です。
本来は「損金(税金計算上、費用として認められるもの)」として処理できたはずの支出を、書類を紛失した、あるいは「経費にならない」と思い込んでいた、という理由で除外してしまっていないでしょうか。
💡 本来の税務調査対策とは?
税務調査対策とは、単に税務署から指摘を受けないよう守りを固めることだけではありません。「法律の範囲内で、正当に計上できる経費をきちんと主張できる証拠を揃えておくこと」でもあるのです。
あなたは何項目できている?「経費の計上漏れ」チェックリスト
仕事のために支出したにもかかわらず、経費に計上できていないものがないか、以下のリストで確認してみましょう。特に個人のクレジットカードで支払ったものや、自動引き落としになっているものは漏れが起きやすい項目です。
| 区分 | 見落としやすい経費項目 |
|---|---|
| 1. 通信・インフラ関連 | ・携帯電話・スマートフォン料金 ・インターネット回線・Wi-Fi利用料 ・自宅家賃(事業で使用しているスペース分) ・電気代・水道代・ガス代(事業使用割合分) |
| 2. IT機器・ツール・AI | ・パソコン、モニター・プリンター等の周辺機器 ・パソコンソフト・クラウドサービス利用料 ・生成AIツール(ChatGPT、Claude、Gemini等)の業務利用分 ・Google Workspace、Microsoft 365などの利用料 |
| 3. 自己啓発・消耗品 | ・書籍・専門誌・電子書籍 ・セミナー・研修・オンライン講座代 ・文房具・コピー用紙・インク・封筒・名刺代 ・郵便代・宅配便送料 |
| 4. 旅費交通費・車両 | ・電車・バス・タクシー代(領収書がない場合は出金伝票・旅費精算書) ・ガソリン代・高速道路料金・駐車場代 ・車検代・自動車保険(事業使用割合分) |
| 5. 交際費・会議費・手数料 | ・打ち合わせのカフェ代・取引先との飲食代・手土産代 ・会計ソフト利用料 ・銀行振込手数料・ATM手数料・クレジットカード決済手数料 |
| 6. 広告・オフィス環境 | ・ホームページ制作費/維持費、サーバー・ドメイン更新料 ・広告宣伝費(Google広告、SNS広告等) ・撮影機材・照明・マイク・カメラ ・事務机・椅子・収納用品・清掃用品等 |
| 7. 専門家報酬・諸会費 | ・税理士・行政書士・司法書士・社労士などの専門家報酬 ・業務に必要な各種会費・年会費・資格更新費用 |
※上記は一般的な例示です。実際に経費として計上できるかどうかは、事業内容や支出の実態によって個別に判断が必要です。
計上漏れを防ぎ、税務調査で説明できるようにする「3つの原則」
チェックリストで計上漏れに気づいても、そのまま帳簿に入力すればよいわけではありません。税務調査で正当性を説明できるようにするには、次の3つの原則を意識しましょう。
原則①:プライベートと共用する費用は「家事按分」の基準を明確にする
自宅をオフィスにしている場合や、1台のスマートフォン・1つのAIツール契約を仕事とプライベートの両方で使っている場合、その全額を経費にすることはできません。事業で使用している割合を合理的に見積もり、その分だけを経費とします。これを「家事按分(かじあんぶん)」といいます。
- 家賃:床面積の比率、または使用時間の比率
- 電気代:コンセント数や作業時間の比率
- 通信費・AIツール利用料:稼働日数やデータ通信量、利用時間の比率
大切なのは、「なぜその比率にしたのか」を、税務調査の際に客観的な基準に基づいて説明できるようにしておくことです。
原則②:客観的な「証拠書類(エビデンス)」を保存する
税法上、経費を計上するにはそれを証明する書類の保存が求められます。領収書やレシートに加え、次のようなものも証拠として有用です。
- ネットバンキングの振込明細画面(手数料確認用)
- サブスクリプションやAIツールの利用明細・請求書(PDF等)
- クレジットカードの利用明細
⚠️ Web請求書・海外ITツールの保存に注意!
近年増えている海外事業者のクラウドサービス(ChatGPT、Claude等)やネット広告費は、紙の領収書が届かないケースがほとんどです。毎月、管理画面にログインして利用明細(インボイス)をダウンロードし、保存する習慣をつけておきましょう。
なお、クレジットカードの利用明細だけでは購入内容の内訳がわからず証拠として不十分とされる場合があります。可能な限り購入内容の分かるレシートや領収書と合わせて保管することをおすすめします。
原則③:「事業との関連性」を説明できるようにしておく
税務調査官が特に確認したいのは、「その支出が事業の遂行上、本当に必要なものだったか」という点です。
例えば取引先との飲食代であれば、領収書の裏に「誰と、どのような目的で会ったのか」をメモしておくだけで、説明の説得力が高まります。セミナー代であれば、パンフレットや受講証明、配布資料などを一緒に保管しておくと、事業関連性を裏付ける材料になります。
税務調査を「経理体制を強くする機会」に変えましょう
税務調査は「税務署との対立の場」ではなく、法律に定められたルールに則って事実を確認し合う手続きです。
日頃から経費の計上漏れがないかをチェックし、それぞれに証拠を紐づけておく。この準備ができていれば、税務調査があっても慌てず、自社の経理の実態を落ち着いて説明することができます。
❓ このようなお悩みはありませんか?
- 「経費の計上漏れがあるかもしれない」
- 「家事按分の基準がこれで合っているか不安」
- 「次の税務調査に向けて、証拠の残し方を確認してほしい」
こうしたお悩みをお持ちの経営者・個人事業主の方は、ぜひ一度当事務所へご相談ください。個別の事業内容や取引実態を踏まえたうえで、経費計上と証拠管理の見直しをサポートいたします。現在顧問税理士がいらっしゃる場合でも、セカンドオピニオンとしてのご相談も承っております。まずはお気軽にお問い合わせください。
※本記事の内容は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。実際の取り扱いは、事業の実態や最新の法令・通達により異なりますので、具体的な処理については税理士等の専門家にご相談ください。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
接待交際費の領収書には相手方の名前が必要?税務調査で否認されない書き方
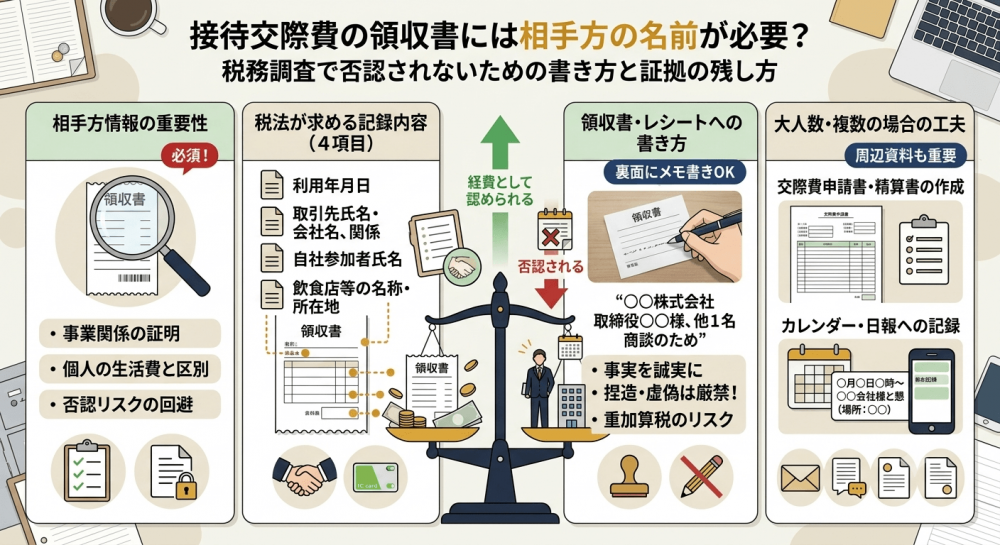
接待交際費の領収書には相手方の名前が必要?税務調査で否認されないための書き方と証拠の残し方
日々のビジネスにおいて、取引先や仕入先との関係を円滑にするための接待や飲食、贈り物の機会は少なくありません。これらの支出は「接待交際費」として経費処理されることが一般的ですが、税務調査において非常によく確認される項目のひとつでもあります。
経営者や個人事業主の皆様の中には、「領収書やレシートさえ保管していれば、経費として認められるはずだ」と考えている方もいらっしゃるかもしれません。しかし、税務調査の現場では、単に領収書があるというだけでは不十分とされるケースがあります。特に重要となるのが、その接待や飲食の「相手方」が誰であったのかという点です。
この記事では、接待交際費の領収書に相手方の氏名や会社名を記載・記録しなければならない理由や、税務調査で指摘を受けないための具体的な書き方、そして法律と客観的な証拠に基づいた適切な対応方法について分かりやすく解説します。税務調査からの連絡があったからといって、すぐに申告漏れが確定するわけではありません。まずは正しい知識を身につけ、冷静に事実関係を整理するための参考にしてください。
1、接待交際費に相手方の記載が必要とされる理由
税務調査において、調査官が接待交際費をチェックする最大の目的は、「その支出が本当に事業に関係のあるものかどうか」を確認することにあります。個人の生活費や、事業に全く関係のない友人との飲食費が経費に混ざっていないかを厳しく見極めるためです。
もし領収書に金額と日付、店名だけが書かれており、誰と行ったのかが分からない状態になっていると、税務署側はそれが「事業のための支出である」という事実を確認できません。そのため、税務調査の手続きの中では、その費用の正当性を証明する責任が納税者側に生じます。
「否認」とは、納税者が経費などとして申告した内容を、税務署が税法上は認めないと判断することです。相手方の情報が全く残っていない接待交際費は、最悪の場合、事業性がないものとして否認されてしまうリスクが高まります。このような事態を防ぐために、相手方の記載や記録が極めて重要になるのです。
2、税法が求める接待交際費の具体的な記録内容
日本の税法、特に法人税法の関係規定や国税庁の通達においては、接待交際費(特に飲食費)を経費として処理し、あるいは一定の特例(1人あたり1万円以下の飲食費を交際費から除外する規定など)を適用するための要件として、具体的な記載事項を定めています。
法律や通達で求められている主な項目は、次の4点です。
- その飲食や接待が行われた「年月日」
- 接待に参加した「取引先などの氏名や会社名、および納税者との関係」
- 参加した「自社の役員や従業員の氏名」
- その飲食などを行った「飲食店などの名称と所在地」
これらの情報がしっかりと記録されていることで、初めて税法上の要件を満たすことになります。個人事業主の場合であっても、その支出が事業に直接関連するものであることを客観的に証明するためには、同様の情報の記録が欠かせません。
3、領収書やレシートに相手方の氏名を直接書くべきか
実務上、多くの方が疑問に思うのは、「お店からもらった領収書やレシートの余白に、自分で相手の名前をペンで書き加えてもよいのか」という点です。結論から申し上げますと、領収書やレシートの余白に、手書きで相手方の会社名や氏名、人数などをメモ書きすることは問題ありません。
むしろ、税務調査対策としては非常に有効な方法です。支払ったその場で、あるいは記憶が鮮明なうちに領収書の裏面や表面の空いているスペースに「〇〇株式会社 取締役〇〇様、他1名 商談のため」といった形で書き残しておくことで、後から見返したときにも事実関係がすぐに分かります。
ここで大切なのは、事実をそのまま誠実に記載することです。架空の相手方を書き入れたり、実際には行っていない接待の記録を捏造したりすることは絶対に避けてください。税務調査では、必要に応じて取引先や金融機関などに、取引内容を確認する調査である「反面調査」が行われることもあります。もし虚偽の記載が発覚した場合、単純なミスではなく、事実の隠蔽や仮装があったと認定された場合に課される可能性がある加算税である「重加算税」の対象となり、非常に重いペナルティが科される原因となります。
4、取引先が複数いる場合や大人数の場合の書き方の工夫
接待の規模が大きくなり、複数の取引先から多数の人が参加した場合、領収書の小さなスペースに従業員や相手方の名前をすべて書ききることは不可能です。そのような場合には、無理に領収書に書く必要はありません。
実務的な対応としては、領収書とは別に「交際費申請書」や「飲食精算書」といった社内伝票を作成し、そこに詳細な参加者リストを記載して領収書と一緒に保管する方法が推奨されます。
また、社内のカレンダーやスケジュール管理ソフト、日報などに「〇月〇日〇時〜〇〇会社様と懇親会(場所:〇〇)」といった形で詳細な記録を残しておくことも有力な証拠になります。税務調査の際には、領収書だけでなく、それらの周辺資料とあわせて説明することで、調査官に対して「確かにこの日に、この相手と、事業目的の飲食を行った」という事実を客観的に示すことができます。
5、領収書以外にも残しておきたい客観的な証拠
税務調査は、感情や雰囲気ではなく、法律と客観的な証拠に基づいて事実関係を確認する手続きです。そのため、領収書に相手方の名前が書いてあることだけに頼らず、複数の証拠を組み合わせておくことが、納税者としての正当な権利を守る上で最も強い盾となります。
接待交際費の事業性を補強する客観的な証拠としては、以下のようなものが挙げられます。
- メールやメッセージの履歴:「〇月〇日に飲食をしながら新商品の件について打ち合わせをしましょう」といった事前のやり取り。
- 打ち合わせ資料や議事録、提案書:会食の席で具体的なビジネスの話が行われたことが分かる書類。
記憶だけに頼った説明は、時間が経つと曖昧になりがちですが、これらのデータや書類は時間が経っても変わらない客観的な証拠となります。日頃から、交際費の領収書に関連するやり取りや資料をセットで保存する習慣をつけておくことが大切です。
6、税務調査で調査官から指摘を受けた場合の確認ポイント
万が一、過去の税務調査において、調査官から「この接待交際費は相手方の記載がないため、経費として認められません」と口頭で指摘を受けたとしても、その場で慌てて全てを諦める必要はありません。指摘を受けた際には、冷静に以下のポイントを確認し、整理することが重要です。
- 対象と根拠の確認:どの取引や領収書が問題とされているのか、また調査官がどのような法律や通達を根拠にして否認と判断しているのかを明確に質問します。
- 証拠の再確認:当時のスケジュール帳やメールの履歴、前後の取引実態などから、その相手方が誰であったかを今からでも特定・証明できる資料がないかを探します。
個別の事実関係によって判断は異なりますが、調査官の指摘がすべて絶対に正しいとは限りません。指摘内容と自社が持つ証拠を冷静に照らし合わせ、お互いの事実認識に食い違いがないかを確認することが、不適切な追徴課税を防ぐためのステップとなります。
まとめ
接待交際費の領収書における「相手方」の記載は、単なる事務手続きのルールではなく、その支出が事業に関係しているという事実を証明するための極めて重要な要素です。
税務調査は、感情的な言い分ではなく、法律と客観的な証拠に基づいて判断されます。領収書への丁寧なメモ書きや、スケジュール管理、関連するメールの保存など、日頃からの小さな取り組みの積み重ねが、税務調査の場で自社を守る最大の武器となります。
もし調査官から指摘を受け、その内容に疑問がある場合や、どのように事実関係を証明すればよいか分からない場合は、安易に推測で回答したり、その場しのぎの書類を作ったりせず、一度立ち止まって確認することが大切です。判断に迷う場合には、専門家である税理士に相談し、客観的な視点から事実関係と法的な根拠を整理してもらうことも有効な選択肢です。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
過去の交通費の処理に不安がある方、
事前に対策を講じたい個人事業主様は、当事務所へお気軽にご相談ください。
税務調査で修正申告を拒否すべきケースとは?更正処分を選ぶ戦略的理由を税理士が解説
税務調査で指摘に納得できない場合は?あえて修正申告に応じず更正処分を選ぶ戦略的判断
税務調査の終盤になると、調査官から「指摘した内容について修正申告を行ってください」と勧められることが多くあります。突然このような連絡を受けると、会社の経営者様や経理担当者様は、「税務署の言う通りに修正申告をしなければいけないのだろうか」「応じないと大変なことになるのではないか」と強い不安や疑問を抱かれるかもしれません。
しかし、税務調査は税務署の指示に何でも従わなければならない手続きではありません。税務調査とは、国税通則法などの法律と、帳簿や請求書といった客観的な証拠資料に基づいて、適正な税額を確認する法律上の手続きです。したがって、調査官から見解の相違を指摘されたからといって、直ちに会社側の申告漏れや不正が確定するわけではありません。
このブログでは、税務調査への向き合い方を一貫して「法と証拠に基づく対応」という視点から解説しています。つまり、感情的な反発でも、恐怖心からの言いなりでもなく、法令と実務、そして事実関係を裏づける証拠資料の両面から冷静に判断していく、という考え方です。
税務署と見解が分かれ、会社としてどうしても納得がいかない場合には、あえて自ら「修正申告」を行わず、税務署からの行政処分である「更正処分(こうせいしょぶん)」を待つという選択肢が存在します。これは単なる感情的な反発ではなく、法的な権利を守り、会社を守るための合理的な経営判断の一つとなり得ます。
この記事では、専門用語をできるだけ分かりやすく解説しながら、税務調査で修正申告を拒否して更正処分を選択すべきケースや、その法的意味、会社として取るべき具体的な対応手順について、法令と証拠資料の両面から詳しく解説します。
1、修正申告と更正処分の根本的な違い
税務調査の最終局面で取られる対応には、大きく分けて「修正申告」と「更正処分」の2つがあります。この2つは、税金を追加で納めるという結果だけを見れば似ているように思えますが、法律上の性質やその後の手続において全く異なります。
修正申告(しゅうせいしんこく)
納税者が自らの意思で提出する「申告内容の訂正手続き」です。会社の代表者印を押して提出した時点で、納税者自身が「税務署の指摘内容が正しく、自分の申告が間違っていました」と認めた扱いになります。一度自ら修正申告書を提出してしまうと、後から「やはり納得がいかない」「税務署に言われて仕方なく提出した」と主張して不服を申し立てることは、法律上、原則としてできなくなります。
更正処分(こうせいしょぶん)
提出された申告書の税額などが間違っていると判断した税務署が、職権によって税額を変更する行政処分です。修正申告が納税者自身の同意に基づく申告であるのに対し、更正処分は税務署側の判断による一方的な処分となります。
この違いを踏回ると、修正申告に応じるかどうかは「税務署に従うか逆らうか」という感情の問題ではなく、税務署側の指摘に法的な根拠と証拠の裏づけがあるかどうかを、会社側の帳簿や証拠資料と照らし合わせて見極める問題だといえます。
2、あえて修正申告を拒否して更正処分を選択すべきケース
調査官の指摘に対して、どのような場合に修正申告に応じず更正処分を選ぶべきなのでしょうか。会社としての戦略的な選択肢となるのは、主に次のようなケースです。
- 事実関係や税法上の解釈において見解が真っ向から対立している場合
取引先との交際費なのか会議費なのか、あるいは役員に対する賞与(認定賞与)なのか業務上の適正な報酬なのかといった点について、会社側に十分な根拠と取引実態があり、証拠資料も残っているにもかかわらず否認されるような場面です。領収書だけでなく、取引の実態を示す資料をどれだけ整理できているかが鍵になります。 - 将来的に不服申し立てや裁判も辞さない覚悟がある場合
法的な救済手続きに乗せるためには、前提として税務署からの「更正処分」が存在していなければなりません。自分から修正申告を出して納得したことにしてしまうと、法的な不服申し立てを行う権利そのものを失ってしまいます。 - 税務署側の否認理由を法的に明確にさせたい場合
単なる話し合いの場では曖昧な理由で修正申告を求めてくることがありますが、更正処分を選択することで、税務署側に対して公的な文書で否認理由を明示させることができます。
3、更正処分で交付される更正通知書と法的根拠
税務署が更正処分を行う場合、税務署長は納税者に対して「更正通知書(こうせいつうちしょ)」という公的文書を送達しなければなりません。その根拠となるのが、国税通則法第28条(更正又は決定の手続)です。
国税通則法第28条(更正又は決定の手続)
第1項 更正又は決定は、税務署長が更正通知書又は決定通知書を送達して行う。
第2項 更正通知書には、更正前後の課税標準等・税額等を記載しなければならない。
(※要約:税務署が申告額を一方的に変更するときは、必ず書面で、しかも一定の事項を記載したうえで納税者に知らせなければならない。)
さらに、平成23年度の税制改正により、原則として処分の理由を記載すること(理由付記)が義務づけられました。
この理由付記は、納税者が不服を申し立てる際の手がかりを与えるためのものです。更正通知書に記載された処分理由は、会社側がその後反論を行うにあたって極めて重要な資料となります。税務署側が曖昧な理由や法的根拠の乏しい理由で処分を行った場合には、その理由付記の不備自体が処分の取り消し原因となることもあります。
4、修正申告に応じる場合と拒否する場合の比較
修正申告に応じることと、拒否して更正処分を受けることには、それぞれメリットとデメリットが存在します。
修正申告に応じる場合
- メリット:税務調査が早期に終了し、調査の手間や精神的な負担が減る。
- デメリット:過少申告加算税などを納付し、指摘を自ら認めたことになるため、後から法的に不服を申し立てる道が原則として閉ざされる。
更正処分を選択する場合
- メリット:客観的な第三者機関による再審査(不服申し立てや訴訟)の道が開ける。税務署側の主張根拠が文書で明確になる。
- デメリット:処分決定まで時間がかかり、不服申し立て手続きの手間と労力が必要。税金の納付時期が遅れることで延滞税が増える可能性がある。
5、証拠資料の充実が判断の分かれ目になる
裁判所や国税不服審判所は、書類の名称や税務署側の一方的な解釈ではなく、取引の「実態」や「法的効果」を重視して判断を行います。つまり、会社側が事実関係を証拠資料で具体的に説明できるかどうかが、結論を大きく左右するのです。税務署への説明は、感情ではなく資料に基づいて行うことが基本です。
日頃から整えておくべき証拠資料
- 帳簿、総勘定元帳、決算書、申告書といった会計帳簿類
- 請求書、領収書、契約書、見積書、通帳、クレジットカード明細、給与台帳などの取引資料
- 社内の議事録、稟議書、業務日報、メールやチャット履歴などのやり取り資料
こうした資料に加えて、フォト証拠(写真やスクリーンショット)も事実関係を補足する証拠資料になり得ます。交際費の業務関連性を補足する会合の様子や議事録、設備投資の実在性を説明する設備の写真などです。
ただし、フォト証拠はあくまで帳簿、請求書、契約書、通帳、メール履歴といった他の資料とあわせて、事実関係を補足するものとして位置づけることが大切です。撮影日時や対象が分かる形で残し、他の資料と内容が整合して初めて、説明力のある証拠資料になります。
6、調査官から修正申告を迫られた際の具体的な対応ステップ
税務調査の場で調査官から「修正申告を出してください」と言われた際、その場ですぐに返答を求められても、曖昧な記憶や焦りだけで応じてはいけません。法令と証拠資料に基づいて冷静に対応することが重要です。
- 指摘内容と法的根拠を明確に確認する
具体的にどの取引の、どの部分が、どの法律や条文に照らして問題だと判断されたのか」を丁寧に確認し、詳細に記録します。 - その場での決定を避け、検討のための持ち帰りを伝える
今日押印してください」と促されても、社内で資料を再確認し、慎重に検討する旨を伝えて持ち帰ります。即答する義務はありません。 - 客観的な証拠資料を整理し直し、専門家に相談する
指摘事項について請求書、契約書、メール履歴、議事録などの資料を整理し、税務調査に強い税理士等の専門家に客観的な分析を依頼します。修正申告に応じるべきか、更正処分を待って争うべきかの方針を検討します。 - 会社の意思を決定し、税務署に伝える
誤りを認める場合は修正申告に応じます。納得がいかず法的に争う合理性があると判断した場合は、「今回の指摘については見解が異なるため、修正申告には応じられません。更正処分をお願いします」と明確に伝えます。
税務調査における修正申告と更正処分の選択は、重要な経営判断です
大切なのは、次のポイントを冷静に整理することです。
- 専門用語や法律の規定をうやむやにせず、意味を確認する。
- 調査官の指摘に対して、曖昧な記憶や推測だけで回答しない。
- 会社の帳簿、通帳、請求書、契約書、メール履歴などの客観的な証拠資料に基づき、事実関係を整理する。
- 取引の実態を示すために、領収書だけでなく、議事録や業務記録、必要に応じてフォト証拠もあわせて残しておく。
- 修正申告書を提出する前に、納得がいかない点があれば安易に印鑑を押さない。
税務署から出された指摘について「本当にこの解釈で合っているのだろうか」「修正申告に応じるべきか迷っている」と感じられた場合は、税務調査に精通した専門家に相談し、法令と証拠資料の両面から、冷静な第三者の視点でアドバイスを受けることをお勧めします。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。
情報収集目的のご質問はご遠慮ください。
名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
個人事業主の交通費は領収書なしでも経費にできる!旅費精算書の書き方と保存ルール
日々の事業活動で発生する電車代やバス代などの交通費について、「券売機で領収書を取り忘れた」「ICカードで支払ったため領収書がない」とお困りになった経験を持つ経営者や個人事業主の方は少なくありません。
税務調査を受けることになった際、領収書がない交通費はすべて経費として認められず、申告漏れや追徴課税の対象になってしまうのではないかと強い不安を感じる方もいらっしゃいます。しかし、税務調査は税務署の感覚や単なる形式だけで判断されるものではなく、法律と客観的な証拠に基づいて事実関係を冷静に確認する手続きです。
結論から申し上げますと、所得税法に「領収書がなければ交通費を必要経費にできない」という規定はありません。大切なのは領収書の有無ではなく、事業のための移動だったことを説明できる記録が残っているかです。
この記事では、JR・私鉄・地下鉄・路線バスから新幹線・飛行機・タクシーまで、交通手段ごとの正しい処理方法を、所得税の必要経費と消費税の仕入税額控除に分けて分かりやすく整理します。適正な申告のためにぜひお役立てください。
1. なぜ領収書がなくても交通費を経費にできるのか
所得税の計算において、必要経費として判断されるのは以下の事実です。
- 交通機関を実際に利用したこと
- その交通費を事業主本人が負担したこと
- その移動が事業に関係していること
- 支払金額を合理的に確認できること
- 私的な移動と明確に区分されていること
領収書があるかどうかは、これらの事実を裏付ける手段の一つにすぎません。実際に事業のために支払った交通費であれば、領収書がないという形式的な理由だけで、当然に必要経費から除外されるものではありません。
🔍 用語解説:質問検査権
国税通則法第128条では、税務調査において調査官が納税者に対して質問を行ったり、事業に関する帳簿書類(会社の請求書、領収書、売上帳、通帳の履歴など)の提示や提出を求めたりできる権限が定められています。ただし、記録がなくても経費にできるという意味ではありませんので、領収書の代わりに訪問先や移動目的を具体的に記した記録を残すことが正解となります。
2. 旅費精算書に書くべき9つの項目と作成ルール
領収書がない交通費を経費として計上する場合、その代わりに移動の事実を証明する記録を作成・保存しておく必要があります。一般的に用いられるのが「旅費精算書」や「交通費精算書」と呼ばれる内部資料です。
旅費精算書を作成する際は、次の9つの項目を漏れなく記載することが重要です。
- 利用年月日
- 利用した交通機関(路線や便名まで書けるとなお良い)
- 乗車区間・移動区間
- 片道・往復の別
- 利用金額
- 訪問先または出張先
- 移動の目的
- 支払方法(現金、ICカード、クレジットカードなど)
- 備考(同行者の有無、私用併用の有無など)
❌ 悪い例(事業との関係性が不明)
電車代 1,240円
⭕ 良い例(客観的に証明可能)
2026年7月10日/JR在来線/○○駅→△△駅(往復)/1,240円/株式会社□□/月次打合せ/ICカード
このように具体的に記録されていれば、事業に必要な移動であったことが客観的に証明できます。
3. 交通手段別の処理方法と所得税・消費税(インボイス)の違い
交通費の処理において注意が必要なのは、「所得税の必要経費になるかどうか」と「消費税の仕入税額控除が受けられるかどうか」という2つの視点がある点です。
🔍 用語解説:仕入税額控除
事業者が納める消費税を計算する際に、売上時に受け取った消費税から、仕入れや経費で支払った消費税を差し引く仕組みのことです。所得税の計算においては、事業上の移動であり旅費精算書等で事実関係が証明できれば必要経費になります。しかし、本則課税での消費税の計算においては、交通手段によって「インボイス(適格請求書)」が必要になる場合があります。
| 交通手段 | 所得税(必要経費) | 消費税(インボイス保存要件) |
|---|---|---|
| JR在来線、私鉄、地下鉄、路線バス | 旅費精算書で事実証明できればOK | 1回の取引が税込3万円未満なら帳簿保存のみでOK(公共交通機関特例※) |
| タクシー代、飛行機代 | 同上 | 特例対象外。原則としてインボイスが必要。(※少額特例適用時は除く) |
| 新幹線 | 同上 | 税込3万円未満なら帳簿保存のみOK(公共交通機関特例)。3万円以上はインボイスが必要。 |
※特例を適用する場合は、帳簿の摘要欄に「3万円未満の鉄道料金」といった記載が必要になります。また、国際線の飛行機代は国際輸送であり消費税が課されないため、そもそも仕入税額控除の対象外です。
4. ICカード(Suica・PASMO等)を利用した際の正しい処理
仕事での移動にSuicaやPASMOなどの交通系ICカードを利用している方も多いでしょう。ここで非常に多く見られる誤りがあります。
⚠️ ICカードチャージ時の間違いに注意!
「ICカードに1万円をチャージした時点で、1万円全額を旅費交通費として経費計上してしまう」というケースです。ICカードへのチャージはお金を移動させただけに過ぎず、チャージされた残高はコンビニエンスストアでの買い物や私的な移動にも使用できます。原則として実際に事業の移動として利用した金額のみを経費として計上しなければなりません。
具体的には、チャージ専用のICカードを1枚用意しておくか、利用履歴を月1回程度出力して、事業に関係する乗車を選別し旅費精算書に利用目的を追記して処理します。
5. 保存ルールと電子帳簿保存法への対応
「領収書が必要経費の絶対条件ではない」ということと、「受け取った領収書を保存しなくてよい」ということは別の問題です。紙の領収書を受け取った場合は、青色申告であれば原則7年間保存する義務があります。
また、新幹線や航空券をインターネットやアプリで予約し、電子領収書や予約明細をデータで受け取った場合は、電子帳簿保存法に基づき、原則として電子データのまま保存する必要があります。紙に印刷して保存するだけでは要件を満たさない場合があるため注意してください。
6. 税務調査で調査官が確認する重要ポイント
税務調査において、調査官は領収書の有無だけでなく、交通費の内容全体を法律と証拠に基づいて確認します。
- 実際にその場所へ移動した事実があるか
- 事業上の目的があったか
- 金額が通常運賃または実際の購入額と一致しているか
- 家族旅行や私的な外出が含まれていないか
- ICカードのチャージ額をそのまま全額計上していないか
- 業務日報、カレンダーの記録、取引先とのメールと日付が一致しているか
税務調査で調査官から質問を受けた際、その場で記憶を頼りに不確実な回答をする必要はありません。分からないことや記憶が曖昧な点については、「過去の帳簿や資料を確認してから回答します」と伝え、資料に基づいて正確な事実を伝えることが適切です。
7. まとめ
個人事業主の交通費について、重要なポイントを整理します。
- 所得税法上、領収書がないことだけを理由に交通費が必要経費から除外されるわけではない
- 訪問先、利用目的、日付、区間、金額などを具体的に記載した「旅費精算書」を作成・保存する
- ICカードのチャージ額を全額計上せず、実際に事業で乗車した金額のみを計上する
- 消費税の仕入税額控除では、交通手段や金額によって必要な書類や帳簿の記載ルールが異なる
- 税務調査は感情的にならず、帳簿、契約書、メールなどの客観的な証拠に基づいて冷静に対応する
- 不明な点はその場で推測で答えず、資料を確認してから回答する
国税不服審判所の裁決例からも分かるように、事業のために真に支出された費用であるか否かは、実質的な取引内容と客観的な証拠が重視されます。架空の交通費や私的な交通費の計上は当然認められませんが、実際に事業のために利用した交通費について、形式的な理由だけで自ら諦める必要はありません。
集計方法や税務調査での対応方針について不明な点がある場合、自己判断や思い込みだけで処理せず、事実関係を整理して税理士などの専門家に相談することをおすすめします。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
過去の交通費の処理に不安がある方、
事前に対策を講じたい個人事業主様は、当事務所へお気軽にご相談ください。