1.【事前準備】税務調査の基礎・心構え
AI税務調査の裏側とは?KSKシステムが検知する「会計データの異常値」と正しい対策
💡 この記事のポイント(30秒でわかる要点)
- 調査選定の自動化:国税庁はKSKシステムとAIを活用し、膨大な申告データからピンポイントで調査対象を選定しています。
- 5つの異常値パターン:同業他社との乖離、過去トレンドからの急変、変動費の矛盾、決算直前の経費急増、雑費の多さがAIに検知されやすいポイントです。
- 「異常値=即ペナルティ」ではない:AIが検知するのはあくまで疑問点。正当な理由と客観的な証拠(エビデンス)があれば否認される心配はありません。
- 有効な防衛策:変動理由の社内記録、契約書や納品書などの証拠書類の徹底保管、税務調査に強い税理士のサポート(セカンドオピニオン)が重要です。
AI税務調査の裏側とは?KSKシステムが検知する「会計データの異常値」と正しい対策
「うちは売上もそこまで大きくないし、税務調査なんて来ないだろう」
「毎年、税理士に言われた通りに申告しているから大丈夫なはず」
経営者や個人事業主の皆様のなかには、このように考えている方も少なくありません。しかし近年、国税庁の税務調査の選定精度は飛躍的に向上しています。その中核を担っているのが、「KSK(国税総合管理)システム」であり、さらに近年導入が進む「AI(人工知能)」を活用したデータ分析です。
税務署は、決してランダムに調査対象を選んでいるわけではありません。膨大な申告データの中から、AIやシステムが「ある特定の異常値」を検知した企業をピンポイントで抽出しているのです。
では、システムやAIはいったい企業の会計データの「どこ」を見て、どのような「異常値」を検知しているのでしょうか。本記事では、AI税務調査の仕組みと、システムが反応しやすい異常値の具体例、そして万が一指摘を受けた際に「法律と証拠」に基づいて冷静に対応するためのポイントを、分かりやすく解説します。
1. 税務調査の司令塔「KSKシステム」とAIの現状
まず知っておきたいのが、国税庁が誇る巨大なデータネットワークである「KSK(国税総合管理)システム」の存在です。
KSKシステムとは?
KSKシステムとは、全国の国税局と税務署をネットワークで結び、すべての納税者の申告内容や納税状況、過去の税務調査の履歴などを一元管理しているシステムです。
これまでは、熟練の調査官がこれまでの経験や勘を頼りに「この会社は怪しい」と調査対象を選んでいました。しかし現在では、このKSKシステムに蓄積された膨大なビッグデータを活用し、コンピュータが自動的に調査対象の候補をリストアップしています。
進化する「AI(人工知能)」による分析
さらに昨今では、このKSKシステムに加えてAI技術の導入が本格化しています。
AIは単に数値を計算するだけでなく、過去に「不正(所得隠しや経費の過大計上など)」が見つかった企業の申告パターンの特徴を学習しています。そのため、人間の目では見落としてしまうような、微細なデータの歪みや不自然な関連性を瞬時に見つけ出すことができるのです。
2. AIやKSKシステムが検知する「会計データの異常値」5つのパターン
AIやKSKシステムは、具体的にどのような基準で「異常」と判断しているのでしょうか。代表的な5つのパターンを見ていきましょう。
① 同業他社(同規模・同地域)との比較における乖離
システムには、全国の膨大な同業他社のデータが蓄積されています。たとえば「東京都内で、売上規模が約1億円の建設業」といったセグメントごとに、平均的な利益率や経費の割合が算出されているのです。
⚠️ 異常値の例: 同業他社の平均原価率が70%のなか、自社だけが「原価率85%」となっている。
【解説】 原価率が不自然に高いということは、「売上を抜いている(除外している)」か、「架空の仕入れ(経費)を計上している」のではないかと、システムに疑われるきっかけになります。
② 自社の過去のトレンド(推移)からの急激な変化
他社との比較だけでなく、「自社の過去数年間のデータ」との比較も重要視されます。
⚠️ 異常値の例: 売上は前年比で10%しか増えていないのに、「旅費交通費」や「消耗品費」などの諸経費だけが2倍に跳ね上がっている。
【解説】 業務内容が大きく変わっていないにもかかわらず、特定の勘定科目(経費のジャンル)だけが急増している場合、個人的な支出(生活費など)を経費に混入させているのではないかとAIが判定します。
③ 売上高の増減と「変動費」のバランスの矛盾
会計には、売上の増減に比例して動く「変動費(仕入高や外注費など)」と、売上に関係なく一定にかかる「固定費(家賃や人件費など)」があります。このバランスが崩れていると、システムがアラートを出します。
⚠️ 異常値の例: 今期は売上が30%減少したにもかかわらず、外注費が前年と全く同額、あるいは増えている。
【解説】 通常、売上が減れば外注作業も減るはずです。それなのに外注費が変わらない、または増えている場合は、「期末に架空の外注費を計上して、利益を圧縮(=税金を減らす行為)したのではないか」という疑いを持たれます。
④ 決算期末(直前)における不自然な大量の経費計上
多くの企業が、決算間際になると「今期は利益が出そうだから、節税のために経費を使おう」と考えます。AIはこの「タイミング」を非常に厳しくチェックしています。
⚠️ 異常値の例: 11ヶ月目までの月次経費は毎月100万円前後だったのに、決算月(12ヶ月目)だけ経費が500万円に急増している。
【解説】 決算直前の駆け込み経費は、本当にその期の中に発生したものなのか(期間帰属が正しいか)、あるいは実際にサービスや物の引き渡しが完了しているのかが疑われやすくなります。
⑤ 勘定科目の構成比や「雑費」の多さ
内容がはっきりしない経費を処理する「雑費」や、経営者の裁量で使われがちな「交際費」「会議費」の割合が全体の経費に対して高すぎる場合も、選定のフラグ(目印)が立ちやすくなります。
⚠️ 異常値の例: 年間の販売管理費のうち、15%以上が「雑費」で処理されている。
【解説】 雑費が多いということは、帳簿の整理が杜撰(ずさん)であるか、見られたくない経費をカモフラージュしている可能性があるとシステムに判断され、人間の調査官による目視チェックへと回される原因になります。
3. 「異常値=即、税金ペナルティ」ではない!重要なのは「法と証拠」
ここで経営者の皆様に最も強くお伝えしたいのは、「AIやシステムに異常値を検知されたからといって、すぐに罰則(追徴課税)を受けるわけではない」ということです。
AIが検知するのはあくまで「疑問点」
AIやKSKシステムがやっていることは、あくまで「一般的な基準から外れているデータを見つけること」です。ビジネスの世界では、不正をしていなくても、正当な理由で数値が大きく変動することは多々あります。
- 新商品を開発するために、今期だけ特定の研究開発費(経費)が跳ね上がった。
- 原材料の高騰や円安の影響で、一時的に仕入原価率が悪化した。
- 大口の取引先が倒産し、売上が急減したが、すで発注していた外注費の支払いは発生してしまった。
これらはすべて、経営判断として発生し得る正当な事実です。
税務調査で勝敗を分けるのは「客観的な証拠」
税務調査は、調査官の「主観」や「怪しいという雰囲気」だけで進められるものではありません。国税通則法などの法律に基づき、「客観的な事実と証拠」によって判断される手続きです。
システムによって異常値を検知され、実際に税務署から調査官がやってきたとしても、その数値になった「正当な理由」を説明でき、それを証明する「証拠書類」が揃っていれば、何も恐れる必要はありません。
💡 税務用語の解説:否認と損金不算入
税務調査で指摘されやすい専門用語に「否認(ひにん)」という言葉があります。これは、税務署から「この経費は認められません」と拒絶されることを言います。否認されてしまうと、その分の経費がなかったものとされ(損金不算入:そんきんぶさんにゅう)、追加の税金を払わなければならなくなります。
この「否認」を防ぐために必要なのが、まさに「証拠(エビデンス)」なのです。
4. AI税務調査時代を生き抜くための「3つの防衛策」
これからのAI税務調査時代において、企業が日頃から取り組むべき具体的な対策は以下の3つです。
① 「なぜこの数字になったのか」の理由をメモに残す
決算書で特定の数値が跳ね上がったり、利益率が大きく変動したりした場合は、その理由をあらかじめ社内で言語化しておきましょう。「今期は〇〇のトラブルがあり、原価が〇円上がった」といった議事録や経営メモを残しておくだけでも、数年後の税務調査の際に役立ちます。
② 証拠書類(エビデンス)の徹底した保管
領収書や請求書はもちろんですが、それだけでは「業務に関係のある支出か」を証明できないことがあります。
- 契約書・見積書: 取引の経緯や単価の妥当性を証明する。
- 納品書・完了報告書: 決算期末までに、本当にその仕事が完了していたか(期間帰属)を証明する。
- メールやチャットの履歴、業務の成果物: 外注費などが架空のものではなく、実際に業務の実態があったことを証明する。
これらが綺麗に整理されている企業に対して、調査官は「しっかり管理されているな」と感じ、無理な指摘(主観による否認)をしにくくなります。
③ 税務調査の「実態」を理解した税理士のサポートを受ける
万が一、税務調査の対象に選ばれてしまった場合、最も避けるべきは「税務署の言う通りにすべて認めてしまうこと」や、逆に「感情的に反論して関係を悪化させること」です。税務調査への対応には、法律(国税通則法や法人税法・所得税法)の深い知識と、調査官と対等に渡り合える交渉力、そして「どのような証拠を提示すれば調査官が納得するか」という実務経験が必要です。
まとめ:不安な方は「税務調査のセカンドオピニオン」という選択肢を
AIやKSKシステムの進化により、税務調査はよりスマートに、そして確実に対象を絞り込んで行われるようになっています。もし、自社の会計データに「過去と比べて変わったところがある」「同業他社より利益率が低いかもしれない」と不安を感じる場合は、事前に専門家へ相談することをおすすめします。
現在、顧問税理士がいらっしゃる場合でも、「税務調査の対応」に特化した税理士にセカンドオピニオン(第2の意見)を求めることは、経営者として大切な資産を守るための賢明な選択肢です。現在の税理士の先生との関係を否定するものではなく、より強固な安心感を得るためのステップとして、ぜひご活用ください。
森本経営会計事務所からのご案内
税理士 森本 雄一
当事務所では、法と証拠に基づき、国税局や税務署に対して冷静かつ適切な主張を行う「税務調査サポート」を提供しております。
【お問い合わせに関するご案内】
「うちの決算書はAIに引っかからないだろうか?」「税務調査の通知が来て困っている」という方は、ぜひ一度お気軽にご相談ください。経営者の皆様が安心して本業に集中できるよう、全力でバックアップいたします。


【7月人事異動】新体制の税務署が本格化する年末までの税務調査ラッシュと対策
「税務調査なんて、うちはまだ先の話だろう」
「確定申告の時期以外、税務署はそんなに動かないのでは?」
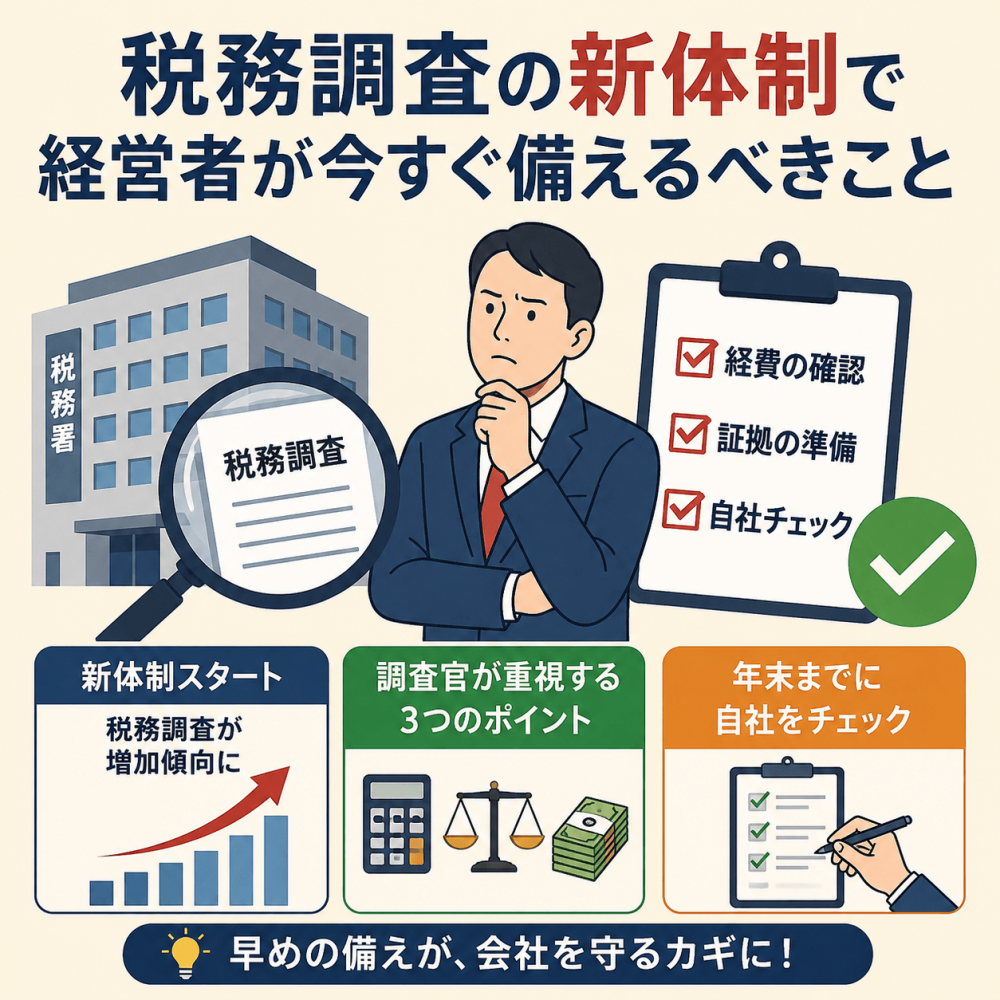
そうお考えなら、認識をアップデートしておく必要があります。国税組織にとって6月末はひとつの区切りであり、7月からは新しい体制のもとで、年末に向けた税務調査が本格化していく時期だと言われています。
税務調査は、調査官の主観や雰囲気で決まるものではありません。あくまで「税法・国税通則法」と「客観的な証拠(帳簿や書類)」に基づいて、適正な申告が行われているかを確認する手続きです。
この記事では、なぜ7月から年末にかけて税務調査が増える傾向にあるのか、その背景と、経営者が今のうちに済ませておくべき備えを解説します。
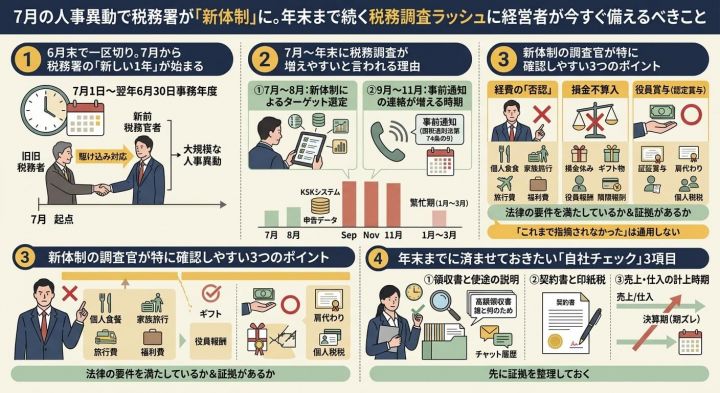
1. 6月末で一区切り。7月から税務署の「新しい1年」が始まる
多くの企業は3月や4月を決算期としていますが、国税局・税務署などの国税組織は「7月1日から翌年6月30日」を1事務年度としています。
📌 税務署のスケジュールにおける7月の意味
① 6月末までの「駆け込み対応」
5月〜6月は、その事務年度の未処理案件を片づける動きが強まる時期だと言われています。これが6月末で一区切りとなります。
② 7月上旬の大規模な人事異動
区切りを迎えると同時に、7月上旬には署長や統括官、実際に現場を担当する調査官を含む大規模な人事異動が例年行われています。
つまり7月は、税務署が新体制でスタートを切るタイミングです。新しく着任した調査官が、これから年末にかけて調査対象の選定や実地調査を進めていく、その起点にあたります。
2. 7月〜年末に税務調査が増えやすいと言われる理由
「異動直後は引き継ぎで忙しいはず」と油断するのは禁物です。実務上、7月から12月は年間を通じて税務調査の連絡が比較的多い時期だと言われています。
- 7月〜8月:新体制によるターゲット選定
新しく着任した調査官は、過去の申告データやKSK(国税総合管理)システムなどを活用しながら、調査対象の選定作業を進めていくとされています。 - 9月〜11月:事前通知の連絡が増える時期
対象の絞り込みが進む9月以降、国税通則法第74条の9に基づく事前通知(税務調査を行いたい旨の連絡)が増える傾向にあります。
💡 年末までに決着をつけたい背景
1月〜3月は個人の確定申告で税務署自体が繁忙期に入るため、法人や大口の個人事業主に対する調査は、7月から年末までの間に一定の決着をつけたいという事情があると言われています。3. 新体制の調査官が特に確認しやすい3つのポイント
調査官が重点的に見るのは、常に「法律の要件を満たしているか」と「それを裏づける証拠があるか」の2点です。特に確認されやすい代表的な論点を整理します。
- ・経費の「否認(ひにん)」
会社の経費として認められない支出のことです。社長個人の飲食代や家族旅行の費用を「旅費交通費」「福利厚生費」として処理していると、指摘の対象になりやすい典型例です。 - ・「損金不算入(そんきんふさんんにゅう)」
会計上は支出していても、税務上は経費(損金)として認められない取扱いです。交際費の限度額を超えた贈答品や、役員への不相当に高額な給与などが該当し得ます。 - ・「役員賞与(認定賞与)」
事前の届出なく役員に支払われた臨時のボーナスや、経費の肩代わりとみなされる支出は、会社の経費にできないだけでなく、役員個人への給与として課税対象になり得ます。
新しく着任した調査官は、過去の引き継ぎ資料だけでなく、あらためて過去数年分の帳簿を確認するケースが多いとされています。「これまで指摘されなかったから大丈夫」という判断は、必ずしも通用するとは限りません。
4. 年末までに済ませておきたい「自社チェック」3項目
税務署が新体制で動き始めているこの時期、経営者にできる備えは「先に証拠を整理しておくこと」です。以下の3点を確認しておくことをおすすめします。
| チェック項目 | 確認内容 |
|---|---|
| ① 領収書と使途の説明 | 高額な領収書(飲食代・コンサル費・外注費など)について、誰と何のために使ったか説明できる記録が残っているか |
| ② 契約書と印紙税 | 業務委託契約書などに、適正な金額の収入印紙が貼付・消印されているか |
| ③ 売上・仕入の計上時期 | 決算期をまたぐ取引で、計上時期にズレ(期ズレ)がないか |
税務調査の連絡が来てから慌てて書類を探しても、対応できることは限られます。比較的余裕のある7月・8月のうちに、税理士など専門家を交えて事前確認を行い、弱点を洗い出しておくことが実務上の備えになります。
5. よくある質問
Q. 7月〜12月の間で、特に連絡が来やすいのはいつ頃ですか?
A. 8月後半から9月にかけての時期が比較的多いと言われています。7月に着任した調査官が対象選定を終え、9月以降に事前通知の連絡を始めるケースが多いためです。ただし対象や状況によって異なるため、あくまで傾向としてご参考ください。
Q. 12月に調査が入った場合、何か特徴はありますか?
A. 年内に一定の区切りをつけたいという事情から、比較的早期に協議が進みやすい傾向があるとされています。もっとも、内容によって進み方は大きく異なるため、個別の状況に応じた対応が必要です。
まとめ:本格化する前に、専門家によるチェックを
6月末の区切りを経て、7月からの新体制のもとで、税務署は年末に向けて調査対応を進めていきます。突然の連絡に慌てるか、今のうちに準備しておくか。その分かれ目は「今」にあります。
税務調査自体は、必要以上に恐れるものではありません。法律の知識を持ち、日頃から客観的な証拠を整理しておけば、どのような調査官が来ても落ち着いて対応できます。
❓ このようなご不安をお持ちではありませんか?
- 過去の処理で気になる取引が残っている
- 現在の顧問税理士が税務調査にどこまで強いか分からない
- 年末の調査シーズンに入る前に、一度セカンドオピニオンとして帳簿を見てほしい
このようなお悩みがあれば、当事務所までお気軽にご相談ください。法と証拠に基づいた客観的な視点から、事前の帳簿チェックや税務調査対策のご相談を承っております。まずは現状をお聞かせいただくところから、一緒に備えていきましょう。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
副業収入(メルカリ・EC・SNS・note)への税務調査が激増中!申告漏れを指摘されないための準備
近年、メルカリなどのフリマアプリ、ECサイト、SNSを通じた集客やコンテンツ販売プラットフォームであるnoteなど、多様な方法で副業収入を得る方が増えています。会社員として働きながら個人でビジネスを行うスタイルが一般的になる一方で、税務署による副業収入への関心が非常に高まっています。
税務調査と聞くと、大企業や一部の富裕層だけが対象になる印象を持たれるかもしれません。しかし、現在はIT技術やデータ解析の発達により、個人が行う少額な取引やネット上の副業に関しても、税務署が正確に把握できる環境が整っています。その結果、副業の申告漏れを指摘されるケースが急増しています。
突然税務署から連絡が来ると、「何か大変な処分を受けるのではないか」と強い不安を感じるのが自然です。しかし、税務調査は税務署との勝ち負けを決める場ではありません。税法という法律と、客観的な証拠に基づいて、事実関係と申告内容が正しいかを冷静に確認する手続きです。通知が届いたからといって、直ちに不正や悪質な申告漏れが確定するわけでもありません。
この記事では、副業収入に関する税務調査の現状や、なぜ税務署に取引が把握されるのかという仕組み、雑所得と事業所得の違い、税務調査で確認される具体的な資料、万が一調査を受けることになった際の正しい対応方法について解説します。専門用語についても丁寧にお伝えしますので、ご自身の取引内容を冷静に振り返り、適切な準備を進めるための参考にしてください。
1. 副業収入(メルカリ・EC・SNS・note)になぜ税務調査が入るのか
副業で得た収入について、「銀行口座に振り込まれているだけだから分からないはず」「個人間の取引や少額の売上なら税務署に知られないのではないか」と考えてしまう方が少なくありません。しかし、税務署はインターネット上の取引情報を収集する専門の体制を整えており、プラットフォーム上の取引データを把握する多様な手段を持っています。
税務署が取引を把握する大きな理由の一つに、国税通則法に基づく質問検査権や情報照会があります。税務署は法律の規定に基づき、メルカリやnoteなどのプラットフォーム運営会社や、決済代行会社、金融機関に対して取引データの提供を求めることができます。
例えば、国税通則法第74条の2では、税務職員が調査において関係者に質問し、帳簿書類やその他の物件を検査できる権利が定められています。
📜 国税通則法第74条の2第1項(抜粋)
「国税庁、国税局若しくは税務署の当該職員は、所得税等に関する調査について必要があるときは、法律に定める者に質問し、帳簿書類その他の物件を検査し、又は当該物件の提示若しくは提出を求めることができる。」
この規定により、税務署はプラットフォーム事業者に対して特定ユーザーの年間取引額や振込口座の情報を請求することができます。プラットフォーム事業者は法的な要請に応じてデータを開示するため、個人が「バレない」と思って取引していても、税務署側には売上金額や振込履歴が正確に蓄積されています。また、銀行口座への定期的な振込や、SNS上の集客活動・販促発言なども分析対象となります。
2. 副業収入の確定申告が必要となる基準と「雑所得」「事業所得」の区分
副業で収入を得た場合、原則として確定申告が必要となる基準が存在します。一般的な会社員の場合、本業の給与所得や退職所得以外の所得(収入から必要経費を差し引いた金額)が年間で20万円を超える場合に、所得税の確定申告義務が生じます。ここで注意が必要なのは、「売上(収入)」ではなく「所得(利益)」が20万円を超えているかという点です。
💡 所得の計算例(メルカリの場合)
年間30万円の仕入れを行い、50万円で売却した場合:
収入 50万円 - 経費 30万円 = 所得 20万円
※この場合は申告不要の範囲に収まりますが、経費の裏付けとなる領収書や請求書がないと、売上50万円全体が所得とみなされて申告漏れを指摘されるリスクがあります。
※自宅にある不用品(生活用動産)の売却は原則非課税ですが、転売目的で購入した商品やハンドメイド作品の売上は課税対象となります。
また、副業収入の区分として「雑所得」と「事業所得」のどちらに該当するかという問題があります。
| 区分 | 概要 | 特徴・メリット |
|---|---|---|
| 雑所得 | 他のどの所得にも分類されない所得。一般的な副業の多くがこれに該当。 | 赤字が出ても他の所得(給与など)と相殺(損益通算)はできません。 |
| 事業所得 | 農業、製造、卸売、小売、サービス業その他の事業から生ずる所得。 | 他の所得との損益通算や、青色申告特別控除が受けられるメリットがあります。 |
国税庁の通達では、副業の所得が事業所得に該当するかどうかについて、記帳・帳簿書類の保存が行われているかを重要な判断基準としています。適切な帳簿を保存しており、社会通念上事業と呼べる規模や営利性、継続性があれば事業所得として認められますが、帳簿書類の保存がない場合や、単発の小規模な取引である場合は「雑所得」として扱われます。節税目的のためだけに実態のない赤字を事業所得として申告していると、税務調査において雑所得へ修正され、追徴課税を受ける原因となります。
3. 税務調査で指摘されやすい「申告漏れ」の典型的なパターン
副業に関する税務調査で、調査官から指摘を受けやすいパターンには一定の傾向があります。悪意がなくても、税法の仕組みを正しく理解していないために発生してしまうケースが多いため、事前に確認しておくことが大切です。
① 売上計上漏れのパターン(手数料の控除)
振込手数料やプラットフォームの決済手数料が差し引かれて手元に入金される場合、通帳に振り込まれた「控除後の金額」だけを売上として記載してしまうミスが頻発します。税務上は、手数料が引かれる前の「総売上」を収入として計上し、引かれた手数料は別途「支払手数料」という経費として計上しなければなりません。
② 入金時期のずれ(期末の売上計上漏れ)
12月31日までにnoteやECサイト上で商品・サービスが売れたものの、実際の銀行口座への振り込みが翌年1月になった場合、その売上は「12月分(当年の売上)」として計上する(権利確定主義・発生主義)必要があります。現金が入金された日基準で計算してしまうと、年末分の売上が漏れていると指摘されます。
③ 家事関連費の不適切な経費計上
家賃や電気代、インターネット通信費、スマートフォン代など、プライベートな生活費用と業務上の費用が混ざっている支出(家事関連費)を全額経費にすることはできません。業務で使用した比率を合理的な基準で分ける手続き(家事按分)が必要です。プライベートな飲食費などを経費に含めていると、過少申告として否認(税務上認められず取り消されること)される対象となります。
4. 税務調査の連絡が来たら準備すべき客観的証拠と資料
税務署から税務調査の連絡(事前通知)を受けた場合、慌てる必要はありません。税務調査は口頭の説明だけで進められるものではなく、すべて客観的な証拠に基づいて確認が行われます。
事前通知があったら、調査日までに以下の資料を手元に整理・準備しておきましょう。
📋 事前に準備すべき主な資料
- 売上や取引の履歴が確認できる管理画面のデータ(メルカリ、ECサイト、noteなどのマイページ画面)
- 販売先や仕入先とのやり取りを示すメールやメッセージ履歴
- 仕入れ時の領収書、納品書、請求書
- 業務で使用した経費の領収書やレシート
- 会社名義または副業用に使用している銀行通帳の原本や入出金明細
- クレジットカードの利用明細書
- 家事按分の計算根拠(通信費や家賃の按分比率を示したメモ)
もし資料の一部を紛失している場合でも、クレジットカードの明細や銀行の振込履歴、取引相手との電子メールなどから事実を補完することができます。
また、調査官から質問を受けた際、記憶が曖昧なことやその場で分からないことがあっても、適当な推測で回答してはいけません。「記憶が確かではないため、資料やログを確認してから回答します」と伝え、事実に基づいた正確な説明を心がけることが大切です。
5. 万が一申告漏れがあった場合のペナルティと修正申告の流れ
調査の過程で申告内容に間違いが見つかり、本来納めるべき税金より少なかったことが判明した場合、納税者は自ら申告内容を訂正する手続き(修正申告)を行います。
申告漏れがあった場合、本税(本来納めるべきだった所得税や消費税)に加えて、以下のような加算税や延滞税というペナルティが発生する可能性があります。
⚠️ 発生する可能性のあるペナルティ(加算税・延滞税)
- 過少申告加算税:申告書を提出していたものの、税額が不足していた場合に課される税金
- 無申告加算税:期限までに確定申告を行っていなかった場合に課される税金
- 延滞税:納付期限の翌日から納付する日までの期間に応じて課される利息に相当する税金
- 重加算税:事実の隠蔽(隠すこと)や仮装(装うこと)があったと判断された場合に課される、通常より重いペナルティ
国税不服審判所の裁決等においても、二重帳簿の作成や売上除外といった積極的な隠蔽行為がない限り、単なる申告漏れに対して重加算税を課すことは認められないと示された例が多数あります。
調査において調査官から指摘を受けた場合でも、言われるがままにすべての指摘を受け入れる必要はありません。指摘された内容の根拠となる法律の条文や事実に照らして、納得がいかない点があれば、客観的な資料を提示しながら理由を説明することができます。
6. 適切な申告と税務調査への備えを進めるためのステップ
副業収入に関する税務調査に不安を感じた場合、今からできる最も効果的な対策は、過去の取引記録を整理し、事実関係を正確に把握することです。以下の4ステップで対応を進めましょう。
- 過去数年分の売上データを抽出する
ご利用中のプラットフォーム(メルカリ、note、ECサイトなど)から、年間ごとの売上合計と振込履歴のデータをダウンロードまたは印刷して確認します。 - 経費の領収書と口座明細を突き合わせる
仕入れ費用や発送費、振込手数料、システム利用料など、副業に直接かかった費用の領収書や明細を年ごとに整理します。 - 過去の申告状況を確認する
これまでに確定申告を行っていたか、20万円の基準を超えていたかを確認します。もし申告が必要であったにもかかわらず提出していない年がある場合は、税務署からの調査通知を受ける前に自主的に期限後申告を行うことで、無申告加算税の割合を軽減できる仕組みがあります。 - 事実関係を証明する書類を保管する
電子取引のデータやメールの履歴は、消去せずに保存しておきます。税務調査では「いつ、誰と、どのような取引を行い、いくら支払ったか」という客観的な記録が最も重視されます。
7. まとめ
副業収入(メルカリ・EC・SNS・note)に対する税務調査は、決して感情や雰囲気で行われるものではありません。国税通則法や所得税法といった法律と、通帳、管理画面の記録、領収書などの客観的な証拠に基づいて進められます。
ネット上の取引であっても、税務署は法的な権利に基づいて情報を確認できるため、「少額だから」「個人取引だから」と放置せず、正しく把握して申告することが不可欠です。
ご自身の取引内容や過去の申告について判断に迷う場合や、税務署からの指摘に対して法的根拠に基づいた整理が必要な場合は、税務の専門家に相談して選択肢を検討することも有効な方法です。事実関係を一つずつ冷静に確認し、適正な申告と対応を進めていきましょう。
✉️ 当事務所のお問い合わせ窓口のご案内
当事務所では、副業収入に関する確定申告の確認や、税務調査への対応、過去の申告漏れに関するご相談をお受けしております。税務調査の連絡が届いてお困りの方や、ご自身の取引が正しく申告できているか不安な方は、お気軽にお問い合わせください。
※現在、他の税理士に依頼されている方からのセカンドオピニオンのご相談も承っております。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
事前通知を要しない税務調査とは何か? 初心者でもわかるやさしい解説
税務調査に関心のある経営者の方なら、「突然の調査が来ることって本当にあるの?」と不安を感じたことがあるのではないでしょうか。今回は、まさにその疑問に答える「事前通知を要しない調査」についてわかりやすくお話しします。
通常、税務署が税務調査に入る場合は、数日前から調査日時の連絡があります。これを「事前通知」といいます。
しかし、すべての調査で必ず事前通知があるわけではありません。一定のケースでは、税務署は事前に知らせずに突然来ることが認められています。これが「事前通知を要しない調査」です。
法律の根拠は「国税通則法 第74条の9 第1項」です。
内容をわかりやすく言うと、「事前に連絡すると調査の目的が達成できなくなるおそれがあるときは、予告せずに調査してよい」という規定です。
つまり、事前に知らせることで証拠が隠されたり、資料が処分されてしまうリスクがある場合に限って、予告なし調査が行われます。
以下のような状況が典型例です。
- 脱税の疑いが強いケース(例えば売上除外の証拠があるなど)
- 帳簿や資料の破棄が懸念されるケース
- 反社会的勢力関連など、通常の事前連絡が適さないケース
- 現場を押さえる必要がある場合(現金商売で記録が残りにくいなど)
多くの企業には該当しませんが、「絶対にない」とは言えません。
例えば、過去の裁判例の一つでは、飲食店を営む事業者が売上を一部記録していない疑いがあり、税務署が事前通知なしで店舗に臨場したケースがあります。
裁判所は、「事前通知をすると証拠隠滅の危険が高い」と判断し、この予告なし調査を適法と認めました
(国税通則法 第74条の9 第1項を根拠)。
このように、事前通知なし調査はあくまで「例外的な調査」ですが、法律上しっかり認められているものなのです。
多くの経営者の方は、以下の点を押さえておくだけで十分です。
- 普段から帳簿と現金残高を一致させる
- レシート・請求書・契約書などの証拠書類を必ず保管する
- 税理士と定期的に相談し、グレーな処理を作らない
日常的に正しい処理をしていれば、予告なし調査の対象になりにくいので安心してください。
事前通知を要しない調査とは、「事前に連絡すると調査の目的が達成できなくなる場合に限り、突然行われる税務調査」のことです。
一般的な調査は事前通知がありますが、例外としてこの制度があることだけ知っておくと安心です。
税務調査対応について不安がある場合は、早めるに専門家へ相談することをおすすめします。
愛知県名古屋市周辺の中小企業の皆さまのサポートも可能ですので、ぜひお気軽にご相談ください。
税務調査に入られやすい企業の特徴
税務調査に入られやすい企業の特徴
税務調査は無作為に行われるわけではありません。税務署は膨大なデータを分析し、申告内容に疑問がある企業を優先的に選定しています。では、どのような企業が税務調査の対象になりやすいのでしょうか。主な特徴を解説します。
1. 業績の急激な変動がある企業
前年と比較して売上や利益が大幅に増減している企業は注目されやすくなります。特に売上が急増しているのに利益率が低い場合や、逆に売上が急減している場合は、経費の水増しや売上の計上漏れが疑われます。事業環境の変化や新規事業の開始など、合理的な理由があれば問題ありませんが、説明できる根拠を用意しておくことが重要です。
2. 現金取引が多い業種
飲食業、美容業、小売業、建設業など、現金での取引が多い業種は税務調査の対象になりやすい傾向があります。現金取引は記録が残りにくく、売上の一部を申告しない「売上除外」が行われやすいためです。また、接客業では従業員への給与を適切に申告していないケースも多く、源泉徴収の確認も重点的に行われます。
3. 赤字申告が続いている企業
数年にわたって赤字申告を続けている企業も調査対象になりやすいです。実際には利益が出ているにもかかわらず、架空経費の計上やプライベート支出の混入によって赤字に見せかけている可能性があるためです。特に代表者への役員報酬が高額であるにもかかわらず会社が赤字というケースは、経費処理が適切かどうか厳しくチェックされます。
4. 同業他社と比較して利益率が極端に低い企業
税務署は業種別の平均的な利益率のデータを保有しています。同業他社と比較して売上総利益率や営業利益率が著しく低い企業は、経費の過大計上や売上の過少申告が疑われます。地域や事業規模による違いはありますが、業界平均から大きく外れている場合は要注意です。
5. 不自然な経費計上がある企業
交際費や旅費交通費、外注費などが売上に対して不自然に多い企業も選定されやすくなります。特に交際費は個人的な飲食費が混在しやすく、旅費交通費は家族旅行を出張として計上するケースがあるため、詳細な確認が行われます。また、外注費については実際には給与であるにもかかわらず、社会保険料負担を回避するために外注費として処理していないか調査されます。
6. 前回の調査から長期間経過している企業
一般的に税務調査は3年から5年の周期で実施されるといわれています。前回の調査から長期間経過している企業は、そろそろ調査のタイミングだと判断される可能性が高まります。特に前回の調査で重大な指摘がなかった企業でも、一定期間が経過すれば再度調査対象になることがあります。
7. 設立から3年目以降の企業
新規設立の企業は当初の数年間は調査対象になりにくい傾向がありますが、設立から3年から5年経過した企業は調査されやすくなります。事業が軌道に乗り、税務処理のパターンが確立された段階で、適正な申告が行われているかを確認するためです。
8. 消費税の還付申告が多い企業
消費税の還付申告を頻繁に行っている企業も注目されます。特に輸出業者や設備投資を行った企業以外で継続的に還付を受けている場合は、消費税の計算に誤りがないか、架空の仕入れがないかなどが重点的に調査されます。
まとめ
税務調査に選定されやすい特徴を理解することは、日頃の税務処理を見直す良い機会になります。重要なのは、実態に即した正確な記帳と適切な申告を継続することです。不安な点がある場合は、税理士などの専門家に相談し、適正な税務処理を心がけましょう。
名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
税務調査の期間が3年から5年に延長?理由と対処法を名古屋の税理士が解説
税務調査の期間を「3年→5年」と言われたら?
不安を解消する適切な対処ガイド
予定は3年と聞いていたのに「5年まで見ます」と告げられると、不安になりますよね。しかし、順番に対処すれば負担は大きく減らせます。 本記事では、名古屋市・愛知県の個人事業主や中小企業様に向けて、調査期間が延長された際の実践的な対応方法を解説します。
1. なぜ「5年」に伸びるのか?基本の理解
税務調査は通常、直近3年を目安に行われます。しかし、調査の過程で確認が必要な事項が出てきた場合、法律に基づき最大5年(悪質な場合は7年)まで遡ることがあります。
これは罰ではなく、あくまで「事実確認」を丁寧に行うための手続きです。まずは落ち着いて、延長の根拠を確認することから始めましょう。
2. 延長を告げられた直後に確認すべき3つのポイント
調査官から期間延長を打診されたら、以下の3点を必ずメモ(またはメール)で記録してください。
何が気になって5年なのか
どの年を追加で見るのか
売上、経費、在庫など
3. 準備のコツと避けるべきNG行動
| おすすめの準備 | 領収書や通帳を論点別フォルダに仕分け。「何を示す資料か」を記したメモを添付すると調査がスムーズに進みます。 |
|---|---|
| NG行動 | 感情的な反論や、控えを残さない資料提出は控えましょう。不要な一括提出も誤解を招く元になります。 |
💡 飲食店 対策事例
「レジ売上と銀行入金の差」から5年への拡大を打診された場合
●キャッシュレス手数料やデリバリーの入金タイムラグを数値化してみましょう。差額の理由を資料で「可視化」すれば、調査範囲が絞り込まれるでしょう。
まとめ:名古屋での税務調査対応は「早めの相談」を
月次での帳簿突合と、証憑の7年保管が最大の防御です。森本経営会計事務所は、名古屋市・愛知県の実情に合わせた税務調査対応を提供しています。
「3年が5年に伸びて不安……」と感じたら、手遅れになる前にご相談ください。
今の領収書や帳簿の管理で、税務調査を乗り切れるか不安…という方は、ぜひ一度ご相談ください。
税務調査の現場を熟知したプロが、あなたの証拠書類をチェックし、正当な経費を守るための具体的なアドバイスをいたします。
手遅れになる前に早めに準備を整えて、安心して本業に専念できる環境を一緒に作りましょう。
税務調査で質問されたことには即答しなければならない?焦らず正確に対応する方法を税理士が解説
💼 質問に即答する必要があるのか?【基本スタンスの解説】
税務調査では、調査官から次々と質問が投げかけられます。
「すぐに答えないと疑われるのでは」と不安になる経営者の方も多いでしょう。
しかし、税務調査の質問に即答する義務はありません。
税務調査は「任意調査」であり、納税者が自発的に協力して進められるものです。焦って**誤った回答**をしてしまうと、後に不利な証言として扱われる危険性があります。
🧠 人の記憶は曖昧!即答よりも「確認」が大切
人間の記憶は完璧ではありません。昨日の食事内容でさえ曖昧になってしまうことがあります。まして数年前の取引や現金の動きを、正確に思い出すのは容易ではありません。
そのため、税務調査で質問されたときに答えられなくても、まったく問題ありません。
✨ その場での正しい対応例
- 「確認のうえ、正確な内容を税理士を通じてご回答いたします。」
- 「整理して書面にまとめ、後日ご提出いたします。」
これらの対応は、決して不誠実ではなく、むしろ誠実で慎重な姿勢として評価されます。
⚠️ 即答が危険な理由とは?【誤った回答のリスク】
税務調査官の質問に曖昧なまま答えてしまうと、その発言が「供述記録」として残ります。後で訂正したくても、「当初の説明と違う」と指摘され、不利に扱われることがあります。
🚨 誤った回答が残るリスク
- 「うっかり違う日付を言ってしまった」
- 「金額を誤って記憶していた」
- 「取引相手を勘違いしていた」
こうした些細な誤りが、後の税務判断に影響することがあります。したがって、「早さ」よりも「正確さ」を最優先にすべきです。
✅ 「税理士を通じて」「書面で回答」は正式な対応
税務調査の回答には形式的な制約がなく、口頭だけで行う必要もありません。
1. 税理士を通じて回答するメリット
税理士を通じて回答することで、質問内容を正確に把握し、税務法令・会計基準に基づいた根拠ある説明が可能になります。
- ・法的観点からの整理ができる
- ・不要な誤解や不利な供述を防げる
- ・記録に残る形で正確な対応が可能
2. 書面回答のメリット
書面にまとめて回答することで、「誤解のない明確な説明」が可能になります。これは後日のトラブル防止にもつながり、税務署側にとっても確認しやすい合理的な方法です。
🤝 税理士立会いで安心・正確に対応する
税務調査に税理士が立ち会うことで、調査官の質問の意図を正確に理解し、納税者に不利にならないように対応できます。
また、税理士は調査の過程で不当な追及が行われた場合、法的根拠をもって適切に対応・制止できる立場にあります。
税理士法第2条でも、税務代理や税務相談の権限が明記されており、納税者の権利を守る重要な役割を担っています。
💡 まとめ:焦らず、確認し、正確に答えることが信頼につながる
税務調査で大切なのは、「すぐ答えること」ではなく**「正確に答えること」**です。人の記憶は曖昧で当然です。
🔑 税務調査をスムーズにする3つのポイント
- 無理に即答せず、確認してから回答する
- 税理士を通じて整理して答える
- 書面で提出して明確に残す
この3点を意識するだけで、税務調査は格段にスムーズになります。
焦らず、冷静に、そして誠実に対応することこそが、結果的に税務署からの信頼を得る一番の近道です。
森本会計では、法人・お事業主様の税務調査サポートサービスを行っています。開業
20年の税務の専門家にまずはご相談してみませんか?
1時間無料面談サービスの受付は24時間対応WEBお申込み可能です。
「税務調査が来たらどうしよう…」そんな不安を解消しよう!
税務調査と聞くと、「いつ来るの?」「何を見られるの?」と不安に思う方も多いのではないでしょうか。特に個人事業主やフリーランスの方にとって、税務調査は決して他人事ではありません。
しかし、事前に正しい知識と準備をしておけば、慌てる必要はありません。この記事では、税務調査に関する基本知識から、よくある指摘事項、そして調査後の対応までを分かりやすく解説します。
税務調査を受けやすい状況
* 売上や所得が急増している
* 経費の計上内容に不自然な点がある
* 現金取引が多い(ネットオークションやフリマなども含む)
* 副業や投資(株・FX・アフィリエイト収入など)による収入がある
調査の流れと調査で見られるポイント
調査は通常、電話などで事前通知があり、調査官が2〜3日かけて帳簿や領収書などを確認します。調査官が重点的に確認するのは、次のような点です。
* 売上の計上漏れ
* プライベートな支出を経費に含めていないか
* 家賃や光熱費などの家事按分の妥当性
* 領収書・請求書・銀行取引明細の保存状態
* 海外取引や投資の申告漏れ
調査後の対応が今後を左右する
税務調査が終わったあとも油断は禁物。調査で指摘された場合には、以下のような対応が必要です。
* 指摘事項に対する速やかな修正申告
* 延滞税や加算税などの納付
* 会計処理や証拠書類の管理方法の見直し
* 専門家(税理士)への相談
誠実に対応しないと、追徴課税だけでなく、今後の調査でも不利な扱いを受ける可能性があります。
このような取り組みによって、日々の経理への意識が高まり、税務調査への不安が軽減されたとのことです。 税務調査は、事業を行っている限り、誰にでも起こりうるものです。不安を抱えるよりも、知識を持って備えることが一番の対策です!
個人事業主を営んでいる事で気を付けるポイントとは何でしょう?
森本会計では、税務調査対応をご検討いただいている方へ無料相談を行っております。お問い合わせはお電話またはお問い合わせフォームからお申込み下さい。
税務調査は「人生の終わり」じゃない!冷静に対応するためのポイント
「税務調査が来たら人生が終わりだ…」と思っていませんか?税務調査に対して強い不安を抱く方も多いですが、実際には、税務調査は冷静に対応すれば乗り越えられるものです。今回は、「税務調査は人生の終わりではない」というテーマで、調査の基本や対応の仕方について分かりやすくご説明します。
税務調査とは?
税務調査とは、税務署が個人や法人の申告内容を確認し、正しく税金が納められているかどうかをチェックする手続きです。調査は突然行われる場合もあり、不安を感じることは自然なことです。しかし、税務調査は必ずしも「ペナルティ」や「罰金」を課されるものではなく、ただの確認作業であることが多いです。
税務調査が「人生の終わり」ではない理由
1. 大半の調査は確認作業にすぎない
多くの税務調査は、単に申告内容に誤りや不明点がないかを確認するためのものです。全ての調査が重いペナルティを伴うわけではありませんし、誠実に対応すれば問題がないことも多いです。
2. 修正申告で解決できることが多い
税務調査で何かミスや申告漏れが見つかった場合でも、修正申告をすれば問題が解決することがほとんどです。意図的な脱税でない限り、多くの場合は過去の申告内容を訂正して、追加の税金を納めれば済むケースが多いです。
3. 調査に慣れた専門家がサポートしてくれる
税務調査が来たからといって、一人で全てを対応する必要はありません。税理士や会計士などの専門家に相談すれば、彼らが調査への対応をサポートしてくれます。税務調査に精通したプロのアドバイスを受けることで、安心して対応することができます。
税務調査にどう対応すればいいの?
税務調査が来た場合、焦らずに次のポイントを押さえておけば大丈夫です。
1. 書類を準備する
調査の際に税務署から求められる書類(取引記録や領収書など)は、日頃から整理しておきましょう。突然の調査にも備えて、帳簿をしっかり管理しておくことが重要です。
2. 冷静に対応する
調査官は、必要な情報を確認するために訪れるので、隠し事をせず誠実に対応することが大切です。税務署は、不正を見つけることを目的にしているわけではなく、正しい税金が納められているか確認したいだけです。
3. 不明点は専門家に相談する
調査の内容や対応に不安がある場合は、税理士にすぐに相談しましょう。税務に詳しい専門家があなたの代わりに対応してくれることもありますし、アドバイスを受けるだけでも大きな助けになります。
税務調査が来る前にできること
税務調査が怖いと感じる理由は、多くの場合「準備不足」や「不安感」にあります。日頃から以下のポイントに気をつけることで、万が一の税務調査にも安心して対応できるようになります。
- 日常的に正確な記帳を行う
毎日の取引記録や領収書の保管を徹底することで、調査の際にスムーズに対応できます。
- 正しい申告を心がける
申告の際に、過剰な経費計上や売上の記載漏れがないかしっかり確認しましょう。適切な申告をしていれば、調査が来た場合でも問題になることは少ないです。
- 定期的に専門家に相談する
税務や会計に不安がある場合は、税理士に定期的に相談しておくと安心です。自分では気づきにくい部分も、専門家なら見逃しません。
森本会計では、法人・お事業主様の税務調査サポートサービスを行っています。開業
20年の税務の専門家にまずはご相談してみませんか?
1時間無料面談サービスの受付は24時間対応WEBお申込み可能です。
「10年以上税務調査が来ていないけど…大丈夫?」と不安なあなたへ
[ウチはもう10年以上、税務調査が来ていないけど、このままで大丈夫なんだろうか…」
そんなご相談をよくいただきます。
何も悪いことをしていなくても、「長年調査がない」と逆に不安になる方は少なくありません。実際、税務調査には明確な周期があるわけではなく、来るタイミングもさまざまです。でも、だからこそ“来たときに慌てない準備”がとても大切なんです。
税務調査はなぜ来る?来ない?
税務署は、申告内容に不自然な点があったり、業種的に調査の対象になりやすい場合に調査を行います。ただし、調査がない=安心というわけでもありません。
「ずっと来ていないから今後も来ない」とは限らず、10年以上調査が来ていない方が突然対象になるケースもあります。そしてそうしたときに、書類の整理ができていなかったり、過去の申告で思わぬミスが見つかることも…。
不安を感じたときが準備のタイミングです
税務調査に備えて、こんなことを確認しておきましょう:
- 会計帳簿や領収書、請求書などをしっかり保管できているか
- 過去の申告に誤りや抜けがないか
- 気になる部分があれば、税理士に相談しておく
これらを早めに確認・対応しておくことで、いざ税務調査が入ったときにも落ち着いて対応できます。
森本会計ではこんなサポートをしています
「調査が不安…」
「書類がちゃんと整っているか心配…」
そんな方には、森本会計が親身にサポートいたします。
- 優しくていねいに、専門用語なしでご説明
- 税務調査の対策から、当日の立ち会いまでサポート可能
- 事前チェックで、安心を手に入れましょう
無料相談もご利用ください
税務調査の不安を、森本会計と一緒に解消していきましょう。