- トップ
- 税務調査ブログ
税務調査ブログ
設計事務所・技術サービスの税務調査対策!未完成案件の経費処理と仕掛品計上の判断基準
💡 この記事のポイント(30秒でわかる要点)
- 売上原価の対応原則:未完成案件の費用は売上が上がるまで「仕掛品(資産)」として繰り越すのが原則です。
- 法人税基本通達2-2-9の特例:技術役務提供では、正社員の固定給やオフィスの家賃などの「固定費」や少額の経費は、未完成でも当期の損金(経費)にできます。
- 仕掛品にすべき費用:外部への直接外注費や直接材料費、時給制アルバイト代などは原則通り「仕掛品」として計上する必要があります。
- 税務調査での注意点:外注費のフライング経費化や、年によって処理基準を変える「恣意的な変更」は厳しく指摘されます。
設計事務所・技術サービスの税務調査対策!未完成案件の経費処理と仕掛品計上の判断基準
はじめに
設計事務所やIT・技術サービス業を営む会社では、期末(決算期)を迎えた時点で「受注したけれど、まだ作業が完了しておらず納品もしていない案件」を抱えていることがよくあります。このような未完成の案件に関して発生した費用(人件費や外注費など)を、その期の経費にしてよいのか、それとも「仕掛品」という資産として翌期に繰り越さなければならないのかは、実務上非常に迷いやすいポイントです。
税務調査においても、この「売上と経費の対応関係」は調査官が非常に細かく確認する重点項目の一つです。経費として処理していたものが「仕掛品として資産に計上すべきだった」と指摘されると、当期の経費が減って利益が増え、結果として法人税の追徴課税が発生する可能性があります。
しかし、すべての費用を厳密に未完成案件に紐づけて繰り越さなければならないわけではありません。法人税のルールには、一定の固定費などを当期の経費にしてよいとする規定が存在します。この記事では、経営者や経理担当者の方が税務調査で根拠を持って説明できるよう、技術役務の提供における費用の取扱いと仕掛品計上の判断基準を、分かりやすく解説します。
1、未完成案件の費用処理で問題となる「仕掛品」とは
会社が事業を行ううえで基本となる考え方に「売上原価の対応」があります。これは、売上が上がった事業年度に、その売上を得るためにかかった費用(売上原価)をセットで経費(損金)にするという原則です。
「仕掛品」とは、簡単に言うと「製造や作業が途中の段階にあり、まだ完成・納品(売上化)していない製品やサービスの制作途中の資産価値」のことです。
例えば、決算期末の時点で作業が進行中の案件がある場合、その案件のために支払った費用は、原則として当期の経費にはできず、一旦「仕掛品」という資産のグループに計上しておく必要があります。そして、翌期以降に案件が完成し、相手に納品して売上が計上されたタイミングで、初めて仕掛品から経費(売上原価)へと振替処理を行います。
💡 税務用語:損金(そんきん)とは?
「損金」とは、会社の帳簿上で費用として処理しているもののうち、法人税の計算上、利益から差し引くことが認められる経費のことです。
税務調査では、未完成の案件があるにもかかわらず、そこにかかった費用が当期の経費に混ざっていないかが厳しくチェックされます。もし、売上(収入)が翌期にズレ込んでいるのに、費用だけを当期に先行して計上していると、税務署から「経費の過大計上」と判断されてしまうためです。
2、技術役務提供における基本ルール(法人税基本通達2-2-9)
設計業務、プログラミング、各種技術指導や技術調査などのサービスを提供する事業は、税務上「技術役務の提供」と呼ばれます。こうした事業では、工場での製品製造とは異なり、社員の知識や技術といった「人身的なサービス」が取引の中心となります。
そのため、すべての費用を厳密に案件ごとに細かく分けて翌期に繰り越す処理を行うと、経理事務の負担が極めて大きくなってしまいます。そこで国税庁の通達では、技術役務の提供を行う法人に対して、実務に配慮した特別なルールを設けています。
それが「法人税基本通達2-2-9」です。この通達では、未完了の案件に関して支出した費用のうち、特定の費用については、対応する報酬(売上)が計上される前であっても、発生した事業年度の損金(費用)にして差し支えないと定めています。
法人税基本通達2-2-9(抜粋)
「請負業(これに類する事業を含む。)を営む法人が技術役務の提供(設計、作業の指揮監督、技術指導その他の技術役務の提供をいう。)を行う場合において、未完了の請負工事(これに類する契約を含む。)等について生じた費用のうち固定費(役員給与、固定給の性質を有する人件費、地代家賃、減価償却費等の費用をいう。)並びに多額でない直接変動費(旅費交通費、通信費等の費用をいう。)については、これらの費用を未完了の請負工事等に係る原価に配賦しないで、その発生した事業年度の損金の額に算入することができる。」
簡単に言うと、この通達は「設計や作業指示などの技術サービスを提供する会社は、未完成の案件であっても、毎月決まって発生する固定費や少額の経費であれば、仕掛品に含めず、支払った年の経費にしてよい」ということを認めたルールです。
設計会社や技術サービス会社が、決算期末に抱えている未納品案件の原価を計算する際、非常に重要な拠り所となる規定です。
3、当期の経費(損金)にできる費用と仕掛品にすべき費用の違い
法人税基本通達2-2-9に基づき、実務では「仕掛品から除外して当期の経費にできるもの」と「原則通り仕掛品に計上しなければならないもの」を明確に区分する必要があります。
仕掛品に含めず当期の経費処理が認められる費用
- 役員報酬や正社員の固定人件費(毎月定額で支払われる基本給や固定手当)
- オフィスの地代家賃や、社用パソコン・CADソフト等の減価償却費
- 業務に伴う旅費交通費や少額の通信費などのうち、多額ではない変動費
社内の設計スタッフや技術者が未完成案件に従事していても、その給与が「毎月一定額で支払われる固定給」であれば、その人件費を案件ごとに細かく按分して仕掛品に計上する必要はありません。そのまま当期の給与手当(経費)として処理することが可能です。
原則通り仕掛品に計上しなければならない費用
- 外部の設計事務所やフリーランスへ委託した「直接的な外注費」
- 案件のために直接購入した「材料費」や「試作費」
- アルバイトやパートタイマーのうち、作業時間や案件実績に応じて支払われる「直接人件費」
- その他、その案件のために直接支出された多額の変動費
例えば、ある未完成の設計案件のために外部の専門業者へ外注作業を依頼し、その請求書が届いて代金を支払った場合、その外注費は当該案件に直接紐づく費用です。このような直接的な外注費や材料費は、案件が完成して売上(報酬)が上がるまで、当期の経費にすることはできず、「仕掛品」として資産計上しなければなりません。
4、税務調査で指摘されやすいポイントと実務上の注意点
設計事務所や技術サービス会社の税務調査では、調査官は会社の総勘定元帳、請求書、納品書、外注先との契約書、社内の作業日報などを確認します。その際、特に以下の点がチェックされます。
① 外部外注費のフライング経費化
期末間際に支払った、または未払計上した外注費の中に、まだ納品が終わっていない未完成案件のものが含まれていないかが確認されます。「社内の社員の給料が経費にできるのだから、外注費も経費にできるだろう」と勘違いして処理していると、税務調査で否認(経費として認められないこと)されるリスクが高まります。
② 継続適用の原則の遵守
税務上、一度定めた経理の処理基準は、原則として毎期継続して適用しなければなりません。「今年は利益が出たから社員給与を全額経費にし、赤字の年は仕掛品に入れて利益を大きく見せる」というような、利益状況に応じた恣意的な変更は認められません。
5、自社製品の開発や試験研究を行う場合の取扱い
ここまでは「顧客から受注した未完成の案件」について説明してきましたが、会社が他社からの受注ではなく「自社で新商品を開発するための設計」や「新しい技術の試験研究」を行っている場合は、取扱いが異なります。
自社で行う新製品の開発や技術革新のための費用は、税務上「研究開発費(試験研究費)」として扱われます。
法人税基本通達7-3-15の3等に基づき、試験研究のために支出した費用は、原則として支出した事業年度の損金(経費)として処理することができます。受託案件の「仕掛品」とは考え方が異なり、将来の製品化や売上化を待たずに当期の経費にすることが認められています。
ただし、その作業が「顧客からの受注に基づく設計業務(受託案件)」なのか、それとも「自社のための研究開発」なのかについて、社内資料や企画書、取引先とのメール履歴などで客観的に区別できるように証拠を残しておくことが重要です。
まとめ
設計業務や技術サービスを提供する会社において、未完成案件の費用処理は税務調査で極めて厳しく見られるポイントです。
判断に迷ったときは、次の基本原則を整理しておくことが大切です。
- 税務調査は、個人的な感覚ではなく、法律や通達、客観的な証拠に基づいて判断されます。
- 社内の正社員の固定給やオフィスの家賃などは、通達2-2-9に基づき、未完成案件であっても当期の経費として処理することが認められています。
- 外部への外注費や直接材料費、時給制のアルバイト代など、案件に直接紐づく費用は、案件が完成するまで「仕掛品」として繰り越す必要があります。
- 年によって処理方法をコロコロ変えず、一定の基準を継続して適用しなければなりません。
- 調査官からの指摘があった場合も、契約書、請求書、社内日報などの資料を基に、冷静に事実関係を確認することが重要です。
経費と仕掛品の区別は、社内の給与体系や外注先との契約内容、作業の実態によって個別の判断が必要になる場面が多くあります。
森本経営会計事務所からのご案内
お問い合わせ窓口のご案内
未完成案件の仕掛品計上や、税務調査における経費の否認リスクについてご不安な点がございましたら、当事務所までお気軽にご相談ください。
当事務所では、設計業・技術サービス業に特化した税務サポートを行っており、社内人件費と外部外注費の判別や、客観的な証拠書類の整え方について、貴社の取引実態に合わせた具体的なアドバイスを行っております。
【セカンドオピニオンのご案内】
現在の顧問税理士の処理方針についてセカンドオピニオンを求めたい経営者様からのご相談も承っております。既存の先生を否定するものではなく、貴社が税務調査において冷静かつ確実な判断材料を持つための有効な選択肢です。事実関係と税法上の根拠を丁寧に整理し、適正な申告と会社を守るための支援をいたします。


AI税務調査の裏側とは?KSKシステムが検知する「会計データの異常値」と正しい対策
💡 この記事のポイント(30秒でわかる要点)
- 調査選定の自動化:国税庁はKSKシステムとAIを活用し、膨大な申告データからピンポイントで調査対象を選定しています。
- 5つの異常値パターン:同業他社との乖離、過去トレンドからの急変、変動費の矛盾、決算直前の経費急増、雑費の多さがAIに検知されやすいポイントです。
- 「異常値=即ペナルティ」ではない:AIが検知するのはあくまで疑問点。正当な理由と客観的な証拠(エビデンス)があれば否認される心配はありません。
- 有効な防衛策:変動理由の社内記録、契約書や納品書などの証拠書類の徹底保管、税務調査に強い税理士のサポート(セカンドオピニオン)が重要です。
AI税務調査の裏側とは?KSKシステムが検知する「会計データの異常値」と正しい対策
「うちは売上もそこまで大きくないし、税務調査なんて来ないだろう」
「毎年、税理士に言われた通りに申告しているから大丈夫なはず」
経営者や個人事業主の皆様のなかには、このように考えている方も少なくありません。しかし近年、国税庁の税務調査の選定精度は飛躍的に向上しています。その中核を担っているのが、「KSK(国税総合管理)システム」であり、さらに近年導入が進む「AI(人工知能)」を活用したデータ分析です。
税務署は、決してランダムに調査対象を選んでいるわけではありません。膨大な申告データの中から、AIやシステムが「ある特定の異常値」を検知した企業をピンポイントで抽出しているのです。
では、システムやAIはいったい企業の会計データの「どこ」を見て、どのような「異常値」を検知しているのでしょうか。本記事では、AI税務調査の仕組みと、システムが反応しやすい異常値の具体例、そして万が一指摘を受けた際に「法律と証拠」に基づいて冷静に対応するためのポイントを、分かりやすく解説します。
1. 税務調査の司令塔「KSKシステム」とAIの現状
まず知っておきたいのが、国税庁が誇る巨大なデータネットワークである「KSK(国税総合管理)システム」の存在です。
KSKシステムとは?
KSKシステムとは、全国の国税局と税務署をネットワークで結び、すべての納税者の申告内容や納税状況、過去の税務調査の履歴などを一元管理しているシステムです。
これまでは、熟練の調査官がこれまでの経験や勘を頼りに「この会社は怪しい」と調査対象を選んでいました。しかし現在では、このKSKシステムに蓄積された膨大なビッグデータを活用し、コンピュータが自動的に調査対象の候補をリストアップしています。
進化する「AI(人工知能)」による分析
さらに昨今では、このKSKシステムに加えてAI技術の導入が本格化しています。
AIは単に数値を計算するだけでなく、過去に「不正(所得隠しや経費の過大計上など)」が見つかった企業の申告パターンの特徴を学習しています。そのため、人間の目では見落としてしまうような、微細なデータの歪みや不自然な関連性を瞬時に見つけ出すことができるのです。
2. AIやKSKシステムが検知する「会計データの異常値」5つのパターン
AIやKSKシステムは、具体的にどのような基準で「異常」と判断しているのでしょうか。代表的な5つのパターンを見ていきましょう。
① 同業他社(同規模・同地域)との比較における乖離
システムには、全国の膨大な同業他社のデータが蓄積されています。たとえば「東京都内で、売上規模が約1億円の建設業」といったセグメントごとに、平均的な利益率や経費の割合が算出されているのです。
⚠️ 異常値の例: 同業他社の平均原価率が70%のなか、自社だけが「原価率85%」となっている。
【解説】 原価率が不自然に高いということは、「売上を抜いている(除外している)」か、「架空の仕入れ(経費)を計上している」のではないかと、システムに疑われるきっかけになります。
② 自社の過去のトレンド(推移)からの急激な変化
他社との比較だけでなく、「自社の過去数年間のデータ」との比較も重要視されます。
⚠️ 異常値の例: 売上は前年比で10%しか増えていないのに、「旅費交通費」や「消耗品費」などの諸経費だけが2倍に跳ね上がっている。
【解説】 業務内容が大きく変わっていないにもかかわらず、特定の勘定科目(経費のジャンル)だけが急増している場合、個人的な支出(生活費など)を経費に混入させているのではないかとAIが判定します。
③ 売上高の増減と「変動費」のバランスの矛盾
会計には、売上の増減に比例して動く「変動費(仕入高や外注費など)」と、売上に関係なく一定にかかる「固定費(家賃や人件費など)」があります。このバランスが崩れていると、システムがアラートを出します。
⚠️ 異常値の例: 今期は売上が30%減少したにもかかわらず、外注費が前年と全く同額、あるいは増えている。
【解説】 通常、売上が減れば外注作業も減るはずです。それなのに外注費が変わらない、または増えている場合は、「期末に架空の外注費を計上して、利益を圧縮(=税金を減らす行為)したのではないか」という疑いを持たれます。
④ 決算期末(直前)における不自然な大量の経費計上
多くの企業が、決算間際になると「今期は利益が出そうだから、節税のために経費を使おう」と考えます。AIはこの「タイミング」を非常に厳しくチェックしています。
⚠️ 異常値の例: 11ヶ月目までの月次経費は毎月100万円前後だったのに、決算月(12ヶ月目)だけ経費が500万円に急増している。
【解説】 決算直前の駆け込み経費は、本当にその期の中に発生したものなのか(期間帰属が正しいか)、あるいは実際にサービスや物の引き渡しが完了しているのかが疑われやすくなります。
⑤ 勘定科目の構成比や「雑費」の多さ
内容がはっきりしない経費を処理する「雑費」や、経営者の裁量で使われがちな「交際費」「会議費」の割合が全体の経費に対して高すぎる場合も、選定のフラグ(目印)が立ちやすくなります。
⚠️ 異常値の例: 年間の販売管理費のうち、15%以上が「雑費」で処理されている。
【解説】 雑費が多いということは、帳簿の整理が杜撰(ずさん)であるか、見られたくない経費をカモフラージュしている可能性があるとシステムに判断され、人間の調査官による目視チェックへと回される原因になります。
3. 「異常値=即、税金ペナルティ」ではない!重要なのは「法と証拠」
ここで経営者の皆様に最も強くお伝えしたいのは、「AIやシステムに異常値を検知されたからといって、すぐに罰則(追徴課税)を受けるわけではない」ということです。
AIが検知するのはあくまで「疑問点」
AIやKSKシステムがやっていることは、あくまで「一般的な基準から外れているデータを見つけること」です。ビジネスの世界では、不正をしていなくても、正当な理由で数値が大きく変動することは多々あります。
- 新商品を開発するために、今期だけ特定の研究開発費(経費)が跳ね上がった。
- 原材料の高騰や円安の影響で、一時的に仕入原価率が悪化した。
- 大口の取引先が倒産し、売上が急減したが、すで発注していた外注費の支払いは発生してしまった。
これらはすべて、経営判断として発生し得る正当な事実です。
税務調査で勝敗を分けるのは「客観的な証拠」
税務調査は、調査官の「主観」や「怪しいという雰囲気」だけで進められるものではありません。国税通則法などの法律に基づき、「客観的な事実と証拠」によって判断される手続きです。
システムによって異常値を検知され、実際に税務署から調査官がやってきたとしても、その数値になった「正当な理由」を説明でき、それを証明する「証拠書類」が揃っていれば、何も恐れる必要はありません。
💡 税務用語の解説:否認と損金不算入
税務調査で指摘されやすい専門用語に「否認(ひにん)」という言葉があります。これは、税務署から「この経費は認められません」と拒絶されることを言います。否認されてしまうと、その分の経費がなかったものとされ(損金不算入:そんきんぶさんにゅう)、追加の税金を払わなければならなくなります。
この「否認」を防ぐために必要なのが、まさに「証拠(エビデンス)」なのです。
4. AI税務調査時代を生き抜くための「3つの防衛策」
これからのAI税務調査時代において、企業が日頃から取り組むべき具体的な対策は以下の3つです。
① 「なぜこの数字になったのか」の理由をメモに残す
決算書で特定の数値が跳ね上がったり、利益率が大きく変動したりした場合は、その理由をあらかじめ社内で言語化しておきましょう。「今期は〇〇のトラブルがあり、原価が〇円上がった」といった議事録や経営メモを残しておくだけでも、数年後の税務調査の際に役立ちます。
② 証拠書類(エビデンス)の徹底した保管
領収書や請求書はもちろんですが、それだけでは「業務に関係のある支出か」を証明できないことがあります。
- 契約書・見積書: 取引の経緯や単価の妥当性を証明する。
- 納品書・完了報告書: 決算期末までに、本当にその仕事が完了していたか(期間帰属)を証明する。
- メールやチャットの履歴、業務の成果物: 外注費などが架空のものではなく、実際に業務の実態があったことを証明する。
これらが綺麗に整理されている企業に対して、調査官は「しっかり管理されているな」と感じ、無理な指摘(主観による否認)をしにくくなります。
③ 税務調査の「実態」を理解した税理士のサポートを受ける
万が一、税務調査の対象に選ばれてしまった場合、最も避けるべきは「税務署の言う通りにすべて認めてしまうこと」や、逆に「感情的に反論して関係を悪化させること」です。税務調査への対応には、法律(国税通則法や法人税法・所得税法)の深い知識と、調査官と対等に渡り合える交渉力、そして「どのような証拠を提示すれば調査官が納得するか」という実務経験が必要です。
まとめ:不安な方は「税務調査のセカンドオピニオン」という選択肢を
AIやKSKシステムの進化により、税務調査はよりスマートに、そして確実に対象を絞り込んで行われるようになっています。もし、自社の会計データに「過去と比べて変わったところがある」「同業他社より利益率が低いかもしれない」と不安を感じる場合は、事前に専門家へ相談することをおすすめします。
現在、顧問税理士がいらっしゃる場合でも、「税務調査の対応」に特化した税理士にセカンドオピニオン(第2の意見)を求めることは、経営者として大切な資産を守るための賢明な選択肢です。現在の税理士の先生との関係を否定するものではなく、より強固な安心感を得るためのステップとして、ぜひご活用ください。
森本経営会計事務所からのご案内
税理士 森本 雄一
当事務所では、法と証拠に基づき、国税局や税務署に対して冷静かつ適切な主張を行う「税務調査サポート」を提供しております。
【お問い合わせに関するご案内】
「うちの決算書はAIに引っかからないだろうか?」「税務調査の通知が来て困っている」という方は、ぜひ一度お気軽にご相談ください。経営者の皆様が安心して本業に集中できるよう、全力でバックアップいたします。
月の中途でインボイス登録した時の請求書と売上計上|日割計算は必要?ケース別に税理士が徹底解説
💡 この記事のポイント(30秒でわかる要点)
- 日割計算は原則不要:月の中途でインボイス登録しても、1日単位で細かく日割計算する必要はありません。
- 判断の基準:カレンダーの日付ではなく「取引が成立した日(資産の譲渡等の時期)」が登録日以降かどうかが基準になります。
- ケース別の取扱い:商品発送日・サービス完了日・後払い家賃の支払期日が「登録日以降」なら、その月分全額をインボイスとして交付し課税売上とします。
- 唯一の注意点(前払い家賃):翌月分を前月末に払う「前受け」の家賃等は、登録日前後の期間を区分した対応(基通9-1-27)が必要です。
月の中途でインボイス登録した時の請求書と売上計上|日割計算は必要?ケース別に税理士が徹底解説
「免税事業者からインボイス発行事業者への登録を進めているが、月の途中で登録日を迎える場合、その月の請求書はどう作ればいいのだろう?」
「登録日より前の数日間と、登録日以降の数日間で、売上や消費税の日割計算をしなくてはいけないのだろうか?」
インボイス制度(適格請求書等保存方式)の下では、課税事業者は課税期間の途中であっても適格請求書発行事業者の登録を受けることができます。特に免税事業者の方については、令和5年10月1日から令和11年9月30日までの日の属する課税期間中に登録を受ける場合、「消費税課税事業者選択届出書」を提出しなくても、登録申請書に記載した登録希望日から課税事業者になれる経過措置が設けられており、この経過措置を使えば月の中途の任意の日を登録日として選ぶことが可能です(この経過措置の期限が令和11年9月30日であり、「月の中途登録そのもの」の期限ではない点にご注意ください)。
しかし、ここで多くの経営者や経理担当者を悩ませるのが、「月をまたがない、登録日を挟んだ取引の取り扱い」です。
結論から申し上げますと、原則として「日割計算」は必要ありません。
税法上のルールに則って取引が成立した日(資産の譲渡等の時期)を基準に判断し、条件を満たしていれば「その月分の全額」をインボイスとして交付し、全額を課税売上(消費税がかかる売上)として申告することになります。この考え方は、国税庁が公表している「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」の問77-2(月の中途で適格請求書発行事業者となった場合の適格請求書等の交付方法)でも明確に示されています。
今回は、月の中途でインボイス登録を完了した事業者が、税務調査でも自信を持って説明できるように、法的根拠(消費税法基本通達および国税庁Q&A)に基づいた正しいインボイスの交付方法と売上計上のルールを、3つの具体例(物品販売・サービス提供・家賃)を交えて分かりやすく解説します。
1. なぜ日割計算がいらないのか?判断の軸となる「資産の譲渡等の時期」
月の中途で登録したからといって、1日単位で細かく消費税を計算し直す必要がない理由は、消費税の法律において「いつの時点で取引が成立したか(これを『資産の譲渡等の時期』と呼びます)」が明確に定められているからです。
インボイスを交付できるか、そしてその売上に消費税がかかるかどうかは、カレンダーの日付ではなく、この「取引が成立した日」が登録日以降であるかという事実だけで機械的に決まります。
そのため、登録日をまたぐような1ヶ月契約の取引であっても、取引の成立日が登録日以降であれば、その1ヶ月分の料金すべてがインボイスの対象となり、全額を課税売上として処理することになります。
2. 【ケース別】月の中途で登録した場合のインボイス交付・売上基準
経営者の方が特に迷いやすい「物品の販売」「サービスの提供(役務提供)」「不動産などの賃貸(家賃)」の3つのケースに分けて、具体的なルールを整理します。実は、この3パターンはいずれも国税庁Q&A問77-2で扱われている設例そのものであり、行政解釈として明確に裏付けられています。
① 物(棚卸資産)を販売した場合
商品を販売した際の「取引が成立した日」は、原則として「その商品をお客さまに引き渡した日(引渡日)」となります。具体的にどのタイミングを引渡日とするかは、商品の性質や契約内容に応じて、企業が継続して採用している基準(例:出荷した日、相手方が検収した日など)によります(消費税法基本通達9-1-1、9-1-2)。
- 引渡日が「登録日前」の場合:インボイスを交付することはできません。
- 引渡日が「登録日以降」の場合:その取引の全額についてインボイスを交付します。
10月10日に注文を受け、10月18日に商品を発送(引渡)した場合、引渡日が登録日以降となるため、この注文全体の請求書をインボイスとして発行できます。
② サービス(役務)の提供を行った場合
コンサルティング、システム開発、清掃、修理などのサービス(役務の提供)の場合、取引が成立した日は原則として「約束したサービスの全部を完了した日(役務提供完了日)」となります(消費税法基本通達9-1-5)。
月極の契約であっても、その月のサービス全体が完了するのが月末であれば、完了日は登録日以降となります。そのため、登録前の期間が含まれていても日割計算はせず、1ヶ月分の料金全額についてインボイスを交付し、全額を課税売上として申告します。国税庁Q&A問77-2でも、保守点検サービスを例に同様の結論が示されています。
10月1日から10月31日までの1ヶ月間の保守サービスを提供している場合、サービスが完了するのは10月31日(登録日以降)です。したがって、10月分の10万円全額についてインボイスを発行し、10万円全額を課税売上として処理します。「10月1日〜14日分は免税」といった日割計算は行いません。
③ 資産を貸し付けた場合(オフィスの家賃など)
オフィスの家賃や機器のリース料などは、契約書に基づいて「支払を受けるべき日(支払期日)」がいつになっているかで判断します(消費税法基本通達9-1-20)。ただし、家賃の支払いには「後払い」と「前払い(前受け)」の2つのパターンがあり、処理が異なるため注意が必要です。
パターンA:当月分を「当月末」に支払う場合(後払い)
支払期日が当月末であれば、その期日は登録日以降となります。この場合は上記①②と同様に日割計算は行わず、その月分の使用料全額についてインボイスを交付し、全額を課税売上として処理します(消費税法基本通達9-1-20)。
パターンB:翌月分を「前月末」に支払う場合(前払い・前受け)
注意が必要なのが、翌月分の家賃を前月に受け取る契約(例:10月分の家賃を9月末に支払う)の場合です。前払いの場合、支払期日は登録日より前(免税事業者だった期間)になりますが、実際に部屋を貸している期間は登録日以降にまたがることになります。前受けに係る金額については9-1-20の適用対象から除外されており、原則として「現実に資産の貸付けを行った時」を基準に取り扱うこととされています(消費税法基本通達9-1-27)。そのため、登録日前の期間と、登録日以降の期間をしっかりと区分する対応が求められます。
📌 【家賃の支払タイミング別まとめ】
- 後払い(当月分を当月末払い):取引成立の基準=支払を受けるべき日(登録日以降)/根拠=基通9-1-20 ➔ 日割不要。1ヶ月分全額をインボイスとして交付可能。
- 前払い(翌月分を前月末払い):取引成立の基準=現実に貸し付けている期間/根拠=基通9-1-27 ➔ 区分が必要。登録日以降の期間に対応する金額のみインボイスを交付。
※前払い(前受け)のケースで、請求書の発行時点でまだ登録番号が分からない場合は、一旦通常の領収書等を発行しておき、後から登録番号やインボイス該当額を通知・補正する実務対応をとることが一般的です(国税庁Q&A問77-2)。
3. 税務調査でチェックされる「法と証拠」のポイント
税務調査において、調査官が重視するのは「納税者が主観で判断していないか」という点、すなわち「法律(通達)通りの売上計上基準を満たしているか」と「それを証明する客観的な証拠があるか」の2点だけです。
月の中途で登録した期間の売上について、税務調査でスムーズに事実を証明するためには、以下の「証拠(エビデンス)」を日頃から整理しておくことが極めて重要になります。
- 契約書や仕様書(取引ルールの証明)
物品販売であれば「検収条件」、サービスであれば「いつの時点で完了とするか」、賃貸借であれば「支払期日や対象期間」が明記されている契約書は、計上時期の正当性を証明する最大の証拠です。 - 検収書、納品書、業務完了報告書(実態の証明)
「10月15日登録で、10月18日にサービスが完了した」と主張する場合、相手方が10月18日付でサインした検収書や完了報告書があれば、調査官に対して客観的な事実を示すことができます。 - 請求書と通帳の履歴(お金の動きの整合性)
インボイスとして交付した金額と、実際に通帳に入金された金額、そして帳簿の売上高が1円のズレもなく一致していることが、適切な会計処理を行っている信頼の裏付けになります。
税務調査は決して怖いものではありません。このように「通達・Q&Aに基づいた正しい基準」を選び、それを「書類という証拠」で裏付けることができていれば、指摘を受けるリスクを最小限に抑えることができます。
4. まとめ:迷ったときは「契約の実態」に立ち返る
月の中途でインボイス登録を行う場合、一見すると複雑な日割計算が必要に思えますが、「引渡日」「役務提供完了日」「契約上の支払期日」といった税法上の取引成立タイミングが登録日以降であれば、日割せず全額をインボイスとして処理してよい、というシンプルな原則に基づいています。
ただし、家賃の前受け取引のように、契約内容によっては期間の区分や、事後の登録番号通知といった個別で丁寧な対応が必要になるケースも存在します。
「自社の現在の契約書の内容で、本当に日割なしの処理で進めて大丈夫だろうか?」
「税務調査が入ったときに、調査官に理路整然と説明できる自信がない……」
そのような不安をお持ちの経営者・経理担当者様は、ぜひ一度、税務調査対応に強い当事務所へご相談ください。貴社の取引実態や契約書をリーガルチェックし、法と証拠に基づいた、税務調査で一切動じない盤石な会計体制の構築をサポートいたします。まずはお気軽にお問い合わせください。
森本経営会計事務所からのご案内
税理士 森本 雄一
【お問い合わせに関するお願い】
当事務所では質の高いサポートを継続的に提供するため、単発・無料での税務相談やスポットの質問対応は行っておりません。顧問契約をご検討されている企業様からのサービス内容やご契約に関するお問い合わせを受け付けております。
愛知県名古屋市天白区の森本経営会計事務所では、単なる税務申告書の作成にとどまらず、クラウド会計を活用した「月次決算の仕組みづくり」や「税務調査を見据えた帳簿整備」を通じて、中小企業が安心して経営に専念できる体制づくりをお手伝いしています。「インボイスの正しい会計処理や契約書チェックを行いたい」「継続的な顧問税理士として経営をサポートしてほしい」とお考えの経営者様は、ぜひお気軽にお問い合わせください。
📑 根拠・参考資料
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問77-2、問6、問7、問125
- 国税庁「インボイス制度において事業者が注意すべき事例集」(令和8年4月改訂)
- 消費税法基本通達 第9章 資産の譲渡等の時期(9-1-1、9-1-2、9-1-5、9-1-20、9-1-27)
決算月の会費年払いは経費にならない?短期前払費用の注意点と税務調査対策
💡 この記事のポイント(30秒でわかる要点)
- 短期前払費用の特例:一定の条件を満たせば、1年以内の前払い費用を支払った期の損金(経費)にできる制度。
- 陥りやすい落とし穴:「契約期間1年」ではなく「実際の支払日からサービス終了日までの期間」が1年以内である必要がある。
- 否認事例の典型:決算月(3/25)に翌月(4/1〜翌3/31)の1年分を支払うと、期間が1年と数日となり特例対象外(全額損金不算入)となる。
- 税務調査対策:契約書・振込控えなどの客観的証拠を揃え、支払日とサービス終了日の日数計算・経理の継続性を確認しておくことが重要。
決算月に1年分の会費を前払いしても経費にならない?短期前払費用の特例と税務調査のポイント
はじめに
会社の決算期末が近づくと、節税対策の一環として来年分の費用を年払いで支払うことを検討される経営者や経理担当者の方も多いのではないでしょうか。税法には「短期前払費用の特例」という仕組みがあり、一定の要件を満たせば、原則として資産に計上すべき前払費用を、支払った期の経費(損金)として処理することが認められています。
しかし、決算期末の直前に支払った1年分の費用が、すべてこの特例の対象になるわけではありません。たとえば、決算月の25日に、翌月1日から始まる1年分の会費を支払ったケースにおいて、税務調査で特例の適用が認められなかった事例が存在します。
この記事では、どのようなケースで短期前払費用の特例が認められず、税務調査で指摘を受けることになるのかについて解説します。専門用語や法律の考え方についても分かりやすく説明します。税務調査は、単なる感情論や交渉ではなく、法律と客観的な証拠に基づいて事実関係を確認する手続きです。事前に対象となる取引の性質を整理し、適正な会計処理を行っていきましょう。
1. 短期前払費用とは何か
会社が事業を行ううえで、翌期以降のサービスに対して事前に代金を支払うことがあります。会計や税務では、これを「前払費用」と呼びます。原則として、まだ提供を受けていないサービスの費用は、支払った時点では経費にならず、資産として計上し、サービスを受けた期に経費化する必要があります。
これに対して「短期前払費用の特例」とは、支払った日から1年以内に提供を受ける役務(サービス)に対する費用であり、かつ一定の要件を満たしている場合、支払った時点で全額を経費(損金)として処理することを認める特例です。
📚 税務用語の基本整理
- 損金(そんきん):法人税を計算するときに、会社の利益(益金)から差し引くことができる費用のこと。
- 損金不算入(そんきんふさにゅう):会社の帳簿で費用処理していても、税金計算上は経費として認められないこと。
- 否認(ひにん):申告した経費などを、税務調査において「税法上認められない」と税務署が判断すること。
この特例は、企業が継続的に行う取引の手間を省くという実務上の配慮から設けられた制度です。しかし、節税のために意図的に決算直前だけ前払いを行った場合などは、税務調査で否認される可能性が高くなります。
2. 短期前払費用の特例が認められるための主な要件
税務上、短期前払費用の特例を適用するためには、法人税基本通達2-2-14などに定められた複数の要件をすべて満たす必要があります。要件を一部でも満たしていない場合、経費処理は認められません。
✅ 特例適用における5つの必須要件
- 継続して適用していること:毎期継続して同様の処理を行っていること(利益が出た期のみの前払いは不可)。
- 支払った日から1年以内に提供を受けるサービスであること:代金支払日から1年を超える期間のサービスは対象外。
- 一定の契約に基づき継続的にサービスの提供を受けること:地代家賃や保険料など、契約に基づく継続的役務であること。
- 収益と対応させるべき費用ではないこと:売上原価や商品仕入ではなく、一般的な期間費用(販売管理費等)に限る。
- 実際に代金の支払いが完了していること:未払金計上ではなく、銀行振込等で支払いが完了していること。
3. 決算月25日の支払い事例で何が問題となったのか
ここで、実際のトラブル例として「決算月の25日に、翌月1日から1年間の会費を前払いしたケース」を考えてみます。
⚠️ 否認された支払スケジュール(3月決算法人の例)
- 支払日: 3月25日
- 役務提供期間: 4月1日 〜 翌年3月31日(1年間)
- 実際の経過期間: 3月25日 〜 翌年3月31日 = 1年 + 約1週間(1年を超過)
契約上の対象期間は1年間(4/1〜翌3/31)であっても、「代金を支払った日(3/25)」から「サービス終了日(翌3/31)」までの期間を計算すると1年を超過するため、特例要件を満たさなくなります。
税務調査では、契約書、請求書、銀行の通帳、振込明細などの客観的な資料が細かく確認されます。調査官は、単に「1年分の会費か」という点だけでなく、「何月何日に支払いが行われ、そのサービスはいつまで続くのか」という日付の整合性を厳密にチェックします。
4. 税法上の根拠と通達の解釈
短期前払費用に関する取扱いについて、国税庁の法人税基本通達2-2-14では次のように定められています。
📜 法人税基本通達2-2-14(短期前払費用)
「法人が、前払費用の額でその支払った日から1年以内に提供を受ける役務に係るものを継続して同項の規定の例により損金の額に算入している場合には、その支払に係る前払費用の額は、当該事業年度の損金の額に算入することを認める。」
簡単に言うと、この通達は「お金を払った日から1年以内に終わるサービスの費用であれば、毎期同じように処理することを条件に、払った期の経費にしてよい」というルールを示しています。
ここで極めて重要なのは「サービスの契約期間」ではなく、「支払った日」を起点として1年以内かどうかを判断するという点です。3月25日に支払った場合、1年経過日は翌年3月24日となり、サービス終了日の3月31日までは7日間超過することになります。
5. 類似する判例・裁決例の考え方
過去の国税不服審判所における裁決事例や裁判例においても、支払日からサービス終了までの期間計算については厳格に判断されています。
「裁決(さいけつ)」とは、国税不服審判所という機関が、税務署の処分に対する納税者からの不服申し立て(審査請求)に対して下した判断のことです。裁判所の判決とは性質が異なりますが、税務行政の統一的な運運用についての重要な判断基準となります。
平成26年1月15日の国税不服審判所の裁決事例などにおいても、年払いの保険料や各種会費の支払日と契約期間の関係が争点となりました。審判所は、通達の文言通り「支払った日から1年以内」にサービスの提供が完了するかどうかを物理的な日数で判断し、支払日から役務提供終了日までの期間が1年を数日でも超えている場合には、短期前払費用の特例の適用を認めないという判断を下しています。
つまり、「わずか数日のずれだから認められるだろう」という考え方は税務上通用しません。税務調査においては、法律や通達の要件に形式的・実質的に適合しているかが客観的証拠に基づいて判断されます。
6. 税務調査で指摘を受けないための具体対策
決算期末の前払いに関して、税務調査で誤りを指摘されないためには、日頃の経理業務において次のポイントを整理しておくことが大切です。
1. 支払日と役務提供期間の確認
年払い契約時は、支払日から起算して1年以内にすべてのサービス提供が終了するか、契約書・請求書の記載を確認します。
2. 自動引き落としや振込時期の調整
クレジットカード決済や口座振替は、実際の引き落とし日や振込実行日が支払日とみなされます。資金移動のタイミングに注意してください。
3. 処理の継続性の維持
翌期以降も継続して同じ前払い処理を行います。「黒字の期だけ前払いする」処理は継続性要件を満たさず否認リスクが高まります。
4. 客観的証拠の保存
契約書、請求書、会員規約、振込控え、通帳などを整理し、いつどのようなサービスに支払ったかを説明できる状態に整えます。
まとめ
税務調査は、調査官の感情や印象で進められるものではなく、税法や通達という明確な基準と、契約書や通帳などの客観的な証拠に基づいて事実関係を確認する手続きです。
今回ご紹介したように、決算月の25日に翌月1日からの1年分の会費を支払った場合、「支払った日から1年以内」という短期前払費用の要件を満たさなくなり、全額を経費処理することが認められない可能性があります。
税務上の取扱いで不明な点がある場合や、自社の処理が要件を満たしているか判断に迷う場合は、あらかじめ帳簿や契約資料を確認し、事実関係を正確に把握することが重要です。適切な知識を持ち、客観的な証拠に基づいた会計処理を行うことが、結果として会社を守ることにつながります。
💬 短期前払費用に関するよくある質問
Q. 1日でも支払日とサービス終了日がズレたら否認されますか?
A. はい。国税不服審判所の裁決例でも、物理的な日数で計算して1年を数日でも超えている場合は特例が否認されています。
お問い合わせ窓口のご案内
当事務所では、税務調査における事実関係の整理や、税法・判例・裁決に基づく適正な申告処理について、納税者の正当な権利を守る立場からご相談をお受けしております。
現在の経理処理や税務調査での指摘内容に疑問をお持ちの場合、セカンドオピニオンをご活用いただくことも有効な選択肢です。セカンドオピニオンは、現在の顧問税理士様との関係を否定するものではなく、異なる角度から専門的な意見を確認し、経営者様が冷静で妥当な判断を行うための材料を増やすための手段です。
「自社の前払処理が適正かどうか確認したい」「税務署からの指摘に対して客観的な根拠を整理したい」とお考えの方は、お気軽にご相談ください。
3月決算の官公庁工事で引落が4月になった場合の売上計上時期を解説
💡 この記事のポイント(30秒でわかる結論)
- 売上の計上時期は、入金日や振込日ではなく「引き渡しが完了し権利が確定した日」(権利確定主義)で判断する。
- 官公庁工事では、作業完了日ではなく「検査合格通知書」や「指定検査員の確認日」などの客観的日付が基準となる。
- 3月中に検査合格・引き渡しが完了していれば、実際の入金が4月であっても3月期の売上(期ずれ注意)。
- 税務調査の指摘にはその場で記憶で答えず、契約書・完成届・検査通知書などの客観的資料を基に冷静に対応する。
法人税の税務調査で指摘されやすい売上計上時期と官公庁工事の注意点
はじめに
3月決算の会社において、3月に完了した工事や取引の代金が4月に銀行口座から引き落とされたり振り込まれたりした場合、その収益はどちらの事業年度に計上すべきでしょうか。特に相手先が官公庁や行政機関である場合、民間企業との取引とは異なる手続きや確認が行われるため、売上の計上時期について判断に迷う経営者や経理担当者様は少なくありません。
税務調査において、収益の計上時期が正しくないという指摘を受けるケースは非常に多く存在します。これは「期ずれ」と呼ばれるもので、税務署と納税者の間で認識のズレが生じやすい典型的な分野です。「期ずれ」とは、税務上で本来売上や経費を計上すべき事業年度と、実際に会社が帳簿で処理した事業年度がズレていることを指します。
税務調査の連絡が来ると不安を感じるかもしれませんが、直ちに不正や申告漏れが確定するわけではありません。税務調査は、調査官の感情や個人的な感覚ではなく、国税通則法や法人税法といった法律と客観的な証拠に基づいて事実関係を確認する手続きです。
この記事では、3月決算の法人が手掛けた官公庁向けの請求工事を例に、収益の帰属時期(どの事業年度の売上とするか)に関する税務上の原則や、実際の判断基準について分かりやすく解説します。専門的な用語や法律の考え方も丁寧に噛み砕いて説明しますので、正しい知識を身につけ、落ち着いて事実関係を整理するための参考にしてください。
1. 収益の帰属時期を決める基本原則と「権利確定主義」
税務上、収益をいつの事業年度の売上として計上すべきかについては、明確なルールが存在します。結論から申し上げますと、原則として「代金が入金された日」や「引き落としが行われた日」ではなく、「物やサービスの提供が完了し、代金を請求する権利が確定した日」が属する事業年度の売上となります。
会計や税務の分野では、代金の回収日ではなく、取引が完了したタイミングで収益を認識する考え方を採用しています。これを「権利確定主義」と呼びます。簡単に言うと、実際に口座へお金が入ってきた日ではなく、仕事が終わって「お金を請求できる権利が得られた日」を基準にするということです。
📜 法人税法第22条第2項
「第二項 内国法人の各事業年度の所得の金額の計算上益金の額に算入すべき金額は、別段の定めがあるものを除き、資産の販売、有償又は無償による役務の提供、無償による資産の譲渡その他の取引で資本等取引以外のものに係る当該事業年度の収益の額とする。」
この条文は、会社が事業活動によって得た収益を、原則としてその取引が行われた事業年度の益金(税務上の収入・売上)として計算することを定めています。「役務の提供」、つまり工事やサービスの提供が完了した事業年度の収益として計上しなければならないという根拠になる条文です。
例えば、会社の通帳を確認して「4月に引き落とし(または振込)があったから4月の売上だ」と判断してしまうと、税務上の原則とはズレが生じる可能性があります。3月中に工事が完了し、検査も合格して引き渡しが終わっているのであれば、入金が4月であっても3月期の売上として計上するのが原則的な考え方となります。
2. 官公庁工事における「引渡しの完了」と「検査」の重要性
工事請負や業務委託の場合、どの時点で「サービスの提供が完了した(権利が確定した)」とみなされるかが重要になります。特に相手が官公庁の場合、民間取引以上に手続きのステップが厳格に定められています。
📋 官公庁工事における標準的な取引手順
- 工事の完成
- 会社から官公庁への完成通知の提出
- 官公庁による現地検査および書類審査
- 検査合格通知書の交付と引き渡し(★最重要基準日)
- 請求書の提出および代金の支払・引落手続き
税務上、工事による収益の帰属時期は、原則として「工事が完成して相手方に引き渡された日」となります。実務において、この引き渡しが行われた日を証明する客観的な証拠となるのが、官公庁から交付される「検査合格通知書」や「指定検査員の確認日」、「引き渡し完了書」などの書類です。
仮に、3月中に工事の作業自体が終わっていたとしても、官公庁側の検査が4月に実施され、合格・引き渡しが4月になった場合、税務上の引き渡し日は4月となります。この場合、収益は翌期(4月以降の事業年度)に帰属すると判断されるのが一般的です。
一方で、3月25日に官公庁の検査が完了して引き渡しを受け、請求書も発注済みであったにもかかわらず、公金の支払手続きの関係で口座振込や引落処理が4月10日になったというケースではどうでしょうか。この場合は、引き渡しという事実が3月中に完了しているため、お金の移動が4月であっても3月期の売上(売掛金または未収入金)として処理する必要があります。
判断のポイントは、通帳の日付ではなく、「いつ検査に合格し、引き渡しが完了したか」という客観的な日付です。会社の請求書控え、官公庁からの検査結果通知、やり取りしたメール記録などを確認することが極めて重要になります。
3. 不服審判所における裁決事例に見る判断の分かれ目
税務調査で主張が食い違った場合、国税不服審判所という機関で審理が行われることがあります。ここで示される判断を「裁決」と呼びます。裁決は裁判所の判決とは異なり、国税庁の内部組織による行政上の不服申立てに対する判断ですが、実務における事実認定の基準として大変参考になります。
🏛 官公庁委託業務の裁決事例(要点)
平成19年12月13日裁決(裁決事例集第74号)
納税者が代金の支払受領手続の完了日(行政側の公金処理時期)を基準に売上計上していたのに対し、国税不服審判所は以下の理由から「追徴課税処分(税務署側の主張)を正当」と判断しました。
- 契約書に「指定検査員による検査に合格したときをもって引き渡しを完了する」と定められていた点
- 官公庁の検査員による合格通知の日付が当期末(3月)以前であった点
- 完了届および検査合格通知書という客観的書類で引き渡し完了が確認できる点
この事例から分かることは、当事者の都合や「入金があった日」という感覚的な認識ではなく、「契約書でどのような引き渡し条件が定められており、実際にその手続きがいつ完了したか」という客観的な事実と証拠が何より重視されるということです。
4. 税務調査で調査官がチェックする具体的な帳簿と資料
税務調査が入ると、調査官は「売上漏れ」や「売上計上時期のズレ(期ずれ)」がないかを確認するために、様々な帳簿や証拠資料を照らし合わせます。
🔍 調査官が確認する3期周辺(3月〜5月)の主な資料
- 会社名義の通帳(3月〜5月前後の入出金履歴)
- 売上帳、売掛金元帳、未収入金勘定の明細
- 官公庁へ提出した完成届、工事完了報告書
- 官公庁から受領した検査合格通知書、検査実施記録
- 官公庁へ送付した請求書の控え
- 社内メールや、官公庁の担当者・監督員とのやり取りメール
- 現場写真や勤怠記録、作業日報(実際の作業日程を確認するため)
例えば、4月の通帳に「官公庁からの入金(あるいは公金引き落とし関連の振込)」が記載されているのを見つけた場合、調査官は「この工事の検査はいつ終わっていますか?」と確認してきます。
その際、記憶だけに頼ってその場で曖昧な回答をするのは避けるべきです。社内に保管してある請求書、契約書、官公庁からの検査完了書類などを引っ張り出し、日付を確認した上で事実を回答することが大切です。
もし、3月に検査が完了していたことが書類で判明した場合は、4月の入金であっても3月期の売上として修正申告(自ら申告内容を訂正する手続き)の検討が必要になる場合があります。反対に、3月中に現場作業が終わっていても、官公庁の都合で正式な検査が4月に持ち越されていたことが検査通知書などで証明できれば、4月期の売上として処理していたことの正当性を冷静に説明することができます。
5. 税務調査で調査官から指摘を受けた際の正しい対応方法
税務調査の現場で、調査官から「この官公庁工事の売上は3月期に計上すべきでしたので、申告漏れです」と指摘されることがあります。そのような場面に直面した際、納税者としてどのように対応すべきかを整理しておきましょう。
まず大切なことは、調査官から指摘されたからといって、その場ですぐに「分かりました、こちらのミスです」と同意したり、根拠を確認せずに書類にサインしたりしないことです。また、逆に感情的になって反論することも賢明ではありません。
Step 1. 指摘の法律上の根拠と前提となる事実を確認する
調査官がどの事実を根拠に「期ずれ」と判断しているのかを質問して明確にします。
Step 2. 該当する工事の客観的書類を手元に揃える
契約書、完成届、検査合格通知書、通帳の該当項目を一括して確認します。
Step 3. 引き渡し確定日と代金決定時期を再確認する
書類上の日付と法律上の要件が一致しているかを丁寧に確かめます。
Step 4. その場で即答せず「資料を確認して後日回答する」と伝える
記憶や推測だけで答えると事実との食い違いを生む原因になります。確認時間を確保しましょう。
事実と異なる説明をしないこと、そして「分からないことは資料を確認してから正確に答える」という姿勢を徹頭徹尾貫くことが、適正な調査対応の基本となります。
まとめ
3月決算法人における官公庁請求工事の収益帰属時期について、重要なポイントを整理します。
- 収益の帰属時期は、入金日や通帳の引き落とし日ではなく「引き渡しが完了し、権利が確定した日」で判断する
- 官公庁工事では、契約書上の引き渡し条件や「検査合格通知書」の日付などの客観的証拠が判定の基準となる
- 3月中に検査合格・引き渡しが完了していれば、代金の支払処理が4月であっても3月期の売上となる
- 3月中に作業が終わっていても、官公庁の公式検査が4月であれば、原則として4月以降の売上となる
- 税務調査では感情や感覚ではなく、契約書、請求書、通帳、検査通知書などの客観的資料に基づいて冷静に会話する
- その場で分からない質問に対しては無理に推測で答えず、資料を確認してから正確に回答する
税務調査は、法律と客観的な証拠に基づいて正しく申告が行われているかを確かめる手続きです。専門的な用語や税法の解釈について判断に迷う場合でも、一つひとつの事実と書類を丁寧に整理していけば、過剰に恐れる必要はありません。修正申告などに応じる前には、必ず指摘内容の根拠と事実関係が一致しているかを確認してください。
お問い合わせ窓口のご案内
税務調査の連絡が届いて対応に不安を感じている方や、過去の売上計上時期(期ずれ)について税務署から指摘を受け、対応に困っている経営者様・経理担当者様は、当事務所までお気軽にご相談ください。
当事務所では、納税者様の正当な権利を守りつつ、税法と客観的な証拠資料に基づいた適正な申告・対応をサポートしております。税務調査における調査官の指摘が法律や事実関係に照らして妥当なものかどうか、提出された資料を精査し、冷静かつ論理的な対応策をご提案いたします。
役員報酬の未払い計上は認められる?税務調査で否認されないための要件と注意点
💡 この記事のポイント(30秒でわかる結論)
- 役員報酬の決算未払い計上は、原則として税法上の経費(損金)として認められにくい。
- 税法(法人税法第34条)では「定期同額給与」などの厳格なルールがあり、実態を伴わない未払い処理は否認の対象。
- 最高裁判例でも、単なる帳簿上の振替処理だけでは損金として認められないことが示されている。
- 税務調査では口頭説明ではなく、議事録や通帳などの「客観的な証拠」が最重視される。
役員報酬の未払い計上は認められる?税務調査で否認されないための要件と注意点
はじめに
決算を迎えるにあたり、資金繰りの都合や業績の状況から「確定した役員報酬を一旦、未払い費用として計上したい」と考える経営者や経理担当者の方は少なくありません。会社の帳簿上で未払いとして処理しておけば、当期の費用を増やして利益を抑えられるのではないかと考えがちです。
しかし、税務調査において「役員報酬の未払い計上」は非常に厳しくチェックされるポイントの一つです。処理の方法や実態によっては、税務署から経費として認められず、あとから多額の税金を請求されるリスクがあります。税務署から連絡が来たり、指摘を受けたりすると不安になるかもしれませんが、直ちに不正や申告漏れが確定するわけではありません。
この記事では、役員報酬を未払いに計上することがなぜ税法上問題になりやすいのか、実際の裁判例や法律の根拠を交えながら分かりやすく解説します。税務調査は感情や雰囲気で行われるものではなく、法律と客観的な証拠に基づいて進められます。不安や思い込みだけで判断せず、正しい知識と事実関係を整理して対応しましょう。
1. 役員報酬の未払い計上が税理士や税務調査で厳しく見られる理由
結論から申し上げますと、役員報酬を決算で未払い計上することは、原則として税法上の損金(経費)として認められにくい傾向にあります。
会社の会計上、発生した費用を未払い費用として帳簿に載せること自体は珍しくありません。しかし、法人税を計算する上での経費(損金)と、会社の帳簿上の費用は必ずしも一致しません。
📌 実務でよく使われる重要税務用語
- ・損金(そんきん)
- 法人税の計算において、売上などの収益から差し引くことが認められている経費のこと。
- ・否認(ひにん)
- 納税者が経費として申告した内容を、税務署が税法上認められないと判断することを指します。
役員報酬は、会社と役員との間の契約に基づいて支払われるものです。経営者が自身の判断で自由に未払い金額や支払時期を決められる状態にしておくと、利益が出そうな決算直前に任意に役員報酬を未払い計上して利益を調整できてしまいます。このような意図的な利益操作を防ぐため、税法では役員報酬を損金に含めるための要件を非常に厳格に定めているのです。
2. 役員報酬を損金にするための法律上の基本ルール
役員報酬が税法上の経費(損金)として認められるためには、法人税法で定められた特定のルールをクリアする必要があります。
📜 法人税法第34条第1項(抜粋)
「内国法人がその役員に対して支給する給与の額のうち、次に掲げる給与のいずれにも該当しないものの額は、その内国法人の各事業年度の所得の金額の計算上、損金の額に算入しない。」
簡単に言うと、この条文は会社が役員に払う給与(役員報酬)は、税法が認めた特定のパターン(定期同額給与など)に該当しない限り、原則として経費から差し引くことを認めないと定めています。
役員報酬を経費にするための最も代表的なルールが「定期同額給与(ていきどうがくきゅうよ)」です。これは、支給時期が1か月以下の一定の期間ごとであり、かつ、各支給時期における支給額が同額である給与を指します。
もし、数か月間にわたって役員報酬の支払いがストップし、決算時に一括して未払い計上された場合、税務署からは「定期的に同額が支給されている実態がない」「単なる利益調整ではないか」と疑われることになります。
3. 役員報酬の未払い計上が否認された具体的な裁判例
実際に、決算において役員報酬を未払いに計上したことが争われ、税務署側の主張(未払い計上の否認)が認められた有名な裁判例があります。
⚖ 昭和54年 最高裁判決(要点)
- 裁判所名:最高裁判所第一小法廷
- 判決日:昭和54年11月22日判決
- 事件番号:昭和51年(行ツ)第60号
この裁判では、会社が決算にあたり帳簿上に計上した「未払い役員報酬」が損金(経費)に該当するかどうかが争われました。最高裁判所は、会社が単に帳簿上で計算(振替処理)をしただけであり、実際に役員へ金銭が支払われていないことや、支払うための資金的な裏付け・明確な手続きが不十分であったことなどを重視し、税法上の損金としては認められないと判断しました。
この判決からは、会社の帳簿や決算書に「未払い費用」と記載されている形式的な事実だけでは不十分であり、客観的な支給の実態や明確な債務の確定がなければ、税法上の経費として認められないということが分かります。
4. 実務で重要となる「客観的な証拠」とチェックポイント
税務調査では、口頭での説明だけでなく、会社に残されている書類や記録といった「客観的な証拠」が何より重視されます。調査官は、次のような身近な業務資料を細かく確認します。
✅ 税務調査での主な確認疎明資料
- 株主総会議事録や取締役会議事録(額や改定が適正に決定されているか)
- 会社名義の通帳(実際の資金の動き、過去の支給実績)
- 役員貸付金や役員借入金の帳簿(資金のやり取りが不透明になっていないか)
- 決算書および勘定科目内訳明細書
例えば、資金繰りが厳しく、どうしても役員報酬を現金で支払えない期間が発生することもあります。その場合でも、単に帳簿の数値だけを操作して未払い処理を行うのは非常に危険です。
本当に未払いにせざるを得ない事情があったのか、会社として支払義務が確定していたのか、将来的にいつ支払う見込みなのかなど、取引の実態を示す証拠が揃っていなければ、税務調査で「実態のない経費」と判断され、加算税などが課されるリスクが生じます。
※加算税(かさんぜい):申告漏れや計算ミス、隠蔽行為などがあった場合に、本来支払うべき税金に上乗せして課される罰則的な税金のこと。
5. 税務調査で調査官から指摘を受けた際の正しい対応方法
もし税務調査で「この未払い役員報酬は損金として認められません」と指摘された場合、パニックにならず、落ち着いて手順を踏むことが大切です。
まず、その場で焦って曖昧な記憶だけで回答したり、相手の言う通りに認めたりする必要はありません。「その場で分からないことは、資料を確認してから回答します」と伝え、事実関係を整理する時間を確保してください。
調査官の指摘に対応する際は、以下のステップを意識しましょう。
Step 1. 指摘の法律的な根拠と理由を確認する
なぜ未払い計上が認められないと判断されたのか、条文や具体的な事実関係の理由を調査官に確認します。
Step 2. 会社側の資料と事実関係を整理する
議事録、通帳の履歴、資金繰り表などの証拠を集め、当時の決定プロセスや支給実態に誤解がないかを確認します。
Step 3. 納税者側と税務署側の事実認識に違いがないか確かめる
調査官が把握している事実と、実際の会社の状況にズレがないかを精査します。
Step 4. 修正申告を行う前に専門家へ確認する
一度修正申告を提出すると、後からその内容を取り消すことは原則としてできません。納得がいかない場合や判断が難しい場合は、修正申告書を出す前に税務調査に詳しい税理士などの専門家に相談することをおすすめします。
※修正申告(しゅうせいしんこく):一度提出した申告内容の誤りを自ら訂正して正しく申告し直す手続き。
6. 個別の事情によって税務上の判断は変わる
役員報酬の扱いについては、「こうすれば絶対に大丈夫」という万能な答えが存在するわけではありません。税務上の判断は、会社の規模、資金状況、役員会議事録の記載内容、過去の支給実績、実際の資金の動きなど、個別具体的な事情によって大きく異なります。
形式的な書類の整備だけでなく、実態としてどのような取引が行われていたのかを総合的に考慮して判断されるため、自己判断で処理を進めるのではなく、事実関係を客観的に見直す姿勢が求められます。
まとめ
税務調査における役員報酬の未払い計上について、重要となるポイントを整理します。
- 役員報酬の未払い計上は、任意な利益調整とみなされやすく、税法上の損金として認められないリスクが高い。
- 税法(法人税法第34条)では定期同額給与などの厳格なルールが定められており、実態を伴わない未払い処理は否認の対象となる。
- 最高裁判所の判決においても、単なる帳簿上の振替処理だけでは損金として認められないことが示されている。
- 税務調査は感情ではなく、議事録や通帳などの客観的な証拠と法律に基づいて判断される。
- 調査官の指摘に対しては、その場で推測で答えず、資料や事実関係を整理した上で誠実に対応する。
- 一度提出した修正申告は取り消せないため、疑問や不安がある場合は慎重に判断する。
お問い合わせ窓口のご案内
当事務所では、納税者の方の正当な権利を守り、適正な申告が行われるよう、客観的な証拠と税法に基づいたサポートを行っております。
現在の処理に不安がある方や、税務署からの指摘内容についてセカンドオピニオンを求めたい方は、お気軽にお問い合わせください。セカンドオピニオンは、既存の顧問税理士の先生を否定するものではなく、経営者の方が冷静で最適な選択をするための有効な手段です。
貸倒損失は税務調査でどう見られる?回収不能・債権放棄の条件と内容証明等の証拠を解説
💡 この記事のポイント(30秒でわかる結論)
- 回収不能な債権を処理する「貸倒損失」は、税務調査で最も厳しく確認される重点項目のひとつ。
- 「全額の回収不能」「担保の処分」「決算での損金経理」の3条件を満たすことが必須。
- 債権放棄(債務免除)を行う場合は、経済的合理性と「内容証明郵便」等の客観的証拠(エビデンス)が必要。
- 損金処理後に請求を継続していると、税務調査で一発否認されるリスクがあるため厳重注意。
貸倒損失は税務調査でどう見られる?回収不能・債権放棄の条件と内容証明等の証拠を解説
はじめに
会社を経営していると、取引先の経営状態が悪化し、売上代金や貸付金が回収できなくなるトラブルに直面することがあります。このように回収できなくなったお金を税務上の経費として処理することを「貸倒損失(かしだおれそんしつ)」といいます。
売上金が入ってこないにもかかわらず、その金額に対して税金がかかり続けることは、企業経営にとって大きな負担です。そのため、回収できない債権を適切なタイミングで経費(損金)にすることは、資金繰りを守るうえで極めて重要になります。
しかし、税務調査において貸倒損失や債権放棄(債務免除)は、調査官が最も厳しく確認する項目のひとつです。税務署から「まだ回収できる可能性があるのではないか」「勝手に債権を放棄しただけで、実質的な寄附ではないか」と指摘を受け、あとから多額の税金を請求されるケースも少なくありません。
税務調査の連絡が入ると、「自社の処理が間違っていたのではないか」と強い不安を感じる経営者や経理担当者の方も多いでしょう。しかし、税務調査は調査官の個人的な感情で決まるものではありません。国税通則法や法人税法などの法律や、客観的な証拠資料に基づいて事実関係を冷静に確認していく手続きです。
この記事では、法律の根拠や国税庁の通達、過去の裁判例を踏まえながら、どのような条件を満たせば貸倒損失や債権放棄が認められるのか、そして税務調査で否認されないためにどのような資料を準備すべきかを分かりやすく解説します。
1. 貸倒損失と税務調査で重視される基本的な考え方
取引先からお金が回収できなくなったとき、会社としては一刻も早く経費として処理して税負担を減らしたいと考えるのが自然です。しかし、税務上は「会社が諦めたから」という理由だけで自由に変えることはできません。
本当は回収できる見込みがあるにもかかわらず、当期の利益を小さくして税金を減らすために勝手に債権を処理したのではないかと、税務署から疑われる可能性があるからです。
税務調査では、その債権が法律上または事実上、本当に回収できなくなっているのかという「客観的な事実」が徹底的に確認されます。口頭での説明だけでなく、取引先との契約書、請求書、相手方の財務状況を示す資料、これまでの回収交渉の記録など、形に残る証拠があるかどうかが判断の分かれ目となります。
📌 実務でよく使われる重要税務用語
- ・損金(そんきん)
- 税金を計算する際に売上などの収益から差し引くことができる、税務上の経費のこと。会社の決算書上の「費用」と税金計算上の「損金」は一致しないことがあります。
- ・損金不算入(そんきんふさにゅう)
- 会社の帳簿で費用として処理していても、税金の計算上は経費として認められず、利益に足し戻される処理のこと。
- ・損金経理(そんきんけいり)
- 会社が確定した決算において、帳簿上で費用や損失として記帳して処理することを指します。
- ・否認(ひにん)
- 納税者が経費として申告した内容を、税務署が税法上の要件を満たしていないとして認めないことを言います。
2. 全額回収不能による貸倒れ(通達9-6-2)の条件
国税庁の基本通達である法人税基本通達9-6-2では、債務者の資産状況や支払能力等からみて、金銭債権の全額が回収できないことが明らかになった場合の取扱いについて定められています。この通達に基づいて貸倒損失を計上するためには、次の条件を正確に満たす必要があります。
(1)債権の「全額」が回収不能であること
この取扱いでは、債権の一部ではなく「全額」が回収できない状態になっていることが求められます。わずかでも回収できる見込みが残っている場合は、全額を貸倒損失として損金にすることはできません。
(2)担保や保証がないこと(または処分後であること)
回収したい債権に対して不動産などの担保が設定されている場合や、保証人がいる場合は注意が必要です。担保物を処分して現金化したり、保証人に返済を求めたりした後の残額でなければ、「全額が回収できない」とは認められません。処分に時間がかかる場合は、貸倒損失ではなく「貸倒引当金(かしだおれひきあてきん)」の計上を検討することになります。
(3)決算で「損金経理」をしていること
税務上、経費として認めてもらうためには、その事業年度の決算において、帳簿上で貸倒損失として損失処理(損金経理)しておく必要があります。
3. 破産手続の開始と実際の回収可能性の違い
取引先が破産したという情報を聞くと、すぐに貸倒損失にできると考えがちです。しかし、破産手続が始まったという事実だけで、直ちに税務上の貸倒損失が認められるわけではありません。
破産手続においては、裁判所から選任された破産管財人が相手方の財産を調査し、債権者に配当するための手続きが進められます。たとえ破産手続中であっても、少しでも配当が行われる可能性がある間は、「全額が回収できないことが確定した」とは言えません。
したがって、破産などの事実が生じた場合であっても、相手方の資産状況や配当の見込みを確認し、全額回収不能であることが明らかになってから貸倒損失を計上する必要があります。
📜 法人税法第22条第3項(抜粋)
「内国法人の各事業年度の所得の金額の計算上損金の額に算入すべき金額は、別段の定めがあるものを除き、次に掲げる額とする。
一 当該事業年度の売上原価、完成工事原価その他これらに準ずる原価の額
二 前号に掲げるもののほか、当該事業年度の販売費、一般管理費その他の費用(別段の定めがあるものを除く。)の額
三 当該事業年度の損失の額で資本等取引以外の取引に係るもの」
簡単に言うと、この条文は会社が得た利益から差し引くことができる経費や損失の範囲を定めています。売上を作るための原価や人件費だけでなく、事業活動のなかで生じた債権の回収不能といった損失も、適切な要件を満たせば損金として認められることを示しています。
4. 債権放棄(債務免除)による処理と内容証明郵便の重要性
回収不能になるのを待つだけでなく、自社の回収コストを削減するためや、取引先の再建を支援するために、こちらから「債権放棄(債務免除)」を行うケースもあります。
法律上、債権放棄(基本通達9-6-1等)によって法律上の債権が消滅した場合、その消滅した金額は貸倒損失として損金処理することができます。しかし、何らの合理的理由もなく任意に債権を放棄した場合は、貸倒損失ではなく相手方への「寄附金」や「贈与」とみなされ、経費にできる金額が大きく制限されるリスクがあります。
債権放棄を貸倒損失として認めてもらうためには、次の2点が極めて重要になります。
✅ 債権放棄で貸倒損失が認められるための2大要件
- ① 経済的合理性があること:
例えば、取引先を再建させなければ自社へのさらなる損害につながる場合や、回収にかかる弁護士費用や人件費が回収見込額を上回ってしまう場合など、放棄することが会社にとって合理的であるという理由が必要です。 - ② 法的確定性と伝達の証拠:
単に口頭や社内打合せで「もう払わなくていいよ」と伝えただけでは、本当に法律上の債権が消滅したかを証明できません。そのため、実務上は「内容証明郵便(配達証明付き)」を用いて、債務免除の意思表示を相手方に送達します。公的に証明されるため、税務調査においても債権が法律上消滅した強力な証拠となります。
5. 裁判例から学ぶ客観的証拠の重要性
貸倒損失や債権放棄が認められるかどうかについては、過去に多くの裁判で争われてきました。裁判所が判断の際に最も重視するのは、納税者の感情や主張ではなく、具体的な事実関係と客観的な証拠です。
東京地方裁判所平成17年12月20日判決(平成15年(行ウ)第507号)をはじめとする裁判例においても、債務者の客観的な資産状況、支払能力、事業の継続性、他の債権者への返済状況などが総合的に考慮されています。裁判所は、単に回収が困難であるというレベルにとどまらず、客観的にみて全額が回収できない状態に至っているかを厳密に判断しています。
これらの裁判例や実務から言える重要なポイントは、次の2点です。
⚠️ 裁判例・実務から導く超重要注意点
- 行方不明の場合も調査記録を残す:
相手方の行方が分からない場合や連絡が取れない場合でも、会社として調査を行った記録を残す必要があります。現地を訪問した際の写真や現地確認メモ、宛先不明で返送されてきた簡易書留の封筒などが重要な証拠となります。 - 【最重要】経費処理後の「請求継続」は厳禁:
一番注意しなければならないのは「貸倒損失として経費処理した後に、相手方に対して請求を続けている場合」です。会社が帳簿上で「回収不能」として損金処理しているにもかかわらず、相手方に請求書を送り続けたり、催促のメールを送信したりしていると、税務調査で「会社自身がまだ回収できると考えて請求を続けているのだから、全額回収不能とは言えない」と判断され、一発で否認されるリスクが非常に高まります。
6. 税務調査に備えて準備しておくべき具体的な疎明資料
税務調査で調査官から貸倒損失や債権放棄について質問された際、口頭だけの説明で納得してもらうことは困難です。事前に次のような「疎明資料(そめいしりょう:事実を推測させるための資料)」を準備し、整理しておくことが重要です。
📁 準備すべき疎明資料チェックリスト
- ✔ 取引の発生を示す資料:
原本の契約書、注文書、納品書、請求書控え、売上帳など - ✔ 回収交渉の経緯を示す資料:
催促状の控え、電話や直接訪問の履歴メモ、電子メールの送信履歴、送達確認できる郵便物の控えなど - ✔ 相手方の状態を示す資料:
破産手続開始決定書、登記事項証明書、支払停止の通知書、現地訪問の確認記録、相手方の決算書など - ✔ 債権放棄を示す資料:
内容証明郵便による債務免除通知書の控え、配達証明書、相手方との協議書、取締役会議事録などの社内決定文書 - ✔ 決算時の処理を示す資料:
総勘定元帳、決算書、貸倒損失の計算根拠を示した社内稟議書など
調査当日に調査官から質問を受けた場合、記憶だけで曖昧に答える必要はありません。「当時の資料を確認して正確にお答えします」と伝え、これらの書類を提示しながら事実関係をひとつずつ説明することが、適法かつ誠実な対応となります。
まとめ
取引先からの売掛金や貸付金が回収できなくなった場合の貸倒損失や債権放棄について、重要事項を整理します。
- 税務調査は、感情や雰囲気ではなく、法律と客観的な証拠に基づいて判断されます。
- 全額回収不能による貸倒損失(通達9-6-2)は、債権の「全額」が回収不能であり、担保等の処分も終わっていることが条件です。
- 破産手続が始まったことだけで直ちに全額回収不能とは認められず、配当の有無や相手方の資産状況を確認する必要があります。
- 債権放棄を行う場合は、経済的合理性とともに、内容証明郵便などを活用して法的確定性を証明することが不可欠です。
- 経費処理した後に相手方へ請求を継続していると、税務調査で否認されるリスクが高まります。
- 契約書、催促の記録、内容証明郵便の控えなど、客観的な証拠を日頃から保存しておくことが大切です。
税務調査は、納税者と税務署の双方が、事実関係と税法上の取扱いを冷静に確認する手続きです。提示された指摘内容に疑問や不安がある場合は、根拠となる法律や資料を一つずつ確認して整理していきましょう。
お問い合わせ窓口のご案内
当事務所では、税務調査における主張の整理や、貸倒損失・債権放棄をはじめとする複雑な税務処理についてのセカンドオピニオンを含めたご相談を承っております。
セカンドオピニオンは、現在の顧問税理士の先生との契約を否定するものではなく、経営者様やご担当者様が冷静な判断を行うための客観的な選択肢や法的な視点を増やすための仕組みです。
税務署からの指摘内容に不安がある場合や、今後の対応について客観的な資料に基づいて整理したいとお考えの経営者・担当者様は、どうぞお気軽にお問合せください。
従業員の横領で重加算税?「同一利害集団」で税務署に対抗する方法
3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
カテゴリタグ▼3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
💡 この記事のポイント(30秒でわかる結論)
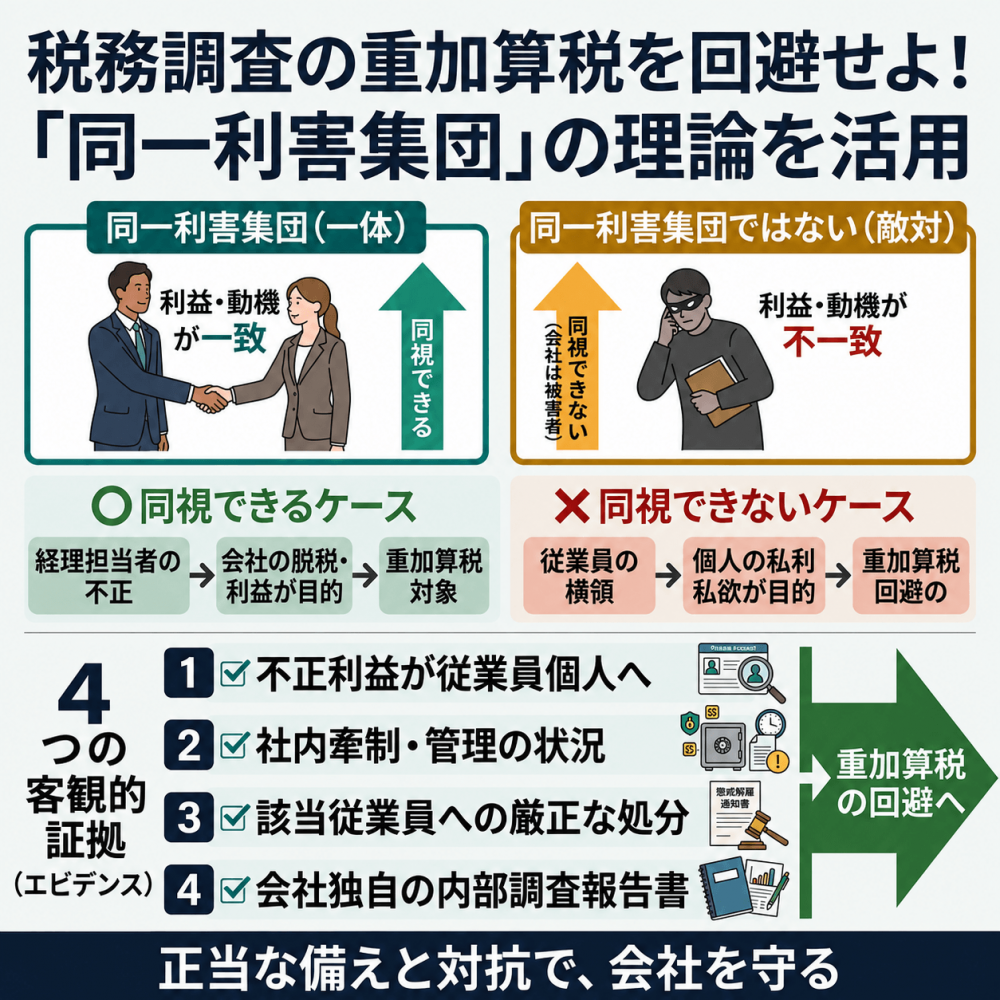
- 従業員の単独不正(横領など)で会社が被害者である場合、「同一利害集団」ではないとして重加算税の回避が可能。
- 「会社のため」の不正か、「個人の私利私欲」のための不正かで法的な扱いが大きく分かれる。
- 回避には「利益が100%個人帰属」「社内牽制」「厳正な処分」「内部調査報告」の4つの客観的証拠が不可欠。
税務調査の不当な重加算税に立ち向かう「同一利害集団」の理論とは?従業員の横領・不正から会社を守る法理
税務調査において、従業員や役員が勝手に行った不正行為(売上の着服や架空経費の計上など)を理由に、税務署から「重加算税」を言い渡されるケースは少なくありません。
前回の記事では、最高裁などの判例(京都地裁平成4年判決など)に基づき、たとえ社長が知らなくても「従業員(補助者)の不正は、原則として会社の不正と同視される」という厳しい現実をお伝えしました。
しかし、この原則には「会社が完全に被害者である場合まで、一律に重加算税を課すのは不当である」という強力な反論の理論が存在します。それが、税務訴訟や専門的な学説で極めて重要視される「同一利害集団(どういつりがいしゅうだん)」の理論です。
今回は、この理論がどのようなもので、どのような客観的証拠があれば税務署のペナルティを回避できるのか、法律と証拠の観点から深掘りして解説します。
1. 「同一利害集団」の理論とは何か?
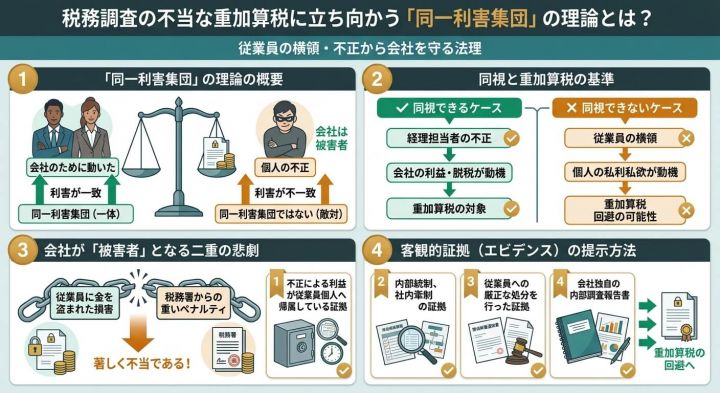
「同一利害集団」の理論とは、一言で言えば「その不正を行った従業員と会社は、同じ利益を共有するチーム(利害集団)であったか、それとも完全に敵対する関係であったか」を区別する考え方です。
重加算税(国税通則法第68条)は、納税者本人が「隠蔽・仮装」を行った場合に課される行政制裁です。従業員がやった行為を「納税者(会社)自身の行為」と同視してペネルティを課すためには、その従業員と会社との間に「一体性」が認められなければなりません。
⭕ 同視できるケース(同一利害集団に該当する ➔ 重加算税対象)
- 事例: 経理担当者が「会社の利益をよく見せたい」「会社の税金を減らしてあげたい」という動機で、売上を除外したり経費を水増ししたりした。
- 結果: この場合、従業員は「会社のため(=会社と同一の利害)」に動いているため、社長が知らなかったとしても、従業員の隠蔽・仮装は「会社の行為」と同視され、重加算税の対象となります。
❌ 同視できないケース(同一利害集団に該当しない ➔ 回避の可能性あり)
- 事例: 従業員が「会社の金を横領して自分のポッケに入れたい」という個人的な目的のために、架空の請求書を作って会社から現金を騙し取った。
- 結果: この場合、従業員は「自分自身の個人的な利益」のためだけに動いており、会社を騙す「加害者」です。会社は税金を免れるどころか、財産を奪われた「被害者」です。このように利害が完全に相反している場合、従業員の行為を「会社の行為」と同視することは法的に許されない、というのが本理論の核心です。
2. なぜ「会社も被害者」なら重加算税を免れうるのか?
国税庁の「重加算税通達」には、行為者が誰であるかについての明確な限定がありません。そのため、税務署の現場の調査官は「社内で不正(隠蔽・仮装)の事実があったのだから、理由を問わず一律に重加算税だ」と主張してくることがほとんどです。
しかし、裁判例や有力な法学の世界では、この「一律課税」にストップをかけています。
もし、会社を裏切った従業員の単独犯罪(横領など)にまで重加算税を課してしまうと、会社は「従業員に金を盗まれた」という損害に加えて、「税務署から35%〜40%の重いペナルティを課される」という二重の悲劇に見舞われることになります。
本来、重加算税は「悪質な脱税行為に対する制裁」です。騙されて被害を受けた会社に対して、「お前が脱税した」として重い制裁を課すことは、国税通則法の目的に照らし合わせても、社会的正義(公平性)の観点からも著しく不当である、と判断される余地があるのです。
3. 税務署に「同一利害集団ではない」と認めさせるための4つの客観的証拠
税務調査の現場で、「これは従業員の個人的な横領であり、会社は被害者です。だから重加算税は免除されるべきです」と口頭で主張しても、調査官は絶対に納得しません。
税務調査は「法と証拠」の世界です。従業員と会社が「同一利害集団ではなかった(一体ではなかった)」ことを証明するためには、以下の客観的な証拠(エビデンス)を揃えて提示する必要があります。
① 不正による利益が「100%従業員個人」に帰属している証拠
横領された役員報酬や売上金が、会社の口座ではなく、その従業員個人の私的な銀行口座や競馬・ギャンブル等の遊興費に直接流れていたことを示す通帳のコピーや、資金移動の履歴です。「会社には1円の利益も残っていない」ことを数字で証明します。
② 会社が不正を「容認・放置」していなかったことを示す社内体制の証拠
会社が日頃から不正を防ぐ努力(内部統制)をしていたかどうかが問われます。
- 定期的に社長や外部の人間が不意打ちで金庫や帳簿のチェックを行っていた記録
- 業務マニュアルや、職務権限(一人の人間にすべての権限を集中させない仕組み)の規程
➔ 「会社は適切な管理を行っていたが、それを巧みにすり抜けた従業員の単独犯である」と言える状態が必要です。
③ 不正発覚後、会社が該当従業員に対して「厳正な処分」を行った証拠
会社が不正を知った後、身内をかばわずに厳しく対処した実績は、利害が相反している何よりの証拠になります。
- 就業規則に基づく「懲戒解雇通知書」
- 弁護士を交えた「示談書」や「損害賠償請求(民事訴訟)」の記録
- 警察への「被害届」や「告訴状」の提出
④ 会社が独自に「調査・解明」を行ったプロセスを示す証拠
不正発覚後、社内調査委員会や顧問税理士・弁護士が作成した「内部調査報告書」です。いつ、誰が、どのような手口で会社を騙し、いくら着服したのかが客観的にタイムラインでまとめられている書類は、税務署に対する強力な反論資料となります。
4. まとめ:主観的なペナルティには「理論とエビデンス」で対抗する
従業員による社内不正は、経営者にとってそれだけで計り知れないショックと実害を伴うものです。それに乗じるかのように、税務調査で不当な重加算税のペナルティまで押し付けられる筋合いはありません。
税務署が「従業員のやったことだから会社の責任だ」と一辺倒な主張をしてきたときは、「国税通則法の本来の趣旨」と「同一利害集団の法理」、そしてそれを裏付ける「客観的な証拠」を突きつけることで、正当に重加算税を回避できる可能性は十分にあります。
税務調査・重加算税のお悩みは当事務所へご相談ください
当事務所では、万が一の社内不正に伴う税務リスクに対し、法律のロジックと強固なエビデンス構築の双方から、経営者様の権利を徹底的にお守りします。納得のいかない指摘を受けたら、サイン(修正申告)をする前にぜひ一度ご相談ください
24時間365日対応!

【7月人事異動】新体制の税務署が本格化する年末までの税務調査ラッシュと対策
「税務調査なんて、うちはまだ先の話だろう」
「確定申告の時期以外、税務署はそんなに動かないのでは?」
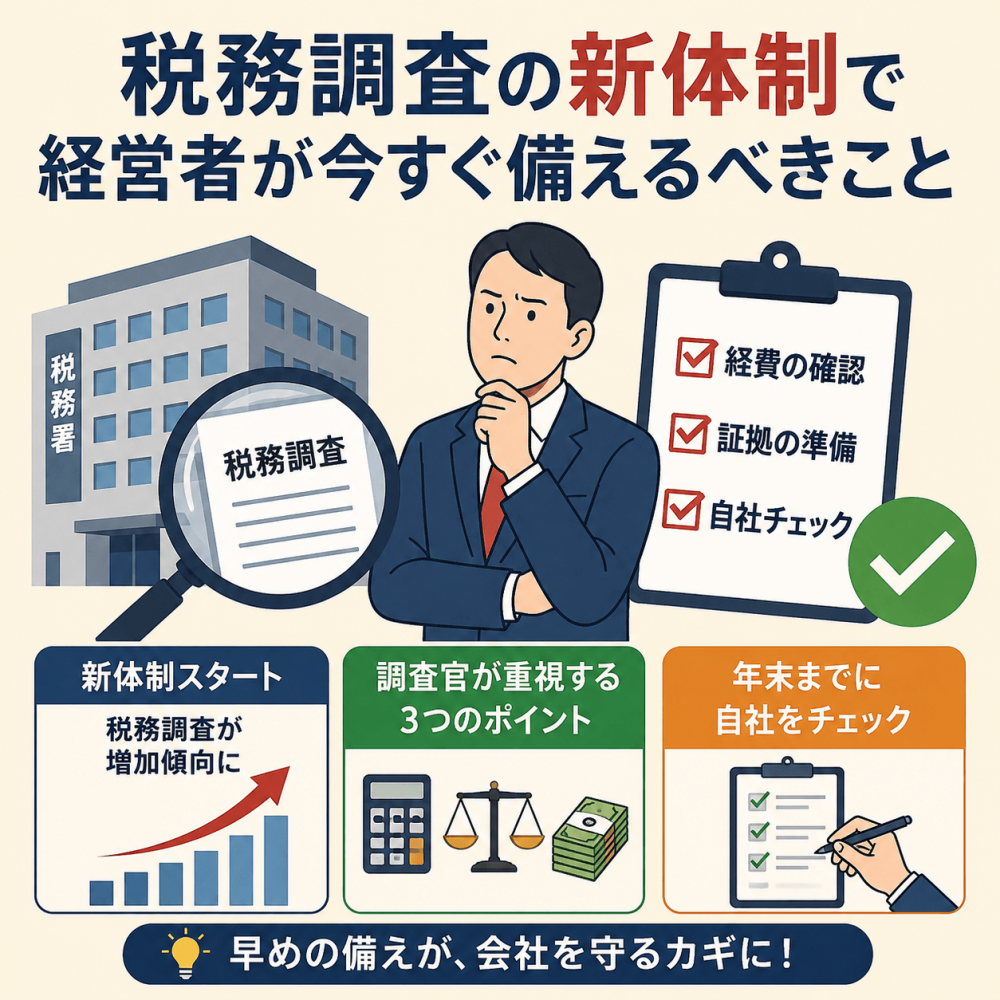
そうお考えなら、認識をアップデートしておく必要があります。国税組織にとって6月末はひとつの区切りであり、7月からは新しい体制のもとで、年末に向けた税務調査が本格化していく時期だと言われています。
税務調査は、調査官の主観や雰囲気で決まるものではありません。あくまで「税法・国税通則法」と「客観的な証拠(帳簿や書類)」に基づいて、適正な申告が行われているかを確認する手続きです。
この記事では、なぜ7月から年末にかけて税務調査が増える傾向にあるのか、その背景と、経営者が今のうちに済ませておくべき備えを解説します。
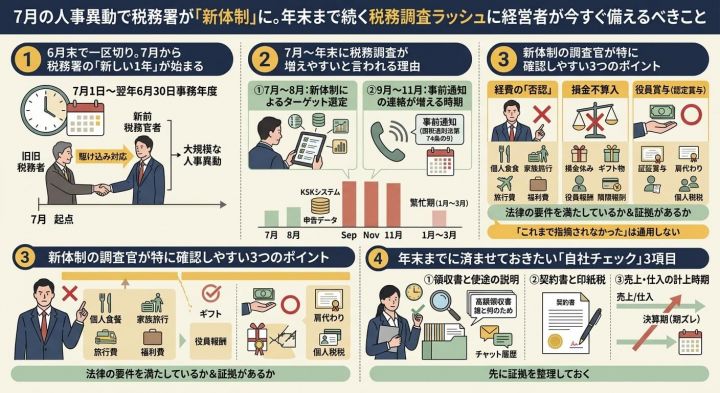
1. 6月末で一区切り。7月から税務署の「新しい1年」が始まる
多くの企業は3月や4月を決算期としていますが、国税局・税務署などの国税組織は「7月1日から翌年6月30日」を1事務年度としています。
📌 税務署のスケジュールにおける7月の意味
① 6月末までの「駆け込み対応」
5月〜6月は、その事務年度の未処理案件を片づける動きが強まる時期だと言われています。これが6月末で一区切りとなります。
② 7月上旬の大規模な人事異動
区切りを迎えると同時に、7月上旬には署長や統括官、実際に現場を担当する調査官を含む大規模な人事異動が例年行われています。
つまり7月は、税務署が新体制でスタートを切るタイミングです。新しく着任した調査官が、これから年末にかけて調査対象の選定や実地調査を進めていく、その起点にあたります。
2. 7月〜年末に税務調査が増えやすいと言われる理由
「異動直後は引き継ぎで忙しいはず」と油断するのは禁物です。実務上、7月から12月は年間を通じて税務調査の連絡が比較的多い時期だと言われています。
- 7月〜8月:新体制によるターゲット選定
新しく着任した調査官は、過去の申告データやKSK(国税総合管理)システムなどを活用しながら、調査対象の選定作業を進めていくとされています。 - 9月〜11月:事前通知の連絡が増える時期
対象の絞り込みが進む9月以降、国税通則法第74条の9に基づく事前通知(税務調査を行いたい旨の連絡)が増える傾向にあります。
💡 年末までに決着をつけたい背景
1月〜3月は個人の確定申告で税務署自体が繁忙期に入るため、法人や大口の個人事業主に対する調査は、7月から年末までの間に一定の決着をつけたいという事情があると言われています。3. 新体制の調査官が特に確認しやすい3つのポイント
調査官が重点的に見るのは、常に「法律の要件を満たしているか」と「それを裏づける証拠があるか」の2点です。特に確認されやすい代表的な論点を整理します。
- ・経費の「否認(ひにん)」
会社の経費として認められない支出のことです。社長個人の飲食代や家族旅行の費用を「旅費交通費」「福利厚生費」として処理していると、指摘の対象になりやすい典型例です。 - ・「損金不算入(そんきんふさんんにゅう)」
会計上は支出していても、税務上は経費(損金)として認められない取扱いです。交際費の限度額を超えた贈答品や、役員への不相当に高額な給与などが該当し得ます。 - ・「役員賞与(認定賞与)」
事前の届出なく役員に支払われた臨時のボーナスや、経費の肩代わりとみなされる支出は、会社の経費にできないだけでなく、役員個人への給与として課税対象になり得ます。
新しく着任した調査官は、過去の引き継ぎ資料だけでなく、あらためて過去数年分の帳簿を確認するケースが多いとされています。「これまで指摘されなかったから大丈夫」という判断は、必ずしも通用するとは限りません。
4. 年末までに済ませておきたい「自社チェック」3項目
税務署が新体制で動き始めているこの時期、経営者にできる備えは「先に証拠を整理しておくこと」です。以下の3点を確認しておくことをおすすめします。
| チェック項目 | 確認内容 |
|---|---|
| ① 領収書と使途の説明 | 高額な領収書(飲食代・コンサル費・外注費など)について、誰と何のために使ったか説明できる記録が残っているか |
| ② 契約書と印紙税 | 業務委託契約書などに、適正な金額の収入印紙が貼付・消印されているか |
| ③ 売上・仕入の計上時期 | 決算期をまたぐ取引で、計上時期にズレ(期ズレ)がないか |
税務調査の連絡が来てから慌てて書類を探しても、対応できることは限られます。比較的余裕のある7月・8月のうちに、税理士など専門家を交えて事前確認を行い、弱点を洗い出しておくことが実務上の備えになります。
5. よくある質問
Q. 7月〜12月の間で、特に連絡が来やすいのはいつ頃ですか?
A. 8月後半から9月にかけての時期が比較的多いと言われています。7月に着任した調査官が対象選定を終え、9月以降に事前通知の連絡を始めるケースが多いためです。ただし対象や状況によって異なるため、あくまで傾向としてご参考ください。
Q. 12月に調査が入った場合、何か特徴はありますか?
A. 年内に一定の区切りをつけたいという事情から、比較的早期に協議が進みやすい傾向があるとされています。もっとも、内容によって進み方は大きく異なるため、個別の状況に応じた対応が必要です。
まとめ:本格化する前に、専門家によるチェックを
6月末の区切りを経て、7月からの新体制のもとで、税務署は年末に向けて調査対応を進めていきます。突然の連絡に慌てるか、今のうちに準備しておくか。その分かれ目は「今」にあります。
税務調査自体は、必要以上に恐れるものではありません。法律の知識を持ち、日頃から客観的な証拠を整理しておけば、どのような調査官が来ても落ち着いて対応できます。
❓ このようなご不安をお持ちではありませんか?
- 過去の処理で気になる取引が残っている
- 現在の顧問税理士が税務調査にどこまで強いか分からない
- 年末の調査シーズンに入る前に、一度セカンドオピニオンとして帳簿を見てほしい
このようなお悩みがあれば、当事務所までお気軽にご相談ください。法と証拠に基づいた客観的な視点から、事前の帳簿チェックや税務調査対策のご相談を承っております。まずは現状をお聞かせいただくところから、一緒に備えていきましょう。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
【税務調査対策】経費の計上漏れを防ぐチェックリストと証拠の残し方
「税務調査が入るかもしれない」と聞くと、多くの経営者・個人事業主の方は「ペナルティを受けたらどうしよう」「経費が否認されたらどうしよう」と、不安が先に立ってしまうものです。
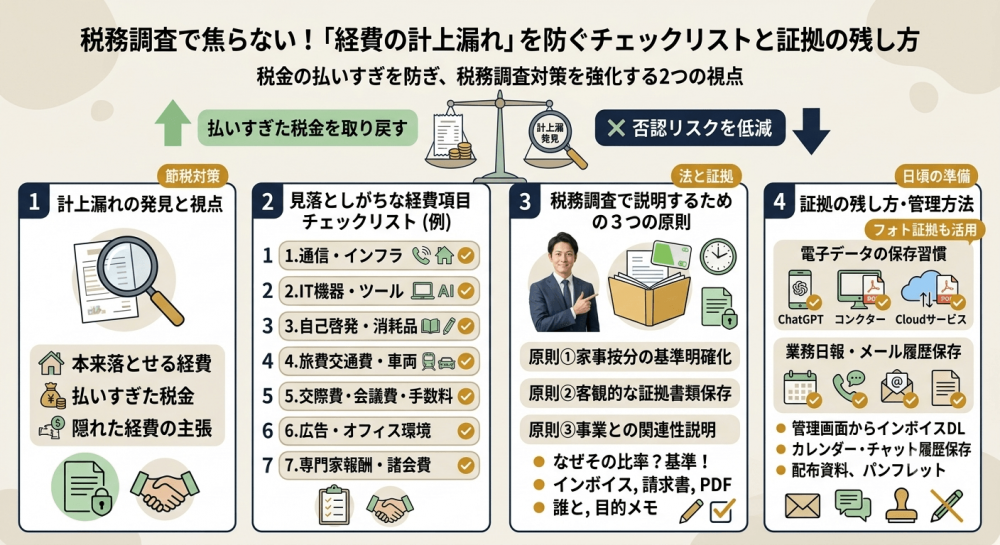
しかし税務調査で本当に大切なのは、税務署の指摘に怯えることではありません。むしろ中小企業や個人事業主にとって見落とされがちなのは、「本来落とせるはずの経費を計上し忘れ、税金を払いすぎていないか」という視点です。
税務調査は、法律と証拠に基づいて正しく納税しているかを確認する手続きです。これを機に自社の経理を見直し、正当な経費を漏れなく計上できる体制を整えることは、結果として有効な節税対策にもつながります。
今回は、日々の業務で見落としがちな「経費の計上漏れチェックリスト」と、税務調査の際に自信を持って説明できる「客観的な証拠」の残し方について解説します。
税務調査の不安を解消する「2つの視点」
税務調査を前にすると、「これは経費として認められるだろうか」という否認リスクにばかり目が向きがちです。
🔍 用語解説:「否認(ひにん)」とは?
税務署から「事業の経費(損金)としては認められません」と判断され、税額の修正を求められることをいいます。しかし、税務調査に強い経理体制をつくるためには、もう一つの視点が欠かせません。それが「計上漏れの発見」です。
本来は「損金(税金計算上、費用として認められるもの)」として処理できたはずの支出を、書類を紛失した、あるいは「経費にならない」と思い込んでいた、という理由で除外してしまっていないでしょうか。
💡 本来の税務調査対策とは?
税務調査対策とは、単に税務署から指摘を受けないよう守りを固めることだけではありません。「法律の範囲内で、正当に計上できる経費をきちんと主張できる証拠を揃えておくこと」でもあるのです。
あなたは何項目できている?「経費の計上漏れ」チェックリスト
仕事のために支出したにもかかわらず、経費に計上できていないものがないか、以下のリストで確認してみましょう。特に個人のクレジットカードで支払ったものや、自動引き落としになっているものは漏れが起きやすい項目です。
| 区分 | 見落としやすい経費項目 |
|---|---|
| 1. 通信・インフラ関連 | ・携帯電話・スマートフォン料金 ・インターネット回線・Wi-Fi利用料 ・自宅家賃(事業で使用しているスペース分) ・電気代・水道代・ガス代(事業使用割合分) |
| 2. IT機器・ツール・AI | ・パソコン、モニター・プリンター等の周辺機器 ・パソコンソフト・クラウドサービス利用料 ・生成AIツール(ChatGPT、Claude、Gemini等)の業務利用分 ・Google Workspace、Microsoft 365などの利用料 |
| 3. 自己啓発・消耗品 | ・書籍・専門誌・電子書籍 ・セミナー・研修・オンライン講座代 ・文房具・コピー用紙・インク・封筒・名刺代 ・郵便代・宅配便送料 |
| 4. 旅費交通費・車両 | ・電車・バス・タクシー代(領収書がない場合は出金伝票・旅費精算書) ・ガソリン代・高速道路料金・駐車場代 ・車検代・自動車保険(事業使用割合分) |
| 5. 交際費・会議費・手数料 | ・打ち合わせのカフェ代・取引先との飲食代・手土産代 ・会計ソフト利用料 ・銀行振込手数料・ATM手数料・クレジットカード決済手数料 |
| 6. 広告・オフィス環境 | ・ホームページ制作費/維持費、サーバー・ドメイン更新料 ・広告宣伝費(Google広告、SNS広告等) ・撮影機材・照明・マイク・カメラ ・事務机・椅子・収納用品・清掃用品等 |
| 7. 専門家報酬・諸会費 | ・税理士・行政書士・司法書士・社労士などの専門家報酬 ・業務に必要な各種会費・年会費・資格更新費用 |
※上記は一般的な例示です。実際に経費として計上できるかどうかは、事業内容や支出の実態によって個別に判断が必要です。
計上漏れを防ぎ、税務調査で説明できるようにする「3つの原則」
チェックリストで計上漏れに気づいても、そのまま帳簿に入力すればよいわけではありません。税務調査で正当性を説明できるようにするには、次の3つの原則を意識しましょう。
原則①:プライベートと共用する費用は「家事按分」の基準を明確にする
自宅をオフィスにしている場合や、1台のスマートフォン・1つのAIツール契約を仕事とプライベートの両方で使っている場合、その全額を経費にすることはできません。事業で使用している割合を合理的に見積もり、その分だけを経費とします。これを「家事按分(かじあんぶん)」といいます。
- 家賃:床面積の比率、または使用時間の比率
- 電気代:コンセント数や作業時間の比率
- 通信費・AIツール利用料:稼働日数やデータ通信量、利用時間の比率
大切なのは、「なぜその比率にしたのか」を、税務調査の際に客観的な基準に基づいて説明できるようにしておくことです。
原則②:客観的な「証拠書類(エビデンス)」を保存する
税法上、経費を計上するにはそれを証明する書類の保存が求められます。領収書やレシートに加え、次のようなものも証拠として有用です。
- ネットバンキングの振込明細画面(手数料確認用)
- サブスクリプションやAIツールの利用明細・請求書(PDF等)
- クレジットカードの利用明細
⚠️ Web請求書・海外ITツールの保存に注意!
近年増えている海外事業者のクラウドサービス(ChatGPT、Claude等)やネット広告費は、紙の領収書が届かないケースがほとんどです。毎月、管理画面にログインして利用明細(インボイス)をダウンロードし、保存する習慣をつけておきましょう。
なお、クレジットカードの利用明細だけでは購入内容の内訳がわからず証拠として不十分とされる場合があります。可能な限り購入内容の分かるレシートや領収書と合わせて保管することをおすすめします。
原則③:「事業との関連性」を説明できるようにしておく
税務調査官が特に確認したいのは、「その支出が事業の遂行上、本当に必要なものだったか」という点です。
例えば取引先との飲食代であれば、領収書の裏に「誰と、どのような目的で会ったのか」をメモしておくだけで、説明の説得力が高まります。セミナー代であれば、パンフレットや受講証明、配布資料などを一緒に保管しておくと、事業関連性を裏付ける材料になります。
税務調査を「経理体制を強くする機会」に変えましょう
税務調査は「税務署との対立の場」ではなく、法律に定められたルールに則って事実を確認し合う手続きです。
日頃から経費の計上漏れがないかをチェックし、それぞれに証拠を紐づけておく。この準備ができていれば、税務調査があっても慌てず、自社の経理の実態を落ち着いて説明することができます。
❓ このようなお悩みはありませんか?
- 「経費の計上漏れがあるかもしれない」
- 「家事按分の基準がこれで合っているか不安」
- 「次の税務調査に向けて、証拠の残し方を確認してほしい」
こうしたお悩みをお持ちの経営者・個人事業主の方は、ぜひ一度当事務所へご相談ください。個別の事業内容や取引実態を踏まえたうえで、経費計上と証拠管理の見直しをサポートいたします。現在顧問税理士がいらっしゃる場合でも、セカンドオピニオンとしてのご相談も承っております。まずはお気軽にお問い合わせください。
※本記事の内容は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。実際の取り扱いは、事業の実態や最新の法令・通達により異なりますので、具体的な処理については税理士等の専門家にご相談ください。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。