2.【経費・会計】指摘されやすいポイントと注意点
「仕事でも使う」はどこまで経費?個人事業主が知っておくべき家事費と事業費の按分ルール
個人事業主やフリーランスの方から、よく「これは経費になりますか?」というご相談を受けます。
特に多いのが、自宅、車、スマートフォン、インターネット、飲食代など、仕事にも生活にも関係する支出です。事業専用の事務所家賃や商品仕入れであれば事業費として考えやすい一方、仕事と私用の両方で使うものは判断に迷いやすいところです。
ここで大切なのは、「仕事にも使っているから全部経費」という考え方でも、「生活にも関係するから一切経費にならない」という考え方でもありません。ポイントは、事業に使っている部分を合理的に説明(按分)できるかどうかです。
1. 家事費・家事関連費とは何か
家事費とは、純粋な生活のための支出です(日常の食費、家族との外食、私用の衣服、趣味の支出など)。これらは所得税の計算上、必要経費にはなりません。
一方で、支出の中に生活部分と事業部分が混ざるものを家事関連費と呼びます。全額が経費になるわけではありませんが、事業に必要な部分を明確に区分できる場合には、その部分について経費として算入することが認められています。
2. 事業費として考えるための基本
事業費として認めてもらうためには、「気持ちとして仕事のためだった」という主観だけでは不十分です。
📊 客観的説明に必要な4つの要素
- 誰のための支出か
- 何の業務に関係するのか
- どの程度事業に使っているのか
- 私用部分がある場合、どのように区分(按分)しているのか
領収書はあくまで「支払った事実」を示す資料にすぎません。そのため、支出の目的や使用状況をしっかりと残しておくことが大切になります。
3. 項目別に見る正しい按分(あんぶん)基準
「なんとなく半分」といった感覚的な決め方は、税務調査で指摘を受ける原因になります。実態に即した基準を選びましょう。
| 対象の支出 | 合理的な按分基準の目安 |
|---|---|
| 自宅兼事務所の家賃 | 自宅全体の面積のうち、仕事部屋・作業・在庫保管に使う床面積の割合。または使用時間。 |
| 車両費 (ガソリン・保険等) |
年間の総走行距離のうち、業務での移動距離の割合。または、週の利用日数の割合(平日と休日など)。 |
| スマホ代・通信費 | 業務連絡の頻度、通信時間、利用目的など。仕事で利用している日数や時間の割合。 |
4. 飲食代・カフェ代・服飾費の注意点
① 飲食代は「誰と、何のために」をメモする
取引先との打ち合わせや情報交換であれば事業費になりますが、家族や友人との食事、単なる日常の昼食代は家事費です。仕事の話が少し出たからといってすべてを事業費にすることはできません。
領収書の裏や会計ソフトの摘要欄に、「〇〇社、2名、新規案件打ち合わせ」のように【相手先、人数、目的】を必ずメモしておきましょう。
② 一人のカフェ代は慎重に判断する
外出先での資料修正や、移動中の作業場所として利用した場合は事業費として説明できる余地があります。ただし、単なる食事や休憩との区別が難しいため、金額、頻度、実務上の必要性を客観的に振り返り、不自然な多用は避けましょう。
⚠️ ③ 一般的なスーツや服飾費は原則NG
商談用のスーツ、靴、バッグなども「仕事で使う」と主張しがちですが、これらは「私生活でも着用できるもの」とみなされるため、原則として経費算入は認められません。制服や作業着、専用の衣装など、私用で使うことが通常考えにくいものに限定されます。
5. 税務調査に備え、日頃から残しておきたい記録
家事費と事業費の区分で迷わない、そして税務調査で否認されないためには、日頃の小さな記録の積み重ねがすべてです。難しい資料を作る必要はありません。
- 領収書の裏に相手先名、人数、具体的な目的を書く
- 車を使った日は、訪問先や移動目的を簡単に残す
- 自宅兼事務所のレイアウト(仕事スペース)を説明できるようにしておく
- 通信費や光熱費は「なぜその按分割合にしたのか」の算出根拠を整理しておく
経費になるかどうかは、領収書の有無だけで決まるものではありません。「その支出が事業とどう関係しているのか」を第三者に合理的に説明できることが、一番の節税であり防衛策となります。
6. まとめ
「仕事にも使っているから全部経費」ではなく、「事業に使っている部分を合理的に経費にする」という姿勢が大切です。実際の使い方を確認し、無理のない基準で区分し、その理由を後から説明できるようにしておきましょう。
当事務所では、個人事業主・フリーランスの方の適切な確定申告や、税務調査を意識した記帳・按分方法の指導、ご相談を承っています。「自社の経費バランスが適切か不安」「按分割合の決め方に自信がない」という方は、お早めにご相談ください。
注記:
本記事は、所得税法等に基づく一般的な情報・解釈を整理したものです。実際の適用にあたっては、事業の形態や利用実態、最新の税務通達等により個別に判断する必要があります。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。


銀行の振込手数料、インボイスは毎回保存が必要?税務調査で確認されやすい実務対応を解説
1. はじめに
インボイス制度が始まってから、経理処理で意外と判断に迷いやすいものの一つが、銀行の振込手数料です。
取引先へ支払いをするたびに発生する振込手数料や、口座の入出金手数料について、以下のようなお悩みはありませんか?
- 銀行からインボイスを毎回取らないといけないのか
- ネットバンキングの画面をすべて保存する必要があるのか
- 少額だから帳簿だけでよいのか
銀行手数料は1件あたりの金額は小さいものの、毎月継続して発生します。件数が多くなりやすいため、税務調査では「どのようなルールで保存しているか」「後から確認できる状態になっているか」が確認されることがあります。
結論からいうと、銀行の振込手数料や入出金手数料についても、原則としてインボイス対応が必要です。ただし、実務上は例外的な取扱いや少額特例が用意されており、すべての取引について毎回インボイスを保存しなければならない、というわけではありません。
本記事では、銀行の振込手数料について、税務調査で確認されやすいポイントを踏まえながら、実務上どのように対応すればよいかを整理します。
2. 銀行の振込手数料はインボイス対応が必要?
銀行の振込手数料や入出金手数料について仕入税額控除を受けるには、原則として、適格簡易請求書と一定事項を記載した帳簿の保存が必要です。
金融機関の入出金サービスや振込サービスは、一般的に不特定多数の利用者に対して提供されるサービスです。そのため、銀行が発行する書類は、通常の適格請求書ではなく、適格簡易請求書の対象になるものと考えられます。
税務調査では、会計ソフトに「支払手数料」「振込手数料」と入力されているだけではなく、その消費税について仕入税額控除を受けるための保存資料があるかどうかが確認されます。そのため、銀行手数料についても、インボイス制度上どの取扱いに該当するのかを整理しておくことが大切です。
3. 原則は適格簡易請求書と帳簿の保存
銀行の振込手数料について、原則的な考え方は次のとおりです。
- 適格簡易請求書を保存すること
- 帳簿に必要事項を記載すること
この2つを満たすことで、仕入税額控除を受けることができます。
ただし、銀行手数料は取引件数が多くなりやすく、毎回すべての手数料について適格簡易請求書を取得・保存するのは現実的に負担が大きい場合があります。
そこで、国税庁の取扱いでは、金融機関ごとに一定 of 資料を保存することで対応できる方法や、ATM取引、インターネットバンキング、少額特例など、実務に配慮した取扱いが示されています。重要なのは、自社がどの方法で対応するのかを決めて、継続して運用することです。
4. 窓口で振込をした場合
金融機関の窓口で振込や入出金を行った場合、本来は手数料に係る適格簡易請求書を保存するのが基本です。
ただし、すべての手数料について適格簡易請求書を保存することが困難な場合には、金融機関ごとに次の資料を保存する方法が認められています。
- 通帳や入出金明細など(個々の取引年月日と対価の額が確認できるもの)
- その金融機関における任意の一取引分の適格簡易請求書
つまり、すべての振込について毎回インボイスを取得するのではなく、銀行ごとに、取引明細と任意の一取引分の適格簡易請求書をセットで保存する方法です。この一取引分の適格簡易請求書は、原則として一回のみ取得・保存することで差し支えないとされています。
実務上は、利用している銀行ごとに一度はインボイス資料を取得し、通帳や入出金明細と一緒に保存しておくとよいでしょう。税務調査では、銀行ごとに資料が整理されているか、後から取引内容と手数料金額を確認できる状態になっているかが重要です。
5. ATMで振込をした場合
ATMで振込をした場合は、「自動販売機等特例」の対象となる場合があります。
金融機関のATMによる取引は、機械装置のみによりサービスの提供が完結するものとして、一定事項を記載した帳簿のみの保存により仕入税額控除が可能とされています。そのため、ATM利用による振込手数料については、インボイスを取得できないからといって、直ちに仕入税額控除ができないわけではありません。
ただし、帳簿への記載は必須です。税務調査で確認されたときに、いつ、どの金融機関で、どのような手数料が発生したのかが分かるようにしておくことが大切です。ATMの利用明細が残る場合には、社内管理上、一定期間保存しておくと確認がしやすくなります。
6. インターネットバンキングで振込をした場合
インターネットバンキングで振込を行った場合、銀行から電子データで適格簡易請求書が提供されることがあります。この場合、原則として、その電子データをダウンロードして保存する必要があります。
ただし、同種の手数料の支払いが繰り返し行われており、その電子データがインターネットバンキング上で随時確認できる状態であるなど、一定の要件を満たす場合には、必ずしも毎回ダウンロードしなくてもよいとされています。
⚠️ データの保存期間に注意
ネットバンキング上で過去データをいつまで確認できるかは金融機関によって異なります。税務調査は取引から数年後に行われることもあるため、その時点で画面上から確認できなくなっていると、保存資料として説明しづらくなります。月次処理や決算処理のタイミングで、手数料に関する資料をPDF保存しておく運用がおすすめです。
7. 金融機関から手数料のお知らせが届く場合
金融機関から、各種手数料に関するお知らせが届くことがあります。このお知らせに、次の事項が記載されている場合には、そのお知らせを保存することで、適格簡易請求書の保存に代えることができます。
- 適格請求書発行事業者の氏名または名称
- 登録番号
- 適用税率
- 取引の内容
注意したいのは、単なる手数料の案内や金額の通知であれば何でもよいわけではないという点です。登録番号や適用税率、取引内容などの記載が不足している場合には代替資料としては不十分ですので、届いた案内は必要な記載事項が揃っているかを確認しておきましょう。
8. 少額特例が使える場合は帳簿のみで対応可能
一定規模以下の事業者については、少額特例が設けられています。
基準期間における課税売上高が1億円以下であるなど、一定規模以下の事業者が、令和5年10月1日から令和11年9月30日までの間に行う税込1万円未満の課税仕入れについては、一定事項を記載した帳簿のみの保存で仕入税額控除を受けることができます。
銀行の振込手数料は通常1回あたり数百円程度であるため、少額特例の対象となる事業者であれば、実務上の負担は大きく軽減されます(窓口取引の任意インボイス保存やネットバンキングデータの毎回保存は不要となります)。
ただし、「少額だから何も保存しなくてよい」というわけではなく、「一定の要件を満たす場合に、帳簿のみで仕入税額控除ができる」という点に注意し、帳簿への必要事項の記載はきちんと行う必要があります。
9. 税務調査で確認されやすい10のポイント
銀行手数料のインボイス対応について、税務調査では特に次のような点が確認されやすくなります。
🔍 税務調査チェックリスト
- 自社が少額特例の対象事業者かどうか確認しているか
- 少額特例を使う場合、帳簿に必要事項が記載されているか
- 少額特例を使わない場合、金融機関ごとに保存資料を整理しているか
- 通帳や入出金明細で、取引年月日と手数料の金額が確認できるか
- 任意の一取引分の適格簡易請求書を銀行ごとに保存しているか
- インターネットバンキングの電子データを後日確認できる状態にしているか
- 金融機関から届く手数料のお知らせに、登録番号、適用税率、取引内容が記載されているか
- 利用している金融機関が適格請求書発行事業者であることを確認しているか
- 会計処理と保存資料の内容が一致しているか
- 社内で保存ルールが決まっており、継続して運用されているか
特に注意したいのは、少額特例の対象になるかどうかを確認しないまま、なんとなく帳簿だけで処理しているケースです。税務調査では、処理方法そのものだけではなく、その処理方法を選んだ理由を説明できるかが大切です。
10. 実務上のおすすめ対応
銀行手数料については、まず自社が少額特例の対象になるかを確認しましょう。
少額特例の対象になる場合は「帳簿の記載を整えること」を優先し、対象にならない場合は金融機関ごとに「通帳・任意の一取引分の適格簡易請求書・ネットバンキングのPDFデータ」を揃えておく対応がスムーズです。
📂 日常業務への組み込みアイデア
- 銀行ごとに保存フォルダを作る
- 年度ごとに通帳・明細・インボイス関係資料を分ける
- ネットバンキングの手数料資料は定期的にPDF保存する
- 少額特例を使う場合は、対象事業者であることを確認した資料を残す
- 会計ソフトの摘要欄に金融機関名や手数料内容を分かる範囲で記載する
11. よくある質問(Q&A)
Q1. 銀行の振込手数料は、毎回インボイスを保存しないといけませんか?
原則としては、適格簡易請求書と帳簿の保存が必要です。ただし、金融機関ごとに通帳や入出金明細と任意の一取引分の適格簡易請求書を保存する方法や、少額特例、ATM取引の取扱いなどがあるため、すべての振込について毎回保存しなければならないとは限りません。
Q2. ATMの振込手数料はインボイスがなくても大丈夫ですか?
ATMによる取引は、「自動販売機等特例」の対象となる場合があります。この場合、一定事項を記載した帳簿のみの保存により仕入税額控除が可能とされています。ただし、帳簿への詳細な記載は必要です。
Q3. インターネットバンキングの画面は毎回保存する必要がありますか?
電子データで提供される場合は原則保存が必要です。ただし、同種の手数料が繰り返し行われ随時確認できる状態であれば毎回ダウンロードしなくてもよいとされています。しかし、後日確認できなくなる可能性もあるため、定期的なPDF保存が安心です。
Q4. 少額特例が使える場合は、振込手数料のインボイス保存は不要ですか?
はい、対象となる事業者が税込1万円未満の課税仕入れを行う場合は、一定事項を記載した帳簿のみの保存で仕入税額控除を受けられます。振込手数料は1万円未満のケースが多いため、帳簿のみで対応できるケースが大半です(要件確認の資料は残しましょう)。
Q5. 税務調査では銀行手数料も確認されますか?
金額が小さいため個別トラブルになりにくいと思われがちですが、毎月発生し件数が多くなるため、保存ルールや帳簿記載が確認されることがあります。インボイス制度上の保存要件を満たしているかが重要です。
12. まとめ
銀行の振込手数料や入出金手数料については、原則として適格簡易請求書と帳簿の保存が必要です。
ただし、実務上は、金融機関ごとの一取引分インボイス保存、ATM取引に関する帳簿のみ保存、インターネットバンキング上での確認、少額特例など、柔軟な対応が認められています。
銀行手数料は金額が小さいためつい後回しになりがちですが、毎月発生する取引であり、税務調査では保存状況を確認される可能性があります。自社がどの取扱いに該当するのかを確認し、銀行ごとに資料を整理して、後から説明できる状態にしておきましょう。
銀行の振込手数料やインボイス対応、税務調査に向けた帳簿・資料保存について不安がある場合は、当事務所までお気軽にお問い合わせください。
注記:
本記事は一般的な取扱いを整理したものです。個別案件への実際の適用にあたっては、事業者の規模、取引内容、保存状況により判断が異なる場合があります。具体的な対応については当事務所までご相談ください。
⚠️ お問い合わせに関する重要なお願い
当事務所では、一般的な税務情報の提供のみを目的とした無料の質問・相談は一切行っておりません。無料面談は、当サービスの利用・顧問契約を真剣に検討されている方限定(具体的な契約内容やサポート適用のご相談)です。情報収集目的のご質問はご遠慮ください。名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
税務調査で経費はどう見られる?個人事業主が注意したい必要経費の基本と「別段の定め」
個人で事業をしていると、仕事で使う道具を買ったり、取引先へ行くために交通費を払ったり、打ち合わせのために費用を支払ったりすることがあります。
このような「個人事業のために使ったお金」は、所得税の計算をするときに「必要経費」として扱うことができます。
ただし、税務調査では、単に「事業に関係している」と説明するだけでは足りない場合があります。
その支出が本当に事業に必要なものか、プライベートな支出が含まれていないか、税法上の特別なルールに従って処理されているかが確認されます。
今回は、個人事業主の方に向けて、税務調査で確認されやすい必要経費の考え方と、「別段の定め」と呼ばれる特別ルールについて解説します。
1. 税務調査では「事業との関係」が確認される
必要経費とは、簡単にいうと、事業を行うために必要な支出のことです。
たとえば、仕事で使う文房具や備品、パソコン、交通費、打ち合わせ費用、仕事に必要な資料や書籍の購入費などは、必要経費にあたる可能性があります。
ただし、領収書やレシートがあるだけで、必ず経費として認められるわけではありません。
税務調査では、その支出が「いつ」「何のために」「どの業務に関係して」使われたものなのかを説明できるかが大切です。
つまり、経費として処理するためには、支出と事業とのつながりを具体的に示せるようにしておく必要があります。
2. 原則として、事業に関連する支出は必要経費になる
所得税の計算では、事業に関連する支出は、原則として必要経費になります。
たとえば、仕事で使う資料を購入した場合、その資料は事業に必要なものですので、基本的には必要経費として扱うことができます。
【必要経費を判断するときの出発点】
「個人事業に関係する支出は、基本的には必要経費になる」
ただし、「事業に関係していれば、すべて同じように経費処理できる」というわけではありません。
税法には、通常の必要経費の考え方とは別に、特別なルールが定められている場合があります。
3. 「別段の定め」とは、通常ルールとは別の特別ルールのこと
税法には、「別段の定め」という考え方があります。
少し難しい言葉ですが、簡単にいうと、通常のルールとは別に定められている特別ルールのことです。
必要経費についても、「この場合は通常とは違う方法で処理してください」と定められているものがあります。
そのため、事業に関係している支出であっても、特別なルールがある場合には、そのルールに従って処理する必要があります。
🔍 税務調査では次のような点が確認されます
- その支出が本当に個人事業に関係しているか
- プライベートな支出が混ざっていないか
- 特別なルールがある支出について、正しく処理しているか
- 必要な届出や申告手続きを行っているか
「仕事に関係しているから経費にした」というだけでなく、税法上の取扱いに沿っているかが重要になります。
4. 「別段の定め」にはどのようなものがあるか
必要経費に関する「別段の定め」には、さまざまなものがあります。個人事業主の税務調査でも関係しやすいものを中心に挙げると、次のようなものがあります。
(1) 所得税法に規定されるもの
- 家事関連費等の必要経費不算入等
自宅兼事務所の家賃や光熱費など、事業用とプライベート用が混在する支出の取扱いに関するルールです。税務調査では、按分割合の根拠を確認されることがあります。 - 資産損失の必要経費算入
事業用の資産が災害や盗難などにより損失を受けた場合の処理に関するルールです。 - 貸倒引当金
売掛金などの回収不能リスクに備える引当金について、必要経費に算入する場合のルールです。 - 事業から対価を受ける親族がある場合の必要経費の特例・事業に専従する親族がある場合の必要経費の特例等
家族へ給与を支払う場合など、親族への支払いに関する特別なルールです。実際に業務に従事しているか、金額が適正か、必要な手続きがされているかが確認されやすい項目です。 - 事業を廃止した場合の必要経費の特例
- 所得税額から控除する外国税額の必要経費不算入
- 小規模事業者等の収入及び費用の帰属時期
(2) 所得税法施行令に規定されるもの
- 資本的支出
修繕費として一度に経費にできるのか、資産の価値を高める支出として減価償却するのかを判断するためのルールです。 - 資産に係る控除対象外消費税額等の必要経費算入
- 特定の損失等に充てるための負担金の必要経費算入
(3) 租税特別措置法に規定される特例
- 減価償却費の特例
- 各種準備金等
- 社会保険診療報酬の所得計算の特例
- 家内労働者等の事業所得等の所得計算の特例
このように、必要経費には多くの特別ルールがあります。すべてを細かく覚える必要はありませんが、「通常どおりに経費処理できないものがある」という意識を持っておくことが、税務調査への備えになります。
5. 税務調査で指摘されやすい経費
税務調査では、特に次のような経費が確認されやすい傾向があります。
- 自宅兼事務所の家賃や光熱費
- 車両関係費
- 交際費や会議費
- 旅費交通費
- 親族への給与や外注費
- 修繕費
- 高額な備品やパソコンなどの購入費
これらは、事業用とプライベート用の区分が問題になりやすかったり、通常の経費処理とは別の判断が必要になったりするためです。
たとえば、自宅兼事務所の家賃を経費にする場合には、仕事で使っている面積や使用時間など、合理的な基準で按分する必要があります。
また、家族に給与を支払う場合には、実際に仕事をしているか、給与の金額が仕事内容に見合っているか、必要な手続きがされているかが重要になります。
6. 「領収書があるから大丈夫」とは限らない
税務調査で誤解されやすいのが、「領収書があれば経費として認められる」という考え方です。もちろん、領収書やレシートは重要な資料ですが、それだけで経費として認められるわけではありません。
大切なのは、その支出が事業に必要なものであることを説明できるかどうかです。
たとえば、飲食代であれば、誰と、何の目的で、どのような事業上の関係があったのかを記録しておくと、後から説明しやすくなります。交通費であれば、訪問先や目的を残しておくことで、事業との関係を示しやすくなります。
7. まとめ:税務調査では「経費にした理由」を説明できることが大切
個人事業に関係する支出は、原則として必要経費になります。ただし、税法には「別段の定め」と呼ばれる特別ルールがあり、通常とは異なる処理が必要になる場合があります。
税務調査では、「事業に関係しているか」「プライベートな支出が混ざっていないか」「特別なルールに従っているか」が確認されます。
個人事業に関係する支出は、基本的には必要経費になります。ただし、特別なルールがある場合には、そのルールに従って処理し、税務調査で説明できるようにしておくことが大切です。
必要経費は、所得金額や税額に直接影響する重要な項目です。
「これは経費にして大丈夫だろう」と迷う支出がある場合には、自己判断で処理せず、早めに専門家へ相談することをおすすめします。
名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へ
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。
【令和8年度改正】グループ会社間取引は税務調査で要注意!書類保存義務と青色申告取消しリスクを税理士が解説
税務調査では、売上や経費の計上漏れだけでなく、近年は「グループ会社間取引の根拠資料がきちんと残されているか」という実務管理面が厳しく確認される傾向があります。
特に、親会社・子会社・兄弟会社など、同じグループ内で行われる取引は、外部取引に比べて契約書や請求書、業務内容の記録が曖昧になりがちです。
本記事では、令和8年度税制改正大綱でも大きな論点となっているグループ間取引の書類保存義務と、青色申告承認の取消リスク(注意点)について解説します。
1. グループ会社間取引は「身内だから大丈夫」ではない
同じグループ内での取引だからといって、契約や請求の管理が緩くなってしまうケースは少なくありません。しかし、税務調査では外部取引とまったく同じように、取引の実態が厳しくチェックされます。
代表的なグループ会社間取引としては、以下のようなものが挙げられます。
- 経営指導料・コンサルティング費用
- シェアードサービス費用(総務・経理などの集約費用)
- 人件費や事務費の按分(あんぶん)負担
- 無償または低額での資産・不動産の貸付け
- グループ会社間の業務支援・応援労働
- 広告宣伝・研究開発・管理業務などの費用負担
これらについて、税務調査では「なぜその金額なのか」「どの会社がどんな役務(サービス)を受けたのか」「契約や請求の実態はあるのか」が細かく確認されます。
2. 実態があっても「資料がない」と説明できない
仮に取引そのものに実態があったとしても、それを客観的に証明する資料が残っていなければ、税務調査の場で調査官を納得させることは不可能です。
実務上、特に問題になりやすい(否認されやすい)のは次のようなケースです。
- 金額の算定根拠が不明確で、なぜその費用配分(割合)になったのか説明できない
- 役務提供の実態を示す記録(報告書、メール、議事録など)が一切残っていない
- 契約書や覚書が作成されていない、または実際の取引内容とズレている
- 請求書や精算書を発行するタイミングが、実際のサービス提供時期と合っていない
「グループ間だから手続きを簡略化していた」という言い訳は、税務調査において有利に働くことは絶対にありません。
3. 書類保存が不十分だと「青色申告取消し」の致命的なリスクも
令和8年度税制改正大綱でも、グループ間取引に関する書類保存義務の見直しは極めて重要な論点として取り上げられています。
ここで経営者が最も注意すべきなのは、単に「経費(損金)として認められない」という話だけにとどまらず、書類保存義務違反が「青色申告承認の取消事由」になり得るという点です。
万が一、青色申告の承認が取り消されてしまうと、以下のような致命的なデメリットを被ることになります。
⚠️ 青色申告が取り消された場合の主な不利益
- 赤字(欠損金)の繰越控除が使えなくなる(将来の黒字と相殺できず、税負担が激増)
- 各種税額控除や特別償却などの税制上の特典(優遇措置)がすべて剥奪される
- 税務署からの信頼を失い、今後の税務調査の頻度や厳しさが格段に上がる
これは、該当する取引の税金だけでなく、会社全体の資金繰りや今後の決算・経営対策にも計り知れない大打撃を与えかねません。
4. 税務調査対策として日頃から整備しておきたい資料
グループ会社間取引について、税務調査官に「いつでも後から正当性を説明できる状態」にしておくためには、日頃から以下の資料をセットで整えておくことが不可欠です。
- 実態に即した「契約書」および「覚書」
- 整合性の取れた「請求書」や「精算書」
- 具体的な業務内容や成果が分かる「報告書」
- 人件費や共通費用の「按分(計算根拠)資料」
- 実際のやり取りが確認できる「メール履歴」や「議事録」
- 価格設定(取引金額)の妥当性を示す「根拠資料」
これらは取引が発生したその都度、リアルタイムで作成・保存しておくことが鉄則です。税務調査が入る直前に慌ててまとめて準備しようとしても、過去のデータや内容の整合性が取れなくなり、かえって税務署の不信感を招く原因になります。
5. まとめ|グループ会社間取引こそ、資料整備が最大の防御
グループ会社間取引は、身内のやり取りで完結してしまうがゆえに、外部から見て実態が非常に不透明な分野です。だからこそ、税務調査では最も狙われやすく、重点的に確認される領域でもあります。
「身内の取引だから」「毎年同じ処理をしているから」と油断せず、契約書・請求書・計算根拠といったエビデンスを日頃から徹底して整備し、いつでも取引の正当性を説明できる体制を作っておくことが、会社を守る最も確実な税務調査対策となります。
【グループ間取引の税務対策・顧問契約をご検討中の方へ】
※お申込み前の注意点
当事務所では、一般的な税務情報の提供のみを目的とした個別のご質問や、無料での税務相談は行っておりません。無料での事全面談は、当事務所のサービス利用や顧問契約を真剣に検討されている方限定のご案内となります。具体的な契約内容やサポートの適用についてのご相談を承りますので、情報収集のみを目的としたご質問はご遠慮ください。グループ会社間の適切な契約スキーム構築や、青色申告取消リスクを回避する確実な資料整備など、
本気で経営基盤の強化・防衛を目指す経営者様からのご相談をお待ちしております。
帳簿に漏れがあったらすぐ「重加算税」になるの?税務署の指摘への正しい対応法を税理士が解説
税務調査で「帳簿に売上が記載されていない」と指摘されると、調査官から「これは重加算税です」と言われることがあります。
しかし、帳簿の記載漏れがあるだけで、自動的に重加算税になるわけではありません。今回は、経営者が知っておくべきその理由をわかりやすく解説します。
1. そもそも「重加算税」って何?
税金の申告に誤りがあった場合、追加で税金を払うことになりますが、そのペナルティ(加算税)にはいくつか種類があります。
軽いものから順に「過少申告加算税」「無申告加算税」があり、「重加算税」はその中でも最も重いペナルティです。
- 税額の上乗せ: 通常の追徴税額に最大40%がペナルティとして上乗せされます。
- 将来的なリスク: 一度重加算税が課されると、その後の税務調査の周期が短くなったり、より厳しいチェックを受けやすくなったりします。
2. 重加算税が課されるための「条件」がある
重加算税のルールを定めた法律(国税通則法第68条)には、明確に以下のように書かれています。
「課税の基礎となる事実を『隠蔽(いんぺい)し、又は仮装(かそう)』した場合に課す」
「隠蔽」とは意図的に隠すこと、「仮装」とは事実を偽ることです。つまり、「わざと税金を少なく見せようとした」という故意(意思)が必要なのです。
したがって、単純な入力ミス、記録し忘れ、あるいは経理の知識不足による処理漏れは、法律上の「隠蔽・仮装」には当たりません。
3. 調査官が持ち出す「指針」の落とし穴
調査の現場で調査官がよく根拠にしてくるのが、国税庁の「事務運営指針」という内部ルールです。そこには確かに「帳簿への記録をせず、売上を漏らした場合」は重加算税の対象になり得る、という記載があります。
これだけ言われると「帳簿漏れ=即、重加算税」と思ってしまいがちですが、実はその指針の冒頭にはこのように書かれています。
「意図的な除外であることを示す客観的な証拠によって裏付けられたときに重加算税を課す」
つまり、単に「漏れた」という結果だけでなく、「わざと漏らした(隠した)」という客観的な証拠が税務署側に必要なのです。
さらに重要なのは、この指針はあくまで税務署内部の「マニュアル」であり、法律ではないという点です。法律(国税通則法)と指針(マニュアル)の見解がぶつかる場面では、当然、法律が最優先されます。調査官の説明が指針のみを根拠にしている場合は、法律上の要件をきちんと確認することが大切です。
4. もし指摘されたら、どう対応する?
調査官から重加算税を示唆された場合、もし本当に意図的なものでないのであれば、慌てずに次の意思を冷静かつ毅然と伝えましょう。
意図的に隠したり偽ったりした事実(隠蔽・仮装)はありません。」
重加算税はペナルティが非常に重いため、その場の重苦しい雰囲気や調査官の強い言葉に押されて、安易に「はい」と認めてしまわないよう注意が必要です。「漏れがあった=故意があった」とは法律上認められません。事実関係を丁寧に説明することが自社を守る盾になります。
まとめ
帳簿の記載漏れを指摘されると不安になるのは当然ですが、重加算税が課されるには「意図的な隠蔽・仮装」という法律上の要件を満たす必要があります。単純なミスや知識不足による漏れとは、法律上まったく異なる話です。
税務調査の場では冷静に事実を説明し、法律の要件に基づいて正しく対応することが、会社の権利を守ることにつながります。
税務調査の対策・ご相談はこちら
税務調査の現場では、正しい法律の知識と経験を持っているかどうかが運命を分けます。
お一人で悩まず、まずは専門家にご相談ください。あなたの事業と権利を守るための最適なサポートをいたします。
※メール相談は24時間受付中。原則2営業日以内にご返信いたします。
税務調査に関するお役立ち情報はこちら
税務調査シーズン到来 ~今、最も注意したい「売上の計上漏れ」~
4月に入り、税務調査に関するお問い合わせが増える時期になってきました。
一般的に、税務署による税務調査は4月から10月頃にかけて多く実施される傾向があります。3月決算法人の申告業務が一段落し、税務署側も本格的に調査へ動き出すためです。
そのため、この時期になると突然、「税務署から連絡が来た」「税務調査の日程調整をしたいと言われた」という相談を受けることが少なくありません。
税務調査で最も多く指摘される「売上の計上漏れ」
税務調査というと、「悪質な脱税をしている会社だけが対象」というイメージを持たれる方もいます。しかし、実際にはそうではありません。
税務調査で最も多く指摘されるのは、“悪意のない申告ミス”です。
そして、その中でも特に多いのが「売上の計上漏れ」です。例えば、以下のようなケースは実際の税務調査でも頻繁に見受けられます。
【よくある売上の計上漏れケース】
- 月末の売上を翌月計上していた
- 現金売上の記録が漏れていた
- ネット販売の入金確認ができていなかった
- 請求書は発行していたが帳簿へ反映されていなかった
- 売掛金管理が不十分だった
背景にあるのは「売上管理の複雑化」
特に最近は、売上管理が複雑化しています。従来の店舗販売だけでなく、売上の発生経路が多岐にわたるようになりました。
- ECサイト
- キャッシュレス決済
- ネット予約
- サブスクリプションサービス
- フリマアプリ
経路が増えているため、経営者自身も全体を把握しきれないケースが増えています。その結果、「意図的ではない売上漏れ」が発生してしまうのです。
データ分析重視の税務調査。「少額だから大丈夫」は危険
また、最近の税務調査では、税務署側もデータ分析を重視しています。
銀行口座の入出金、消費税申告の内容、過去の売上推移、さらには同業他社との比較など、多角的に数字を確認しながら調査が行われます。以前のように帳簿だけを見る時代ではなく、「お金の流れ全体」を確認される時代になっていると言えるでしょう。
そのため、「少額だから大丈夫だろう」「1件くらいなら分からないだろう」という感覚は非常に危険です。税務調査では、1つの小さなズレから確認事項が広がっていくことも少なくありません。
税務署から連絡が来てから慌てて資料整理を始める会社もありますが、本当に大切なのは“日頃からの管理”です。売上日報、請求書、入金確認、売掛金管理などを定期的にチェックしておくだけでも、多くのミスは防ぐことができます。
まとめ:今一度、自社の売上管理体制の見直しを
税務調査は、決して特別な会社だけの問題ではありません。どの会社でも起こり得る「売上の計上漏れ」が、後から大きな追徴課税につながるケースもあります。
この機会に、一度、自社の売上管理体制を見直してみてはいかがでしょうか。
税務署から税務調査の問い合わせがあり、不安を感じている場合は、
いつでもお気軽にご相談ください。
社内飲食費は福利厚生?現物給与?税務調査で指摘されない3つの対策を解説
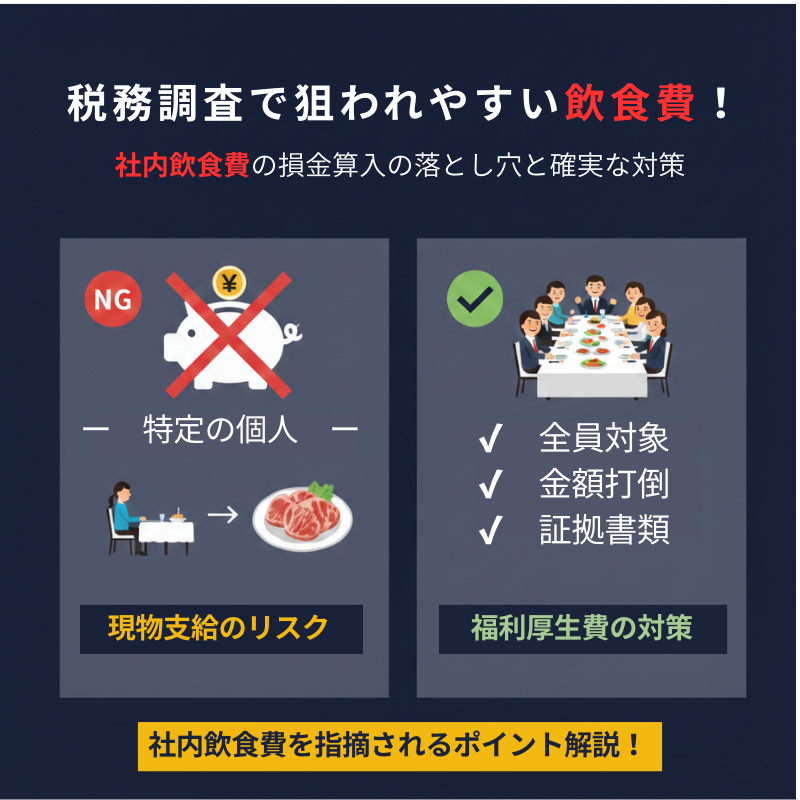
【税務調査で狙われやすい!】
社内飲食費の損金算入の落とし穴と確実な対策
経営者の皆さん、こんな経験はありませんか?
実はこの「社内飲食費」の扱い、税務調査で非常にチェックされやすいポイントです。“福利厚生費”として損金算入できるかどうか、その境界線を見ていきましょう。
1. 社内飲食費とは?
社内飲食費とは、自社の従業員のみで行う飲食の費用のことを指します。
- プロジェクト完了後の社内打ち上げ
- 歓迎会・送別会、忘年会、新年会
- 社内会議後の軽食や弁当代
2. 「福利厚生費」と「交際費・給与」の境界線
1. 全従業員を対象とし、機会が均等であること
2. 社会通念上、一般的に妥当な金額であること
3. 判例が示すリスク
参加者が全社員ではなく特定の地位にある者に限られていたため、経済的利益の供与(給与)と見なされた判例があります。(東京地裁 平成25年3月28日判決)
4. 税務調査で指摘されないための3つの対策
| 対策のポイント | 詳細 |
|---|---|
| ① 均等な機会 | 全社員を対象とした行事であること。 |
| ② 金額の妥当性 | 一般的な水準の飲食であること。 |
| ③ 証拠書類 | 領収書、開催通知、参加者名簿の保管。 |
5. まとめ
正しい区分と証拠書類の保存が、会社を税務リスクから守ります。
社内飲食費や福利厚生費の扱いに不安がある方は、専門家へのご相談をおすすめします。
名古屋市・愛知県で税務調査対応に強い
森本経営会計事務所
※「名古屋 税務調査対応」「社内経費の損金算入」などのご相談を承っています。
【税務調査で狙われやすい!】社内飲食費を福利厚生費にするための「給与認定」回避術と3つの対策
【税務調査で狙われやすい!】
社内飲食費の損金算入の落とし穴と確実な対策
経営者の皆さん、こんな経験はありませんか?
「社員との打ち上げ費用を経費にしたのに、税務調査で“それは給与(現物給与)では?”と指摘された…」
実はこの「社内飲食費」の扱い、税務調査で非常にチェックされやすいポイントです。“福利厚生費”として損金算入できるかどうか、その境界線を見ていきましょう。
1. 社内飲食費とは?
社内飲食費とは、自社の従業員のみで行う飲食の費用のことを指します。
- プロジェクト完了後の社内打ち上げ
- 歓迎会・送別会、忘年会、新年会
- 社内会議後の軽食や弁当代
これらは「交際費」(社外関係者との飲食)とは異なり、相手が自社の従業員である点が大きな違いです。
2. 「福利厚生費」と「交際費・給与」の境界線
社内での飲食費は、原則として「交際費」には該当しません。しかし、「福利厚生費」として損金算入できるか、それとも「給与」(源泉所得税の対象)または「交際費」(原則損金不算入)になるかが問題となります。
✅ 福利厚生費として認められるための要件
社内飲食費が「福利厚生費」として認められるためには、次の2つの大原則を満たす必要があります。
- 全従業員を対象とし、機会が均等であること
- 社会通念上、一般的に妥当な金額であること(特定の者に豪華な飲食を提供していないか)
❌ 落とし穴となるケース
- 特定の役員・社員のみの会食:全社員に機会が与えられていないため、「福利厚生」とは認められません。特定の者への「現物給与」として源泉徴収が必要になるか、または「交際費」として損金不算入となるリスクがあります。
- 高額すぎる飲食:一人あたりの費用が社会通念上の常識を超えている場合、やはり「給与」または「交際費」と判断される可能性があります。
3. 判例が示す「特定の者への給与」リスク
裁判の例を見てみましょう。ある会社が、役員と一部の管理職だけで行った高額な会食費を福利厚生費として処理していました。
税務署は「特定の者に限定された飲食は福利厚生ではない」と指摘。裁判所もこれを認め、当該費用は「役員や特定の使用人に対する現物給与」、すなわち「給与」に当たると判断しました。
判決のポイント: 参加者が全社員ではなく、特定の地位にある者に限られていたため、経済的利益の供与(給与)と見なされ、会社は源泉所得税の納付漏れを指摘されました。(東京地裁 平成25年3月28日判決)
このように、「誰が参加したか」が給与認定を避けるために非常に重要なのです。
4. 税務調査で指摘されないための3つの対策
社内飲食費を確実に「福利厚生費」として認めてもらうために、以下の点を徹底しましょう。
| 対策のポイント | 詳細 |
|---|---|
| ① 均等な機会の提供 | 全社員(非正規含む)を対象とした行事であること。例えば、全社的な慰労会や忘年会など、誰もが参加できる機会を設けることが必須です。 |
| ② 金額の妥当性 | 一人あたりの費用が一般的に妥当な水準であること。豪華すぎる食事や高額な酒類の提供は避けましょう。 |
| ③ 証拠書類の完備 | 以下の記録を保存し、「福利厚生目的」であることを明確にします。 ・領収書(但し書きに「社員慰労会費用」など) ・開催通知・案内文(全社員対象であることがわかるもの) ・参加者名簿(出席者が広範囲であることを示すもの) |
5. まとめ
社内飲食費は、全社員を対象とするか、特定の者に限定されるかで扱いが大きく変わります。
特定の者への飲食と判断されると、交際費(損金不算入)になるだけでなく、給与(源泉所得税の課税対象)として追加で税金を徴収される最悪の事態もありえます。
正しい区分と客観的な証拠書類の保存を心がけましょう。社内の飲食費や福利厚生費の扱いに不安がある方は、税務調査に詳しい専門家へのご相談をおすすめします。
名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へご相談ください。
当事務所では、「名古屋 税務調査対応」「社内経費の損金算入」などのご相談を承っています。お気軽にご相談ください。
【期限厳守】青色申告が取消しになる決定的な違い!個人は控除、法人は承認剥奪
青色申告の取消!申告期限が遅れた場合、個人と法人でどう違うのか?
個人事業主の場合:申告が遅れても自動取消しはされない
個人事業主が確定申告を期限後に提出しても、直ちに青色申告の承認が取り消されることはありません。
- 青色申告の承認取消しは、帳簿書類を備え付けていない、不正(仮装・隠ぺい)がある場合に行われます。
- 期限後申告をした年は、青色申告特別控除(65万円控除・55万円控除など)が受けられません。
- 翌年以降に期限内申告をすれば、青色申告の承認は継続されます。
つまり、期限に遅れても「その年のメリットが消えるだけ」であり、自動的に青色申告が取り消されるわけではありません。
法人の場合:2期連続で遅れると強制的に取消し
法人は個人よりも厳格です。法人税法の規定により、2期連続で期限内申告をしなかった場合、青色申告の承認は自動的に取り消されます。
- 取消しの効力は2期目から発生します。
- 取消し事業年度と翌事業年度の2期は白色申告となり、節税メリットを完全に失います。
- 取消しから1年間は再申請できないため、最短でも3期目から青色に戻ることができます。
つまり法人の場合、「2回続けて遅れたら即アウト」という非常に厳しいルールが適用されるのです。
個人と法人の違いを整理すると
| 個人事業主 | 法人 | |
|---|---|---|
| 自動取消し | なし | 2期連続遅れると【承認取消し】 |
| 遅れた年のペナルティ | 控除(65万円など)が受けられない | その年の控除は受けられない |
| 影響 | 特典を失い、税額が増える | 承認そのものが取り消され、最低2期は白色申告に |
まとめ:期限を守ることが最大の防御
青色申告を取り消されると、節税効果を失うだけでなく、金融機関や取引先からの信頼にも影響します。
個人は「特典を失う」リスク
法人は「承認そのものを失う」リスク
申告期限を守ることこそが最大の防御策です。
日々の帳簿付けを確実に行い、税理士と早めに相談しておくことで、青色申告のメリットをしっかり維持していきましょう。
森本会計では、法人・お事業主様の税務調査サポートサービスを行っています。開業
20年の税務の専門家にまずはご相談してみませんか?
1時間無料面談サービスの受付は24時間対応WEBお申込み可能です。
行政指導とは「強制」ではなく「助言」です。修正申告を勧められた時の考え方
2.【経費・会計】指摘されやすいポイントと注意点4.【結果・事後】修正申告・青色申告・その他
カテゴリタグ▼2.【経費・会計】指摘されやすいポイントと注意点4.【結果・事後】修正申告・青色申告・その他
日本語での「指導」と行政用語の「行政指導」の違い ― 税務調査における修正申告との関係
税務調査を受けると、税務署の調査官から「修正申告をしてください」と行政指導を受けることがあります。これは「修正申告の勧奨」と呼ばれますが、法律上は 行政指導 にあたり、従う義務はありません。
とはいえ「行政指導」と聞くと、「税務署からの命令に従わなければならないのでは」と不安に感じる方も多いでしょう。その背景には、日本語の「指導」という言葉が持つイメージと、法律用語としての「行政指導」の意味の違いがあります。本記事では、この2つを整理し、税務調査における修正申告との関係を解説します。
税務調査でよくある「修正申告の勧奨」とは?
税務調査で誤りが見つかった場合、税務署は「更正処分」によって税額を修正できます。しかし、その前に調査官が「ご自身で修正申告をしませんか?」と勧めるのが 修正申告の勧奨です。
ここで大切なのは、修正申告に応じるかどうかは納税者が任意で判断できる点です。応じなくても不利な扱いを受けることはなく、税務署が更正処分を行うだけです。したがって、修正申告の勧奨は 行政指導に分類されます。
日本語での「指導」の意味
国語辞典では「指導」を次のように説明しています。
- ・ある目的や方向に向かって導くこと
- ・知識や技術を教え、指し示すこと
- ・上位者が下位者に対して行う教育や助言
日常で「部下を指導する」「生活指導をする」といった言葉を使うとき、多くの人は「上からの強い働きかけ=命令に近いもの」と受け取りがちです。 ただし重要なのは、「指導」という語自体に命令や強制の意味は含まれていないこと。本来は「指して導くこと」であり、必ず従わせることを前提とした表現ではありません。
行政用語としての「行政指導」
法律用語としての行政指導は、日常の「指導」のニュアンスと大きく異なります。 行政指導とは、行政機関(税務署や市役所など)が法律に基づかずに、助言・要請・勧告を行う行為です。
- 強制力はないため、従わなくても罰則や加算税などの不利益は直ちには生じない
- 内容に納得できない場合は、理由を確認し、法的根拠の有無を丁寧に検討する
つまり行政指導は、あくまで「お願い・助言」にすぎません。
納税者の心構え
- 日本語の「指導」には命令・強制の意味は本来含まれない
- 修正申告の勧奨は行政指導であり、従うかどうかは任意
- 応じなくても、税務署が更正処分として税額を修正するだけ
これらを知っていれば、調査官の言葉に過度な不安を抱かず、冷静に対応できます。迷った場合は、記録を残しつつ専門家へ相談しましょう。
まとめ ― 法律に従う姿勢が大切
「指導」と聞くと命令に近いものと誤解しがちですが、本来は「指して導くこと」であり、強制力を意味しません。法律用語の「行政指導」も同様に、お願いや助言にとどまります。
修正申告の勧奨もその一つで、従うかどうかは納税者の自由です。必要に応じて税理士などの専門家に相談し、法律を基準に冷静に判断しましょう。公務員の発言に盲目的に従うのではなく、法治国家の一員として「法律」に従う姿勢こそが、納税者の権利を守ることにつながります。
森本会計では、法人・お事業主様の税務調査サポートサービスを行っています。開業
20年の税務の専門家にまずはご相談してみませんか?
1時間無料面談サービスの受付は24時間対応WEBお申込み可能です。