3.【当日対策】調査官の動きと受け答え・提示書類
従業員の横領で重加算税?「同一利害集団」で税務署に対抗する方法
3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
カテゴリタグ▼3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
💡 この記事のポイント(30秒でわかる結論)
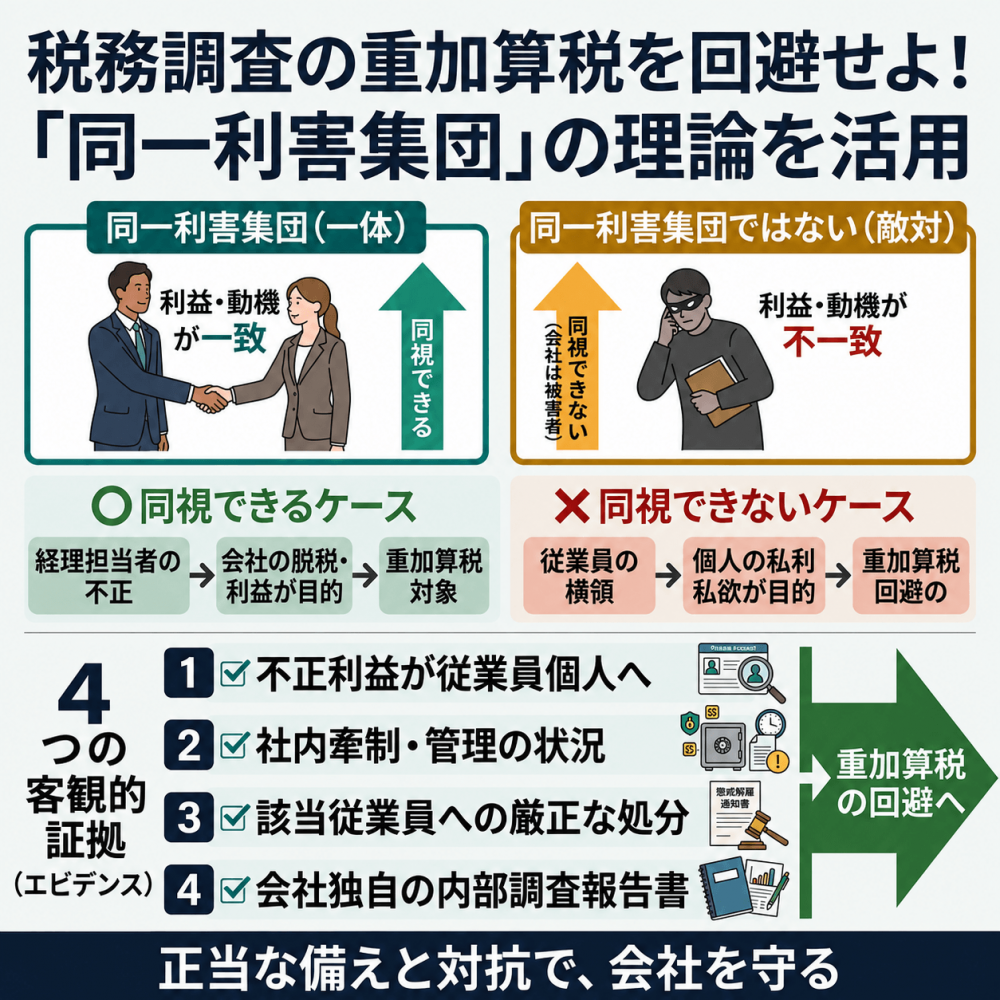
- 従業員の単独不正(横領など)で会社が被害者である場合、「同一利害集団」ではないとして重加算税の回避が可能。
- 「会社のため」の不正か、「個人の私利私欲」のための不正かで法的な扱いが大きく分かれる。
- 回避には「利益が100%個人帰属」「社内牽制」「厳正な処分」「内部調査報告」の4つの客観的証拠が不可欠。
税務調査の不当な重加算税に立ち向かう「同一利害集団」の理論とは?従業員の横領・不正から会社を守る法理
税務調査において、従業員や役員が勝手に行った不正行為(売上の着服や架空経費の計上など)を理由に、税務署から「重加算税」を言い渡されるケースは少なくありません。
前回の記事では、最高裁などの判例(京都地裁平成4年判決など)に基づき、たとえ社長が知らなくても「従業員(補助者)の不正は、原則として会社の不正と同視される」という厳しい現実をお伝えしました。
しかし、この原則には「会社が完全に被害者である場合まで、一律に重加算税を課すのは不当である」という強力な反論の理論が存在します。それが、税務訴訟や専門的な学説で極めて重要視される「同一利害集団(どういつりがいしゅうだん)」の理論です。
今回は、この理論がどのようなもので、どのような客観的証拠があれば税務署のペナルティを回避できるのか、法律と証拠の観点から深掘りして解説します。
1. 「同一利害集団」の理論とは何か?
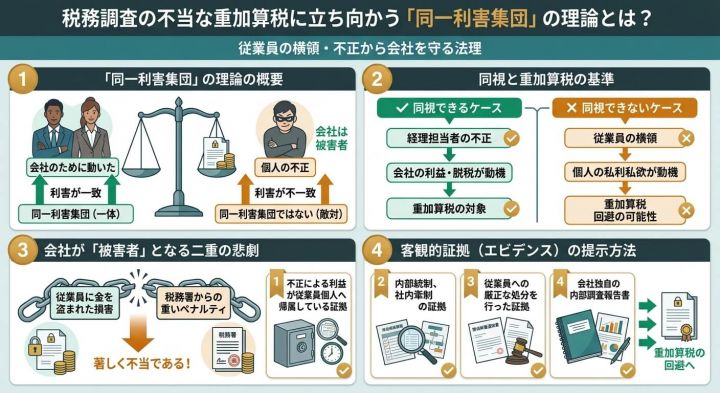
「同一利害集団」の理論とは、一言で言えば「その不正を行った従業員と会社は、同じ利益を共有するチーム(利害集団)であったか、それとも完全に敵対する関係であったか」を区別する考え方です。
重加算税(国税通則法第68条)は、納税者本人が「隠蔽・仮装」を行った場合に課される行政制裁です。従業員がやった行為を「納税者(会社)自身の行為」と同視してペネルティを課すためには、その従業員と会社との間に「一体性」が認められなければなりません。
⭕ 同視できるケース(同一利害集団に該当する ➔ 重加算税対象)
- 事例: 経理担当者が「会社の利益をよく見せたい」「会社の税金を減らしてあげたい」という動機で、売上を除外したり経費を水増ししたりした。
- 結果: この場合、従業員は「会社のため(=会社と同一の利害)」に動いているため、社長が知らなかったとしても、従業員の隠蔽・仮装は「会社の行為」と同視され、重加算税の対象となります。
❌ 同視できないケース(同一利害集団に該当しない ➔ 回避の可能性あり)
- 事例: 従業員が「会社の金を横領して自分のポッケに入れたい」という個人的な目的のために、架空の請求書を作って会社から現金を騙し取った。
- 結果: この場合、従業員は「自分自身の個人的な利益」のためだけに動いており、会社を騙す「加害者」です。会社は税金を免れるどころか、財産を奪われた「被害者」です。このように利害が完全に相反している場合、従業員の行為を「会社の行為」と同視することは法的に許されない、というのが本理論の核心です。
2. なぜ「会社も被害者」なら重加算税を免れうるのか?
国税庁の「重加算税通達」には、行為者が誰であるかについての明確な限定がありません。そのため、税務署の現場の調査官は「社内で不正(隠蔽・仮装)の事実があったのだから、理由を問わず一律に重加算税だ」と主張してくることがほとんどです。
しかし、裁判例や有力な法学の世界では、この「一律課税」にストップをかけています。
もし、会社を裏切った従業員の単独犯罪(横領など)にまで重加算税を課してしまうと、会社は「従業員に金を盗まれた」という損害に加えて、「税務署から35%〜40%の重いペナルティを課される」という二重の悲劇に見舞われることになります。
本来、重加算税は「悪質な脱税行為に対する制裁」です。騙されて被害を受けた会社に対して、「お前が脱税した」として重い制裁を課すことは、国税通則法の目的に照らし合わせても、社会的正義(公平性)の観点からも著しく不当である、と判断される余地があるのです。
3. 税務署に「同一利害集団ではない」と認めさせるための4つの客観的証拠
税務調査の現場で、「これは従業員の個人的な横領であり、会社は被害者です。だから重加算税は免除されるべきです」と口頭で主張しても、調査官は絶対に納得しません。
税務調査は「法と証拠」の世界です。従業員と会社が「同一利害集団ではなかった(一体ではなかった)」ことを証明するためには、以下の客観的な証拠(エビデンス)を揃えて提示する必要があります。
① 不正による利益が「100%従業員個人」に帰属している証拠
横領された役員報酬や売上金が、会社の口座ではなく、その従業員個人の私的な銀行口座や競馬・ギャンブル等の遊興費に直接流れていたことを示す通帳のコピーや、資金移動の履歴です。「会社には1円の利益も残っていない」ことを数字で証明します。
② 会社が不正を「容認・放置」していなかったことを示す社内体制の証拠
会社が日頃から不正を防ぐ努力(内部統制)をしていたかどうかが問われます。
- 定期的に社長や外部の人間が不意打ちで金庫や帳簿のチェックを行っていた記録
- 業務マニュアルや、職務権限(一人の人間にすべての権限を集中させない仕組み)の規程
➔ 「会社は適切な管理を行っていたが、それを巧みにすり抜けた従業員の単独犯である」と言える状態が必要です。
③ 不正発覚後、会社が該当従業員に対して「厳正な処分」を行った証拠
会社が不正を知った後、身内をかばわずに厳しく対処した実績は、利害が相反している何よりの証拠になります。
- 就業規則に基づく「懲戒解雇通知書」
- 弁護士を交えた「示談書」や「損害賠償請求(民事訴訟)」の記録
- 警察への「被害届」や「告訴状」の提出
④ 会社が独自に「調査・解明」を行ったプロセスを示す証拠
不正発覚後、社内調査委員会や顧問税理士・弁護士が作成した「内部調査報告書」です。いつ、誰が、どのような手口で会社を騙し、いくら着服したのかが客観的にタイムラインでまとめられている書類は、税務署に対する強力な反論資料となります。
4. まとめ:主観的なペナルティには「理論とエビデンス」で対抗する
従業員による社内不正は、経営者にとってそれだけで計り知れないショックと実害を伴うものです。それに乗じるかのように、税務調査で不当な重加算税のペナルティまで押し付けられる筋合いはありません。
税務署が「従業員のやったことだから会社の責任だ」と一辺倒な主張をしてきたときは、「国税通則法の本来の趣旨」と「同一利害集団の法理」、そしてそれを裏付ける「客観的な証拠」を突きつけることで、正当に重加算税を回避できる可能性は十分にあります。
税務調査・重加算税のお悩みは当事務所へご相談ください
当事務所では、万が一の社内不正に伴う税務リスクに対し、法律のロジックと強固なエビデンス構築の双方から、経営者様の権利を徹底的にお守りします。納得のいかない指摘を受けたら、サイン(修正申告)をする前にぜひ一度ご相談ください
24時間365日対応!

税務調査って突然来てもいいの?事前連絡なしの「無予告調査」を税理士が解説
税務調査といえば、事前に「○月○日に調査に伺います」と連絡が来るイメージですよね。
ところが実は、何の連絡もなしに突然、税務署の調査官が自宅やオフィスにやってくることがあります。これを「無予告調査」といいます。
「事前の連絡なしにやってくるなんて違法ではないのか」と感じる方も多いでしょう。しかし、実は法律でちゃんと認められた手続きなんです。今回はその仕組みをわかりやすく解説します。
1. 突然来てもいい、法律上の根拠
日本では「国税通則法」という法律に基づいて、税務調査は原則として事前に連絡することが決まっています。しかし、同じ法律にしっかりと「例外」も明記されています。
簡単にいうと、「事前に連絡したら証拠を隠されたり、帳簿を書き換えられたりする可能性がある」と税務署が判断した場合は、連絡なしで調査できるというルールです。
事前連絡なしの調査が認められているのは、あくまで適正な課税を維持し、不正を防ぐためというわけです。
2. 「なんで連絡しなかったの?」と聞いても教えてもらえない
「なぜウチが突然調査されるの?」と理由を聞きたくなるのは当然です。しかし、税務署にはその理由を説明する法的な義務はありません。国税庁の公式FAQにもはっきりそう書かれています。
ただし、調査官が訪問してきた際には、対象となる税目・調査期間・調査の目的については、運用上、速やかに説明することになっています。つまり、「なぜ無予告だったか」は教えてもらえませんが、「何を調査しに来たか」はその場で確認できます。
また、「事前に連絡がなかったのはおかしい!」と訴えたり、不服申立てをしたりすることも、制度上できない仕組みになっています。これが現行制度の厳しい現実です。
3. もし突然来られたら、どうすればいい?
突然の訪問に焦って「ちょっと待ってください!」とパニックになるのは仕方がありません。ただ、そこから先の行動がその後の展開を大きく左右します。
🔴 まず、思いつきで話さない
焦った状態で説明しようとすると、後から出てくる帳簿や事実と食い違ってしまい、かえって不信感を持たれる原因になります。わからないことは「確認してからお答えします」で全く問題ありません。
🔵 次に、すぐ税理士に連絡する
顧問税理士がいる場合は、調査官を敷地内やオフィスに入れる前にまず電話で状況を伝えてください。もし顧問税理士がいない場合でも、その場でインターネット等を使って税務調査に対応できる税理士を探し、連絡することは十分可能です。専門家に来てもらうまで少し待ってもらえるよう、丁寧にお願いしてみましょう。
⚪ 調査官の言葉を冷静に受け止める
「今すぐ資料を見せてください」と言われても、それが法的に強制されるものなのか、単なる任意のお願いなのかによって対応は変わります。感情的に反論せず、まずは落ち着いて状況を把握することが重要です。
4. まとめ
無予告調査は違法ではなく、法律に基づいた正式な手続きです。「なぜ連絡しなかったのか」を後から争う手段はなく、現場で感情的に抵抗しても良いことは一つもありません。
もしもそのような緊迫した場面に直面したら、以下の3つの鉄則を意識してみてください。
- 相手(調査官)の名前と所属(身分証明書)を確認する
- 信頼できる税理士にすぐ連絡する
- その場のやりとりをしっかりとメモに残す
不意の税務調査であっても、「正しい知識を持っているかどうか」だけで、その後の展開や心理的な負担は大きく変わります。
【税務調査への対応・顧問契約をご検討中の方へ】
※お申込み前の注意点
無料面談は、当事務所のサービス利用や顧問契約を真剣に検討されている方限定のご案内となります。本気で確実な税務対策・経営基盤の強化を目指す経営者様からのご相談をお待ちしております。
24時間365日予約可!
帳簿不備で加算税が10%増?令和6年施行の加重措置を名古屋の税理士が解説
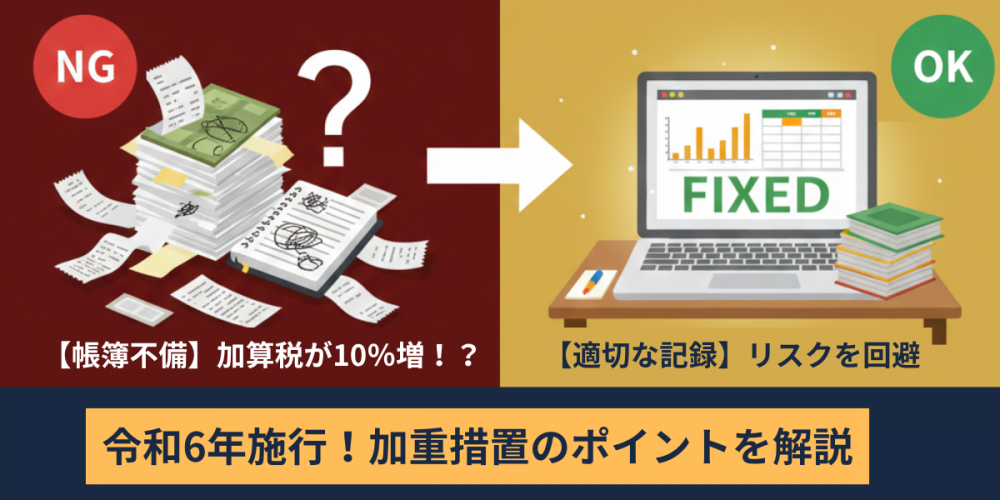
【帳簿を記帳していなかった場合】
過少申告加算税は本当に増えるのか?
「帳簿が整っていなくて不安です…」という相談は税務調査前の経営者から非常に多く寄せられます。実はこの制度、ここ数年で大きく変わっています。今回は負担が増える“加重措置”をわかりやすくお話しします。
1. 帳簿不備に対する加重措置とは
- 改正による導入:令和4年度税制改正により、帳簿の不備に対する加算税の上乗せが導入されました。
- 法的根拠:「国税通則法65条・66条」に基づき、適切な記帳義務の履行を目的としています。
- 適用時期:令和6年1月1日以後に期限がくる国税から運用されています。
2. どの程度加算税が増えるのか
通常の加算税に、以下の割合が「自動的に」加重されるのが特徴です。
| 帳簿の状態 | 加重割合 |
|---|---|
| 帳簿を提出しなかった場合 | +10% |
| 主要項目の記載が「2分の1未満」 | +10% |
| 主要項目の記載が「3分の2未満」 | +5% |
3. 例えばとしての簡易事例
小売業者が帳簿をほぼつけておらず、売上漏れが見つかったケースでは、本来の過少申告加算税(10%)に、帳簿不備の10%が加わり、合計20%の負担となります。意図的な隠ぺいがなくても、状態次第で自動適用される点が恐ろしいポイントです。
4. 帳簿不備と判断されやすいポイント
- 領収書はあるが帳簿に記入していない
- 現金売上をメモに頼っている
- 通帳との突合ができないまま年度が終わっている
- 調査官から帳簿を「遅滞なく」提示できない
5. まとめ:帳簿を整えるだけで税務リスクは大きく下がる
令和6年からは、帳簿がないだけで自動的に加算税が上乗せされる可能性が高くなりました。日々の記帳を整えることが、税務調査での負担を軽くする最も効果的な対策です。
名古屋市・愛知県・森本経営会計事務所


「古い資料を見せてください」と言われた場合の正しい対応について
税務調査で「古い資料を見せてください」と言われた場合の正しい対応
今回は、税務調査で古い資料を求められた際の対応について、実際の判例を踏まえて解説します。
1.法定保存期間の基本
法人税法第126条および所得税法第148条では、帳簿書類の保存期間を原則7年間と定めています。
つまり、8年以上前の資料については、納税者に法的な保存義務はなく、税務署への提出義務もありません。保存期間を過ぎた帳簿や契約書を破棄しても、法律違反にはあたりません。
2.具体的な事例
ある法人が10年前に取得した建物を売却した際、調査官から「当時の売買契約書」を求められました。取得から10年経過しているため提示義務はありませんが、調査官の意図は「取得原価の確認」でした。
この法人では契約書を電子データで保管しており、提示したことで調査は円滑に終了しました。提出義務がなくても、将来の資産売却を見据えてスキャン保存しておくことは非常に有効です。
3.判例から見る保存期間超過の扱い
● 東京地方裁判所 平成6年2月24日判決
「法定の保存期間を経過した後に書類を廃棄しても、提出拒否に当たらない」と判断。資料を提示しなかったことで不利益な扱いを受けることはないと示されました。
● 東京地裁 平成15年6月23日判決
契約書を紛失していても、帳簿や通帳などの「間接証拠」によって実態を説明できれば、取引の実在が認められるとされています。
4.調査官が古い資料を求める理由
調査官が古い資料を求めるのは、過去の資産取得経緯(建物・土地の原価)、関連会社との取引、役員貸付金の発生時期などを検証したいためです。
これらはあくまで「任意の協力依頼」であり、提出を強制できるものではありません。「法定保存期間を経過しており、現存しておりません」と伝えれば、法的には問題ありません。
5.実務上の対応ポイント
- ✔ 即答せず、「確認してから回答します」と一言置く。
- ✔ 法的な提出義務があるか、保存期間を確認する。
- ✔ 任意提出の場合、調査官の意図を汲み、必要最小限で対応する。
- ✔ 迷う場合は必ず会計事務所に相談。不用意な提出は調査範囲の拡大を招きます。
6.森本会計事務所からのアドバイス
法律上の保存義務は7年間ですが、土地・建物などの長期資産に関する契約書は、「保有期間中+売却後7年間」は保管しておくのが実務上安全です。
電子契約やスキャン保存を活用し、証拠を提示しやすい環境を整えておきましょう。古い資料を求められても焦らずに状況を整理し、必要に応じて専門家へご相談ください。
税務調査への冷静な対応をサポートいたします。
「古い資料を求められて困っている」「調査の範囲が広がりそうで不安」など、
現場経験豊富な当事務所へお気軽にご相談ください。
【保存版】領収書をなくしたときの 正しい対応方法と注意点
【保存版】領収書をなくしたときの
正しい対応方法と注意点
「うっかり領収書をなくしてしまった…」という税務相談を受けることがあります。皆様も、そんな経験、ありませんか?日々の経理や取引が多い個人事業主・中小企業の経営者にとって、書類管理はなかなか大変ですよね。
しかし、領収書を紛失しても、正しく対応すれば税務署からの指摘を避けることができます。
① そもそも領収書はなぜ保管が必要なのか
領収書は経費の支出を証明するための最も基本的な証拠書類です。
税法では、白色申告・青色申告にかかわらず帳簿や書類を一定期間保存する義務があります。
【根拠条文】
所得税法第232条および所得税法施行令第63条では、
帳簿書類はその年分の確定申告期限の翌日から7年間保存しなければならない。
と定められています。つまり、7年間は領収書を保管する必要があるのです。
② 紛失したときはどうする?まずやるべき3つのこと
領収書を紛失しても、慌てる必要はありません。次の3つのステップで対応しましょう。
1. 再発行を依頼する
支払い先の取引先や店舗に「領収書を再発行してもらえませんか?」と依頼します。発行日・金額・宛名・但し書きが同じ内容であれば、税務上も問題ありません。
2. 再発行が難しい場合は支払証明を準備する
銀行振込であれば、通帳の写しや振込明細が有力な証拠になります。クレジットカード払いなら、カード利用明細や請求書の控えを保管しておきましょう。
3. やむを得ない場合は「支出証明書」を作成する
それでも証拠がない場合は、自分で支出内容を記録する書面を作成します。日付・金額・支払先・支出目的を記載し、できればメモやメール履歴などの補足資料も添付しましょう。
③ 税務調査で問題になるケースと判例
税務調査の現場では、「領収書がない=経費否認」ではありません。しかし、支出の事実を証明できないと経費として認められにくいのが現実です。
例えば、過去の判例として
東京地裁平成24年(行ウ)第5号では、領収書が一部欠損していたが、通帳記録や契約書、業務日報などから実際の支出が認められ、経費算入が認められたというケースがあります。
つまり、証拠の整合性があれば、領収書をなくしても経費として認められる可能性があるのです。
④ 今後のための対策 ― 紙と電子の二重管理を!
今後同じミスを防ぐためには、「紙」と「電子」の両方で保管するのが安心です。
- 紙の領収書は日付順・支払先別にファイルしておく
- スマホで撮影し、クラウドや会計ソフトに保存しておく(電子帳簿保存法に準拠)
特に電子保存をする場合は、電子帳簿保存法(令和6年1月改正対応)に従い、タイムスタンプや検索機能を備えた形で保存しておくことが求められます。
⑤ まとめ
領収書を紛失しても、
- ・再発行
- ・通帳や明細での補完
- ・支出証明書の作成
で対応すれば、きちんと説明できるようになります。
税務署は「正直に・誠実に・再現性のある説明」をする姿勢を重視します。普段から記録を丁寧に残しておくことで、税務調査でも安心して対応できるでしょう。
名古屋市・愛知県周辺での税務調査対応なら「森本経営会計事務所」へご相談ください。
領収書管理や電子帳簿保存など、現場で役立つサポートを行っています。
無予告の税務調査は拒否できる?対象になりやすい業種と正しい対処法を専門家が解説
徹底解説!無予告税務調査は「どんな業種でもOK」ではない
〜納税者の権利を守る抜き打ち調査の実態〜
はじめに:突然の訪問、「それって飲食店だけじゃないの?」という誤解
経営者様からよくいただくご質問があります。
「うちは小さな会社で、帳簿もしっかりつけているのに、なぜ突然、税務署が来たのか?」
「抜き打ち調査は、現金商売の飲食店だけじゃないの?」
結論から申し上げます。無予告の税務調査は、すべての業種で無差別に実施されるわけではありません。
これは、国税庁の内部通達においても、「事前通知を行わないのは特別な事情がある場合に限る」と明確に定められている、原則の例外的な措置なのです。
1.無予告調査の法的根拠:国税通則法と「裁量権」の限界
税務調査の根拠は、国税通則法第74条の9です。原則は「事前通知」が義務ですが、以下の条件に限り例外が認められます。
例外が認められる唯一の条件
「事前に知らせることで調査の目的が達成できなくなるおそれがある場合」
(帳簿や証憑類が隠滅、または改ざんされる合理的な疑いがあるケース)
2.【重要】無予告調査が行われやすい業種・取引の特徴
ポイントは「現金取引の比率が高く、売上の把握が難しい」かどうかです。
- 飲食業・小売業
- 美容院・理容室・整体院
- 建設業(一人親方への現金払い等)
- 手書き伝票・日計表中心の事業
- 製造業・ITシステム開発業
- コンサルティング業・Web制作業
- 大口法人取引メインの卸売業
3.判例が示す「適法な無予告調査」と「裁量権の逸脱」
過去の裁判例は、無予告調査の適法性を判断する基準を示しています。
🔵 無予告が適法とされる基準
過去の不正行為や高額な売上除外の明確な情報があるなど、証拠隠滅の可能性が極めて高いと判断された場合(東京地裁平成19年など)。
🔴 裁量権の逸脱となる可能性
具体的な疑義情報もないのに、単に「現金商売だから」という理由だけで事前通知を省略した場合。税務署には合理的理由の説明責任があります。
4.突然の訪問があったときの【鉄則】対処法
焦る必要はありません。以下の4つのステップで冷静に対応しましょう。
あなたの権利は守られています。専門家のサポートが最重要ポイントです。
5.まとめ:無予告調査への「真の備え」とは
無予告調査はあくまで特別な手段です。日頃から以下の対策を徹底していれば、突然の訪問にも動揺することはありません。
- ✔ 全取引記録の明確化:現金・振込を問わず記録を整理し、「いつでも見せられる状態」にする。
- ✔ 基礎資料の確実な保存:日計表、レジ記録、手書き伝票を漏れなく保管する。
- ✔ 専門家との定期的な連携:税理士と密に連携し、帳簿の正確性を定期的にチェックする。
捨てた領収書が否認を招く?税務調査でNOと言わせないための最強の証拠活用術
📝 捨てた領収書が否認を招く?税務調査でNOと言わせないための最強の証拠活用術
税務調査の連絡が来ると、多くの経営者は「あの経費、認められるだろうか」と不安になります。調査官を納得させ、必要経費を正当に認めてもらうためには、戦略的な証拠の保存が不可欠です。
本記事では、領収書、メモ、そして帳簿がどのようにあなたを守る武器になるのかを詳しく解説します。
1. すべての基本は領収書:支出を証明する一次証拠
税務調査において、領収書はいつ、何に、いくら使ったかを証明する最も重要な一次証拠です。
🔎 経費認否の分かれ目
領収書がない場合、架空経費を疑われ、経費否認や推計課税(税務署による所得の推定計算)のリスクが高まります。
💹 消費税とインボイス制度
消費税の仕入税額控除を受けるには、原則として適格請求書(インボイス)の保存が法的義務です。領収書がないと、所得税では認められても消費税で大きな損失を招く可能性があります。
⚖️ 信頼を勝ち取るテクニック
あえて「私的な領収書」も保管し、調査の際に明確に区分して提示することで、公私混同を避けている姿勢をアピールでき、調査官からの信頼を高められます。
2. 直接証拠と間接証拠:形式を超えた実態の証明
証拠には、事実を直ちに証明する「直接証拠」と、実態を推論する「間接証拠(補助証拠)」があります。
● 直接証拠(領収書、契約書): 支払いの事実を強力に証明します。
● 間接証拠(メモ、ノート、日報): 日々の生々しい記録が、絶体絶命の局面を救うことがあります。
💡 実例から学ぶ証拠の力
- 実例1: 亡き妻がつけていた業務ノートが、架空経費の疑いを晴らす決定打となり、契約書以上の信用力を持つ証拠として認められました。
- 実例2: 弁護士費用を「事業上の損害賠償請求」という客観的データで証明し、必要経費として認められた判例もあります。
3. 帳簿の大切さ:事業の正当性を守る最後の砦
領収書やメモを線でつなぎ、事業の全体像を調査官に示すのが帳簿の役割です。
✨ 調査をスムーズに終わらせるコツ
帳簿が適切に整っていれば、調査官に「正しく管理されている」という好印象を与え、詳細なチェックを回避できる可能性があります。帳簿には原則7年の保存義務があり、不正確だと多額の納税(推計課税)のリスクが生じます。
🍴 飲食業・現金商売の方へ
レジ残高と現金出納帳を日々一致させることが鉄則です。書き損じの伝票も捨てずに保管することで、売上除外の疑いを客観的に晴らすことができます。
まとめ:証拠の保存はタイムマシンの代わりになる航海日誌
例えるなら、証拠の保存はタイムマシンの代わりになる航海日誌のようなものです。
「正しい記録」が過去の真実を証明します
記録が鮮明であるほど、あなたの事業の正当性は誰の目にも明らかになります。日々の丁寧な管理が、将来のあなたを救います。
「今の領収書や帳簿の管理で、税務調査を乗り切れるか不安…」という方は、ぜひ一度ご相談ください。
税務調査の現場を熟知したプロが、 早めに準備を整えて、安心して本業に専念できる環境を一緒に作りましょう!
【名古屋 税理士解説】修正申告に応じないと反面調査を行いますよ、と言われたときの正しい対応と法的根拠
3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
カテゴリタグ▼3.【当日対策】調査官の動きと受け答え・提示書類4.【結果・事後】修正申告・青色申告・その他
⚖️ 【名古屋 税理士解説】修正申告に応じないと反面調査を行いますよ、と言われたときの正しい対応と法的根拠
税務調査の現場で「修正申告に応じないと取引先に反面調査を行いますよ」と言われたとき、どう対応すべきか。この記事では、国税通則法と国税庁通達に基づき、税務調査・反面調査の法的根拠と正しい対応方法を、名古屋の税理士がわかりやすく解説します。
税務調査で「反面調査を行いますよ」と言われたときに慌てないために
税務調査の現場で、調査官から次のように言われることがあります。
「修正申告に応じないなら、取引先に反面調査を行いますよ。」
この言葉を聞くと、「取引先に迷惑をかけたくない」「会社の信用を失いたくない」と感じる方も多いでしょう。しかし、この発言には法的強制力はありません。
反面調査は、法律上必要性がある場合に限って行われるもので、「修正申告を拒否したから」という理由では行えません。
反面調査とは?税務調査における意味と目的
反面調査とは、納税者以外の第三者(取引先や仕入先など)を対象に行う調査のことです。税務署は、取引内容の信憑性を確認するため、帳簿や請求書の整合性を調べます。
- 売上・仕入の取引金額に疑問がある場合
- 架空経費・名義貸し取引の疑いがある場合
- 領収書・請求書の真偽確認が必要な場合
つまり、反面調査は最終手段であり、通常の税務調査で確認できない場合にのみ行われるものです。
反面調査の法的根拠(国税通則法 第74条の2)
反面調査の根拠は国税通則法第74条の2(質問検査権)にあります。
(質問検査権)国税通則法 第74条の2 第1項
国税庁、国税局又は税務署の職員は、その職務を行うため必要があるときは、納税義務者その他の者に質問し、又は帳簿書類その他の物件を検査することができる。
この「その他の者」とは、取引先や関係会社を指します。ただし、この条文は「必要があるとき」という条件付きであり、理由なく行えるわけではありません。
国税庁の指針でも「反面調査は最終手段」と明記
国税庁の「調査手続に関する指針」では、反面調査の位置づけが明確に示されています。
つまり、「修正申告を拒否したから反面調査を行う」というのは、この指針に反する不当な運用と言えます。
「反面調査を行う」と言われたときの正しい対応
- 落ち着いて対応する
反面調査は脅しではなく、事実確認の手段にすぎません。慌てず、冷静に発言の意図を確かめましょう。 - 「必要性」を丁寧に確認する
「どの取引について、どのような確認が必要か」を尋ねましょう。根拠が曖昧な場合、調査官も安易に反面調査を実施できません。 - 税理士を通じて対応する
税務署との交渉は、税理士を通すことで公平性と冷静さが保たれます。名古屋や愛知県の企業の場合、地域の税務事情に詳しい税理士がサポートすることで、過度な反面調査を避けることも可能です。
修正申告を急ぐ必要はない
「税務調査 修正申告 応じない」ケースでは、指摘内容の根拠を慎重に確認することが重要です。納得できる説明がないまま修正申告を提出すると、後から取り消すことはほぼ不可能です。
チェックポイント
- 法的根拠の明示があるか
- 証拠書類の提示があるか
- 税理士の意見確認ができているか
まとめ:名古屋・愛知の税務調査にも冷静に対応を
反面調査は、国税通則法第74条の2に基づく手続きであり、「修正申告に応じないから」という理由で行われるものではありません。
森本経営会計事務所(Morimoto Accounting & Tax Office)
名古屋・愛知エリアで税務調査に不安を感じたら、当事務所までご相談ください。
法的根拠に基づいた冷静な対応で、会社を守るお手伝いをいたします!

税務調査が5年から7年に延長される理由とは?仮装隠蔽の判断ポイント
税務調査が5年から7年に延長される理由とは?仮装隠蔽の判断ポイント
税務調査は通常、最大で5年間を対象に行われます。実務上は3年で済むこともありますが、法律上は5年までさかのぼることが可能です。
ところが調査官から「今回は7年まで遡って調べます」と言われることがあります。
「なぜ最大5年ではなく7年なのか?」「単なる申告ミスでも7年になるのか?」――こうした疑問を持つ方は少なくありません。
結論:7年に延長されるのは、仮装隠蔽(意図的に所得を隠す行為)があったと判断された場合に限られます。
つまり、「単なるミス」か「意図的な隠蔽」かが5年と7年を分ける重要なポイントです。
税務調査の基本:最大5年(実務は3年が多い)
- 法律上:税務調査は最大で5年までさかのぼることができます。
- 実務上:調査リソースなどの関係から、直近3年で終了することが多いのが実情です。
ただし、仮装隠蔽と認定された場合には、対象期間が7年に延長されます。
7年に延長されるのはどんな場合か
仮装隠蔽とは、故意に売上や所得を隠す行為を指します。税務署が意図的な不正と判断したとき、7年調査の対象になります。
仮装隠蔽の具体例
- 売上除外(現金売上を帳簿に記載しない、二重帳簿をつける)
- 架空経費の計上(存在しない領収書を経費として使用)
- 架空取引の記録(実在しない仕入先や架空人件費を計上)
- 在庫の隠匿(棚卸資産を少なく計上し利益を減らす)
これらは「意図的に隠した」と見なされやすく、7年延長の根拠とされるケースが多いです。
単なるミスとの違い
一方で、次のようなケースは仮装隠蔽ではなく単なる過失として扱われる可能性があります。
| 単なるミス(過失) | 仮装隠蔽(不正) |
|---|---|
| 記帳や入力の単純ミス | 売上除外や二重帳簿 |
| 領収書・請求書の紛失 | 架空経費・架空人件費の計上 |
| 経理担当者の理解不足による誤処理 | 在庫の意図的な隠匿 |
税務署は広く「仮装隠蔽」と解釈する傾向がありますが、納税者としては「意図的ではない」ことを主張することが重要です。
納税者が取るべき対応
- 理由を確認する:「なぜ7年なのですか?」と質問し、 仮装隠蔽と判断した根拠を明確にしてもらう。
- ミスかどうかを説明する:「これは意図的ではなく単純な経理ミスです」と説明できるよう、 資料や証拠を整理する。
- 記録を残す:やりとりをメモに残し、後日の不服申立てや専門家相談に備える。
- 専門家に相談する:税理士に同席してもらえば、 不当な仮装隠蔽認定にも冷静に対応できる。
仮装隠蔽の判断は非常に微妙であり、税務署の解釈次第で変わることもあります。 不安を感じたら、早めに税理士などの専門家へ相談しましょう。
まとめ:意図的でなければ7年延長には該当しない
税務調査の対象期間は原則5年、仮装隠蔽がある場合のみ7年に延長されます。 単なるミスであれば延長対象にはならないため、意図的でないことを明確に示すことが大切です。
税務調査の現場で不安を感じたら、冷静に理由を確認し、記録を残し、専門家へ相談することで、 不当な判断を避けることができます。
森本会計では、法人・お事業主様の税務調査サポートサービスを行っています。開業
20年の税務の専門家にまずはご相談してみませんか?
1時間無料面談サービスの受付は24時間対応WEBお申込み可能です。
税務調査は原則5年間さかのぼれる
税務調査は原則5年間さかのぼれる
まず理解しておきたいのは、税務署には原則5年間さかのぼって調査を行う権限があるということです(国税通則法に基づく)。 そのため、5年分を調べられること自体は、税務署にとって当然の権利です。
ただし、問題はその使い方です。
「修正申告しなければ5年分やる」は不自然な説明
実務上よくあるのが、調査官が次のように説明するケースです。
「修正申告すれば3年分で済む」
「応じなければ5年分まで遡って調べる」
一見すると合理的な提案のように聞こえますが、本来は「修正申告をするかどうか」で調査期間が変わることはありません。
したがって、これは納税者に心理的圧力をかけるための説明である可能性が高いのです。
納税者が取るべき4つの対応
1. 法的根拠を確認する
「なぜ修正申告をしないと5年になるのですか?」と冷静に質問しましょう。 多くの場合、明確な答えは返ってきません。
2. 調査終了の有無を確認する
「今の段階で調査は終わっているのですか?」と尋ねることで、 調査官の説明の矛盾が見えてきます。
3. 記録を残す
会話の内容は必ずメモを取りましょう。 不当な対応があれば、後日専門家に相談する際の重要な証拠になります。
4. 税理士に相談する
専門家が同席すれば、不当な圧力にも冷静に反論できます。 一人で抱え込まず、税理士を味方につけることが大切です。
行政手続法による反論も可能
もし「修正申告しなければ5年にする」といった発言が不当だと感じた場合は、 行政手続法に基づいて正式に反論することも可能です。
行政手続法第36条の2第2項には、不当な行政指導に対して 中止や是正を求める仕組みが定められています。
「反論書」として提出する内容の一例:
- いつ、どんな発言があったのか
- その発言が不当である理由
これらを整理して提出することで、納税者の権利を守ることにつながります。
まとめ:脅しに屈せず冷静に対応を
税務署には確かに5年分を調査する権限があります。 しかし「修正申告に応じないなら5年にする」といった説明は、 法律の建前から見て不自然であり、納税者に不安を与えるための表現である場合が多いのです。
税務調査で不当な発言を受けたときは、次の4点を意識して冷静に対応しましょう。
- 法的根拠を確認する
- 調査終了の有無を確認する
- 記録を残す
- 税理士に相談する
さらに、必要に応じて行政手続法に基づく反論を検討することも可能です。 納税者には守られるべき権利があり、法律に基づいた適正な調査が行われることこそが大前提です。
森本会計では、法人・お事業主様の税務調査サポートサービスを行っています。開業
20年の税務の専門家にまずはご相談してみませんか?
1時間無料面談サービスの受付は24時間対応WEBお申込み可能です。